Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q479176
Contabilidade de Custos
Uma Sociedade Empresária tem custos fixos totais de R$190.000,00 por mês, custos variáveis de R$12,00 por unidade produzida e despesas variáveis com vendas de R$2,00 por unidade vendida.
No mês de junho de 2014, o volume produzido foi de 10.000 unidades, e todas as unidades produzidas no mês foram vendidas ao preço de R$60,00 por unidade, líquido de impostos.
Não havia estoques iniciais.
Utilizando-se o Custeio por Absorção, é CORRETO afirmar que o Lucro Bruto, em junho de 2014, foi de:
No mês de junho de 2014, o volume produzido foi de 10.000 unidades, e todas as unidades produzidas no mês foram vendidas ao preço de R$60,00 por unidade, líquido de impostos.
Não havia estoques iniciais.
Utilizando-se o Custeio por Absorção, é CORRETO afirmar que o Lucro Bruto, em junho de 2014, foi de:
Q479175
Contabilidade Geral
Texto associado
Uma Sociedade Empresária, em 30 de junho de 2014, apresentava os saldos abaixo, das seguintes contas, em seu balancete semestral:

Após a elaboração do balancete de verificação, é CORRETO afirmar que:
Q479173
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes eventos:
Evento 1 Liquidação de uma obrigação reconhecida nas demonstrações contábeis, com a utilização de um recurso capaz de gerar benefícios futuros, também reconhecidos nas demonstrações contábeis.
Evento 2 Cessão de direito efetuada entre fornecedores da empresa.
Assinale a opção que apresenta o impacto nas demonstrações contábeis decorrente da contabilização dos eventos acima.
Evento 1 Liquidação de uma obrigação reconhecida nas demonstrações contábeis, com a utilização de um recurso capaz de gerar benefícios futuros, também reconhecidos nas demonstrações contábeis.
Evento 2 Cessão de direito efetuada entre fornecedores da empresa.
Assinale a opção que apresenta o impacto nas demonstrações contábeis decorrente da contabilização dos eventos acima.
Q479172
Contabilidade Geral
Uma indústria vendeu produtos por R$250.000,00. Neste valor, estão incluídos R$30.000,00 de ICMS e R$25.000,00 de IPI. Essa operação resultou um prejuízo de R$22.000,00.
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
Q479170
Contabilidade de Custos
Texto associado
Uma Sociedade Empresária apresentou os dados abaixo:

O montante de compras realizadas no período foi de:
Q479169
Contabilidade Geral
Assinale a opção que apresenta o fato contábil que gerou o lançamento abaixo:
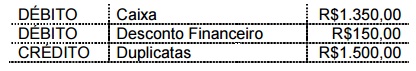
A opção que representa o fato contábil acima é:
A opção que representa o fato contábil acima é:
Q479167
Contabilidade Geral
Texto associado
Considere os saldos a seguir, extraídos do Balanço Patrimonial de uma Sociedade Empresária, com a omissão do saldo de Estoque de Mercadorias para Revenda.

Para efeito de fechamento da Equação Patrimonial, o valor do Estoque de Mercadorias para Revenda, na situação apresentada acima, é igual a:
Q479166
Contabilidade Geral
Texto associado
Uma Sociedade Empresária apresentou as seguintes transações de uma determinada mercadoria, no mês de dezembro de 2013:

De acordo com os dados apresentados, afirma-se que a contribuição dessas transações para o valor adicionado da empresa, em dezembro de 2013, é de:
Q479164
Contabilidade Geral
Texto associado
Uma Sociedade Empresária realizou as seguintes transações, no mês de dezembro de 2013:

Com base nos dados apresentados, o Lucro Bruto apurado em dezembro de 2013, de acordo com as Normas Brasileiras de Contabilidade, é de:
Q479163
Contabilidade Geral
Com base na NBC TG 03 (R2) Demonstração dos Fluxos de Caixa, na elaboração da Demonstração dos Fluxos de Caixa, classificam-se como atividade de financiamento os:
Q479162
Contabilidade Geral
Uma Sociedade Empresária celebrou um contrato de arrendamento mercantil, na condição de arrendatária, com as seguintes informações:
Bem arrendado: Máquina
Prazo do arrendamento: 48 meses
Valor mensal das prestações: R$1.000,00
Valor residual a ser pago no final dos 48 meses: R$1.200,00
Valor presente das prestações mais valor presente do valor residual: R$38.700,00
Valor do bem no mercado para compra à vista: R$39.000,00
De acordo com os critérios da NBC TG 06 (R1) Arrendamento Mercantil, a operação foi classificada como arrendamento mercantil financeiro.
Conforme as informações acima, o reconhecimento inicial irá gerar um registro no ativo imobilizado no valor de:
Bem arrendado: Máquina
Prazo do arrendamento: 48 meses
Valor mensal das prestações: R$1.000,00
Valor residual a ser pago no final dos 48 meses: R$1.200,00
Valor presente das prestações mais valor presente do valor residual: R$38.700,00
Valor do bem no mercado para compra à vista: R$39.000,00
De acordo com os critérios da NBC TG 06 (R1) Arrendamento Mercantil, a operação foi classificada como arrendamento mercantil financeiro.
Conforme as informações acima, o reconhecimento inicial irá gerar um registro no ativo imobilizado no valor de:
Q479159
Contabilidade Geral
Com relação à ITG 1000 Modelo Contábil para Microempresa e Empresa de Pequeno Porte, identifique nos itens abaixo o(s) elemento(s) que deve(m) constar, obrigatoriamente, nas Notas Explicativas relativas às Demonstrações Contábeis.
I. Declaração explícita e não reservada em conformidade com a ITG 1000.
II. Descrição resumida das operações da entidade e suas principais atividades.
III. Referência às principais práticas contábeis adotadas na elaboração das demonstrações contábeis.
IV. Descrição resumida das políticas contábeis significativas utilizadas pela entidade.
Deve(m) constar, obrigatoriamente, nas Notas Explicativas, o(s) elemento(s) apresentando(s) no(s) item(ns):
I. Declaração explícita e não reservada em conformidade com a ITG 1000.
II. Descrição resumida das operações da entidade e suas principais atividades.
III. Referência às principais práticas contábeis adotadas na elaboração das demonstrações contábeis.
IV. Descrição resumida das políticas contábeis significativas utilizadas pela entidade.
Deve(m) constar, obrigatoriamente, nas Notas Explicativas, o(s) elemento(s) apresentando(s) no(s) item(ns):
Q479156
Contabilidade Geral
Texto associado
Com base nos dados abaixo, retirados de um balancete, determine o valor do Ativo Total:

Com base nos dados acima, é CORRETO afirmar que o valor do Ativo Total é:
Q479155
Contabilidade Geral
Uma Sociedade Empresária contraiu, em 30.6.2014, um empréstimo, para pagamento em 6 meses, no valor de R$24.000,00: foi descontada, no ato da liberação do referido empréstimo, a importância de R$2.000,00, a título de juros relativos ao contrato de empréstimo.
Considerando-se que a apuração do resultado é mensal, o registro contábil dessa transação, no momento da concessão do empréstimo, será:
Considerando-se que a apuração do resultado é mensal, o registro contábil dessa transação, no momento da concessão do empréstimo, será:
Q479154
Contabilidade Geral
Os sócios de uma Sociedade Empresária decidiram, em 1º.6.2014, aumentar o Capital Social, que era de R$250.000,00, para R$480.000,00. Para isso, em 18.8.2014, integralizaram R$230.000,00: R$100.000,00 em dinheiro e R$130.000,00, com a entrega de um Imóvel para uso da empresa.
Com base nos dados apresentados, o registro contábil da integralização do aumento de capital social é:
Com base nos dados apresentados, o registro contábil da integralização do aumento de capital social é:
Q426928
Contabilidade Geral
Com relação à retificação dos erros de períodos anteriores, estabelecida na NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, julgue os itens abaixo e, em seguida assinale a opção CORRETA.
I. Podem ocorrer erros no registro, na mensuração, na apresentação ou na divulgação de elementos de demonstrações contábeis.
II. Os potenciais erros do período corrente descobertos nesse período devem ser corrigidos somente depois de as demonstrações contábeis serem autorizadas para publicação.
III. Um erro de período anterior deve ser corrigido por reapresentação retrospectiva, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
Está(ão) certo(s) o(s) item(ns):
I. Podem ocorrer erros no registro, na mensuração, na apresentação ou na divulgação de elementos de demonstrações contábeis.
II. Os potenciais erros do período corrente descobertos nesse período devem ser corrigidos somente depois de as demonstrações contábeis serem autorizadas para publicação.
III. Um erro de período anterior deve ser corrigido por reapresentação retrospectiva, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
Está(ão) certo(s) o(s) item(ns):
Q426927
Contabilidade Geral
Uma sociedade empresária firmou, em junho de 2013, um contrato de prestação de serviços. Pelo serviço contratado, pactuou o preço de R$220.000,00. Para a execução do serviço, foi orçado um custo de R$150.000,00. A empresa recebeu 50% do preço pactuado na assinatura do contrato e receberá o restante ao final do contrato, em junho de 2014.
No final de 2013, a receita associada à transação será reconhecida, tomando por base o estágio de execução do serviço ao término do período de reporte, uma vez que a conclusão do contrato pode ser estimada com confiabilidade.
O estágio de execução dos serviços será calculado com base na proporção entre os custos incorridos até a data e os custos totais estimados.
Em 2013, foram realizados os seguintes gastos:
Custos Incorridos com Mão de Obra R$ 80.000,00
Materiais consumidos R$ 10.000,00
Materiais adquiridos para utilização em 2014 R$ 15.000,00
A previsão dos custos totais está mantida em R$150.000,00.
Considerando os dados informados, o valor da Receita com Prestação de Serviços, no ano de 2013, é igual a:
No final de 2013, a receita associada à transação será reconhecida, tomando por base o estágio de execução do serviço ao término do período de reporte, uma vez que a conclusão do contrato pode ser estimada com confiabilidade.
O estágio de execução dos serviços será calculado com base na proporção entre os custos incorridos até a data e os custos totais estimados.
Em 2013, foram realizados os seguintes gastos:
Custos Incorridos com Mão de Obra R$ 80.000,00
Materiais consumidos R$ 10.000,00
Materiais adquiridos para utilização em 2014 R$ 15.000,00
A previsão dos custos totais está mantida em R$150.000,00.
Considerando os dados informados, o valor da Receita com Prestação de Serviços, no ano de 2013, é igual a:
Q426926
Contabilidade Geral
Considerando a Resolução CFC nº 750/93, relacione o nome dos Princípios de Contabilidade, apresentados na coluna da esquerda, com as respectivas definições apresentadas na coluna da direita e, em seguida, assinale a opção CORRETA.
(1) Princípio da Continuidade
(2) Princípio da Oportunidade
(3) Princípio do Registro pelo Valor Original
(4) Princípio da Competência
( ) Determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
( ) Determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
( ) Pressupõe que a entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
A sequência CORRETA é
(1) Princípio da Continuidade
(2) Princípio da Oportunidade
(3) Princípio do Registro pelo Valor Original
(4) Princípio da Competência
( ) Determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
( ) Determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
( ) Pressupõe que a entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
A sequência CORRETA é
Q426923
Auditoria
De acordo com a Resolução CFC nº 803/1996, Código de Ética Profissional do Contador, julgue os itens abaixo como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção CORRETA.
I. O contador, se substituído em suas funções, não deve informar ao substituto sobre fatos que devam chegar ao conhecimento desse, a fim de habilitá-lo para a isenção de responsabilidade sobre as funções a serem exercidas.
II. O contador tem que manifestar, a qualquer tempo, a existência de impedimento para o exercício da profissão.
III. O contador tem que ser solidário com os movimentos de defesa da dignidade profissional, seja propugnando por remuneração condigna, seja zelando por condições de trabalho compatíveis com o exercício ético- profissional da Contabilidade e seu aprimoramento técnico.
A sequência CORRETA é:
I. O contador, se substituído em suas funções, não deve informar ao substituto sobre fatos que devam chegar ao conhecimento desse, a fim de habilitá-lo para a isenção de responsabilidade sobre as funções a serem exercidas.
II. O contador tem que manifestar, a qualquer tempo, a existência de impedimento para o exercício da profissão.
III. O contador tem que ser solidário com os movimentos de defesa da dignidade profissional, seja propugnando por remuneração condigna, seja zelando por condições de trabalho compatíveis com o exercício ético- profissional da Contabilidade e seu aprimoramento técnico.
A sequência CORRETA é:
Q426922
Contabilidade Geral
Com relação ao exercício profissional em outra jurisdição, previsto na Resolução CFC nº 1.389/12 que dispõe sobre Registro Profissional dos Contadores e Técnicos em Contabilidade, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. É permitida a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional, sem estar mantido seu registro profissional ativo e regular no CRC de origem.
II. Não é permitida a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional.
III. Para a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional, é obrigatória a comunicação prévia ao CRC de destino, de forma eletrônica, por intermédio do site do CRC de origem.
A sequência CORRETA é:
I. É permitida a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional, sem estar mantido seu registro profissional ativo e regular no CRC de origem.
II. Não é permitida a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional.
III. Para a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional, é obrigatória a comunicação prévia ao CRC de destino, de forma eletrônica, por intermédio do site do CRC de origem.
A sequência CORRETA é:

 Conheça nossos planos