Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O Plano de Contas Aplicado ao Setor Público – PCASP distingue a dívida ativa quanto à origem, conforme previsto na Lei n.º 4.320/1964: dívida ativa tributária e dívida ativa não tributária.
Considerando-se o que estabelece a Lei n.º 4.320/64, assinale a opção que contenha apenas itens que podem dar origem à inscrição em Dívida Ativa Tributária.
A fim de garantir a integridade dos procedimentos contábeis, assim como a qualidade, consistência e transparência das informações geradas pela Contabilidade Pública, o Manual de Contabilidade Aplicada ao Setor Público – MCASP dispõe sobre regras de integridade relativas ao Plano de Contas Aplicado ao Setor Público – PCASP.
Uma das regras de integridade refere-se aos Lançamentos Contábeis, sendo que o MCASP destaca que o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
O PCASP está dividido em oito classes, a saber: 1 – Ativo; 2 – Passivo; 3 – Variações Patrimoniais Diminutivas; 4 – Variações Patrimoniais Aumentativas; 5 – Controle e Aprovação do Planejamento e Orçamento; 6 – Controle e Execução do Planejamento e Orçamento; 7 – Controles Devedores e 8 – Controles Credores.
Considerando-se o que estabelece o Manual de Contabilidade Aplicada ao Setor Público sobre as regras de integridade do PCASP, assinale a afirmativa CORRETA em relação aos lançamentos contábeis.
Em 30.6.2016, uma Indústria que atua no ramo de confecção adquiriu 5.000 metros de tecido por R$50.000,00. Incorreu também em frete para transporte desse tecido, no valor de R$10.000,00.
Durante o mês de julho de 2017, fabricou 2.000 unidades de um único produto, com 4.000 metros de tecido.
Além do tecido, também foram aplicados à produção os seguintes custos:
✓ Mão de obra direta das costureiras: R$18,00 por unidade produzida.
✓ Depreciação das máquinas: R$1.000,00 no mês, calculada pelo Método Linear.
✓ Mão de obra do supervisor de produção: R$16.000,00 no mês.
✓ Aluguel mensal da área de produção: R$3.000,00.
Considerando-se apenas as informações apresentadas e desconsiderando-se os aspectos tributários, o total de Custos Variáveis aplicados a produção das 2.000 unidades, no mês de julho de 2017, foi de:
Uma Sociedade Empresária apresentou as seguintes informações relativas à produção do Produto A, no mês de julho de 2017:
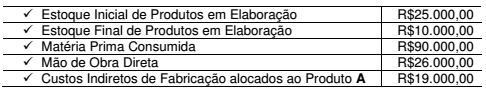
Considerando-se apenas as informações apresentadas e utilizando-se o
Custeio por Absorção, o Custo dos Produtos Acabados, em julho de 2017, é de:
Uma Sociedade Empresária adquiriu, em 31.12.2015, um caminhão, por R$700.000,00, à vista, e o registrou como um Ativo Imobilizado.
A Sociedade Empresária definiu a vida útil do caminhão em 600.000 km e o valor esperado de venda para esse caminhão, ao final de sua vida útil, foi estimado em R$100.000,00.
Em 30.6.2017, a Sociedade Empresária vendeu o caminhão por R$415.000,00, à vista.
Sabe-se, ainda, que a Sociedade Empresária calcula a depreciação de acordo com a quilometragem percorrida pelo caminhão e que, até o momento da venda, o caminhão havia percorrido 300.000 km.
A estimativa de vida útil e o valor residual não sofreram alterações.
Considerando-se apenas as informações apresentadas e o que
dispõe a NBC TG 27 (R3) – ATIVO IMOBILIZADO, no que se refere à
apuração do Resultado Líquido relativo à baixa do Ativo Imobilizado
– Veículo de Uso, a Sociedade Empresária incorreu em:
A Lei n.° 6.404/76 estabelece que a Demonstração de Lucros ou Prejuízos Acumulados discriminará:
I. o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. as reversões de reservas e o lucro líquido do exercício; e
III. as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Considerando-se o que dispõe a Lei n.° 6.404/76, no que se refere à Demonstração de Lucros ou Prejuízos Acumulados, assinale a alternativa CORRETA.
Uma Sociedade Empresária, em 31.12.2016, apresentou os seguintes saldos em seu Balanço Patrimonial:
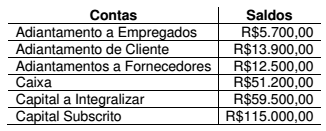
No mês de janeiro de 2017, ocorreu um único fato: o fornecedor entregou mercadorias destinadas a revenda, no valor de R$12.500,00, que já haviam sido pagas antecipadamente.
Considerando-se apenas as informações apresentadas e
desconsiderando-se os efeitos tributários, o total do Ativo em 31.1.2017
é de:
Em 31.12.2016, uma Sociedade Empresária adquiriu o direito de uso de uma patente por R$1.800.000,00; pagou 80% à vista e o restante com vencimento em 31.1.2017. Para fins de registro contábil do ativo, o efeito do valor do dinheiro no tempo foi considerado imaterial.
Essa patente permite à Sociedade Empresária fabricar e comercializar, durante os próximos 6 anos, um produto exclusivo e de grande aceitação no mercado.
A projeção de produção e comercialização desse produto é apresentada a seguir:
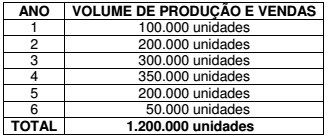
Informações Adicionais:
✓ A Sociedade Empresária utiliza, como Critério de Amortização, o Método de Unidades Produzidas.
✓ Ao final do 6º ano de utilização, a patente tem valor residual estimado igual a zero.
✓ Conforme projetado, no 1º ano foram produzidas e vendidas 100.000 unidades e não houve alteração do volume de produção previsto para os anos seguintes.
Considerando-se apenas as informações apresentadas e o que dispõe a
NBC TG 04 (R3) – ATIVO INTANGÍVEL, o valor contábil do grupo Ativo
Não Circulante – Intangível, ao final do 1º ano, será de:
Em 1º.7.2017, uma Academia de Ginástica inaugurou suas instalações com o lançamento de uma campanha que consiste em que seus alunos paguem o pacote trimestral promocional no valor de R$375,00, à vista, no ato da matrícula.
Aderindo a esse pacote, o contrato firmado entre as partes garante ao aluno o direito de frequentar a Academia em qualquer horário, durante três meses, sete dias da semana.
O contrato prevê que, independentemente da frequência do contratante, ao fim de cada mês o valor proporcional é considerado devido e não mais passível de devolução.
No mesmo dia da inauguração, a Academia de Ginástica efetuou a matrícula de 20 alunos e registrou o recebimento, em dinheiro, em seu Caixa no valor de R$7.500,00.
Durante todo o mês de julho, a Academia de Ginástica não efetuou mais nenhuma matrícula e funcionou regularmente. Ao final do mês, apurou que, em média, o comparecimento dos alunos foi de 50%.
A Academia de Ginástica apura mensalmente suas receitas e despesas, em atendimento ao Regime de Competência.
Considerando-se apenas as informações apresentadas e o que dispõe a NBC TG 30 – RECEITAS; e desconsiderando-se os aspectos tributários, o valor da receita que deve ser reconhecida no mês de julho de 2017 é de:
Uma Sociedade Empresária apresentava em seu Balanço Patrimonial de 31.12.2016, diante da presença de indicativo de perda para um determinado ativo imobilizado – mas antes da realização do Teste de Redução ao Valor Recuperável –, um imobilizado registrado pelo valor contábil de R$20.000.000,00, o qual era composto pelos seguintes valores:
✓ Custo de Aquisição: R$24.000.000,00.
✓ Depreciação Acumulada: R$4.000.000,00.
Após realizar o Teste de Redução ao Valor Recuperável para este ativo imobilizado, a Sociedade Empresária obteve as seguintes informações:
✓ Valor em uso do imobilizado: R$21.000.000,00.
✓ Valor justo líquido das despesas de venda do imobilizado: R$19.000.000,00.
Considerando-se apenas as informações apresentadas e o que dispõe a NBC TG 01 (R3) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, para a correta evidenciação dos fatos apresentados nas Demonstrações Contábeis do ano de 2016, a Sociedade Empresária deve:
Assinale a opção que contém apenas exemplos de despesas classificadas por Natureza:
As normas contábeis, atualmente em vigor no Brasil, requerem, nas Demonstrações Contábeis Consolidadas, a identificação da Participação de Não Controladores.
Considerando-se o que dispõe a NBC TG 36 (R3) – DEMONSTRAÇÕES CONSOLIDADAS, a participação de não controlador é:
Uma Sociedade Empresária apresentou as seguintes informações quanto aos saldos de suas contas patrimoniais em 31.12.2016:
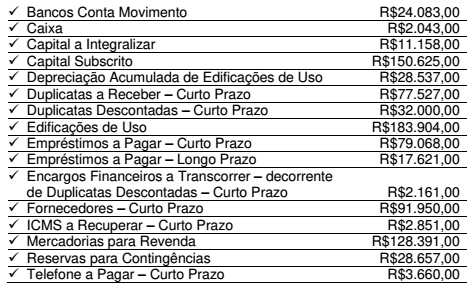
Considerando-se apenas as informações apresentadas, é CORRETO
afirmar que:
Uma Sociedade Empresária extraiu os seguintes saldos entre as contas de resultado que virão a ser apresentadas em sua Demonstração do Resultado do período:
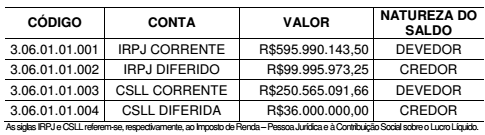
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS e a NBC TG 32 (R3) – TRIBUTOS SOBRE O LUCRO, a
Despesa com Tributos sobre o Lucro é de:
De acordo com a NBC TG 16 (R1) – ESTOQUES, o Valor Realizável Líquido é um parâmetro para a mensuração subsequente desse grupo de ativos.
O Valor Realizável Líquido de um estoque de Produtos em Elaboração é apurado pelo modelo apresentado a seguir:
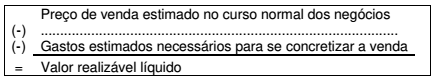
Assinale a opção que contém a descrição CORRETA do componente da
linha pontilhada, omitido no modelo apresentado.
Uma Sociedade Empresária apresenta as seguintes informações, referentes ao período de janeiro a dezembro de 2016, extraídas do seu balancete de verificação em 31.12.2016, das contas de resultado referentes a operações continuadas:
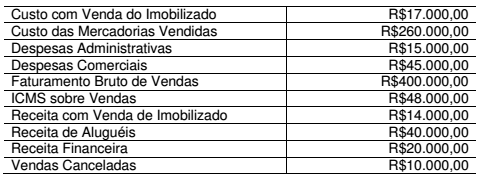
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o valor do Resultado antes das Receitas e Despesas
Financeiras a ser evidenciado na Demonstração do Resultado do
período é de:

 Conheça nossos planos