Questões de Concurso
Para if-pe
Foram encontradas 4.225 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O atendimento pré-hospitalar exige dos profissionais de saúde treinamento contínuo e atualização frequente para lidar com agilidade e segurança nas emergências com pacientes graves, politraumatizados. Dentre as emergências médicas mais comuns está o choque hipovolêmico, que poderá levar o paciente ao óbito em pouco tempo. Sobre esse assunto, analise as proposições abaixo.
I. A princípio, todo doente politraumatizado em choque é portador, até segunda ordem, de choque hipovolêmico hemorrágico.
II. Na presença de instabilidade hemodinâmica, a solução mais indicada para a reposição volêmica é o Soro Ringer Lactato, aquecido a 39°C, e deve ser feito, preferencialmente, através de acesso periférico.
III. São sinais de choque hipovolêmico: pulso fraco, cianose de extremidades, anemia, pele fria e frequência respiratória abaixo de 16 ciclos/min.
IV. No atendimento pré-hospitalar, suporte básico de vida, de pacientes com hemorragia externa, a primeira medida é o controle da perda sanguínea através de compressão da ferida e posterior emprego de curativo compressivo.
V. Durante a reposição volêmica, a elevação muito rápida da pressão arterial (PA) sem o controle hemorrágico, faz com que a perda sanguínea se exacerbe e leve o paciente ao óbito mais rapidamente.
Estão CORRETAS as proposições
Observe as proposições no que tange à interface entre a bioética e a saúde do trabalhador.
I. O meio acadêmico-científico ainda tem produzido poucos estudos que discutem questões que atravessam a relação entre saúde e trabalho, do ponto de vista da bioética.
II. Falar de ética ou bioética do trabalho, ou ainda de ética ou bioética empresarial é o suficiente, não havendo a necessidade de se pensar em uma bioética para a saúde do trabalhador.
III. O principal avanço acerca do pensar sobre a relação trabalho-saúde foi a consideração do protagonismo dos trabalhadores quanto à saúde deles próprios.
IV. As questões concernentes à relação trabalho-saúde requerem um olhar que contemple apenas os efeitos dos problemas e a qualidade do que é ético e moral nas relações que fazem emergir os problemas.
V. O papel protagonista dos trabalhadores é pressuposto para a efetivação de reflexões e intervenções que favoreçam os processos de saúde-doença no mundo do trabalho.
Estão CORRETAS apenas as proposições que constam nos itens
Com base na Lei nº 6.404/76, referente ao Patrimônio Líquido, julgue os itens abaixo e marque V para verdadeiro e F para falso.
I. As contas constituídas pela apropriação de lucros da companhia serão classificados como reservas de lucros
II. As ações em tesouraria deverão ser destacadas no balanço na conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
III. A conta do capital social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
IV. O resultado da correção monetária do capital realizado, enquanto não capitalizado, será ainda registrado como reserva de capital
V. Enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valores atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, nos casos previstos nesta Lei, ou em normas expedidas pela Comissão de Valores Mobiliários, com base na competência conferida pelo § 3° do art. 177 desta Lei, serão classificadas como ajustes de avaliação patrimonial.
Assinale a alternativa que corresponde à sequência CORRETA.
Os Princípios Orçamentários visam estabelecer regras norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Julgue os itens abaixo e marque V para verdadeiro e F para falso.
I. O princípio da Publicidade justifica-se, especialmente, pelo fato de o orçamento ser fixado em lei, a qual autoriza aos Poderes a execução de suas despesas.
II. O princípio da Transparência determina a divulgação do orçamento público de forma ampla à sociedade; a publicação de relatórios sobre a execução orçamentária e a gestão fiscal; a disponibilização, para qualquer pessoa das informações sobre a arrecadação da receita e a execução da despesa.
III. O princípio da Unidade estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Ressalvam-se dessa proibição a autorização para abertura de crédito suplementar e a contratação de operações de crédito, nos termos da lei.
IV. O princípio da Exclusividade estabelece que todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa: a Lei Orçamentária Anual – LOA.
V. O princípio da Universalidade determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
Assinale a alternativa que corresponder à sequência CORRETA.
No Balanço Orçamentário de um ente público, foram extraídas as seguintes informações:
Receitas Previstas ............................................ 500,00
Receitas Realizadas ......................................... 470,00
Despesas Fixadas.............................................. 514,00
Despesas Realizadas ........................................ 504,00
Com base nos dados acima, é CORRETO concluir que houve
No patrimônio de uma determinada empresa, constava os seguintes valores:
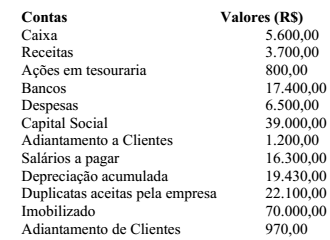
Após o encerramento do exercício, o valor do Ativo, do Capital Próprio e do Capital de
Terceiros serão, respectivamente:
Para marcar a alternativa CORRETA, analise as seguintes assertivas que tratam da Contabilidade Aplicada ao Setor Público.
I. Os direitos e obrigações provenientes de ajustes ou contratos em que a administração pública for parte serão controlados extracontabilmente.
II. Para os Conselhos Regionais de Contabilidade, é facultativa a observância das normas e das técnicas próprias da Contabilidade Aplicada ao Setor Público.
III. A contabilidade registra e reconhece o orçamento público a partir do instante da publicação da Lei Orçamentária Anual.
IV. A aplicação do Princípio da Prudência deve constituir garantia de inexistência de valores fictícios, de interesses de grupos ou pessoas, especialmente gestores, ordenadores e controladores.
V. O Princípio da Oportunidade diz respeito à necessidade de as variações serem reconhecidas na sua totalidade, independentemente do cumprimento das formalidades legais para sua ocorrência.
Estão CORRETAS apenas as proposições que constam nos itens
Observe as proposições que tratam do reflexo patrimonial das Despesas de Exercícios Anteriores.
I. Enquanto Ajustes de Exercícios Anteriores é uma conta contábil do Patrimônio Líquido, Despesa de Exercícios Anteriores é uma classificação da despesa orçamentária quanto à natureza.
II. Em relação aos Restos a Pagar Processados, com prescrição interrompida, não haverá necessidade de registro patrimonial, uma vez que a variação patrimonial diminutiva ou a incorporação do ativo já foi reconhecida no exercício anterior.
III. Nas situações em que a despesa abarque mais de um exercício, a parcela da despesa correspondente ao exercício anterior deverá ser registrada como Despesas de Exercícios Anteriores, porém a despesa referente ao exercício corrente constitui despesa orçamentária do ano.
IV. Erros ou mudanças de critérios contábeis deverão ser registrados em conta de Superávit ou Déficit de Exercícios Anteriores.
V. Despesa de Exercícios Anteriores, obrigatoriamente, está relacionada a eventos que geram registros patrimoniais na conta de Ajustes de Exercícios Anteriores.
Estão CORRETAS apenas as proposições que constam nos itens
O Ministério da Educação adquiriu um veículo por R$ 25.000,00 em outubro de 2012. O procedimento habitual de depreciação utilizou o método linear, com vida útil prevista para 5 anos e resíduo estimado em 10%.
No balanço patrimonial encerrado em 31 de dezembro de 2015, o saldo da conta Depreciação Acumulada relativa a esse veículo deverá ter saldo credor de
Analise as proposições sobre o Plano de Contas Aplicado ao Setor Público (PCASP).
I. É obrigatória a adoção do PCASP Estendido para os entes que precisem de uma referência para o desenvolvimento de suas rotinas e sistemas.
II. Para permitir a consolidação das contas públicas nos diversos níveis de governo foi criado um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível (subtítulo) das classes 1, 2, 3 e 4 do PCASP para identificar os saldos recíprocos.
III. A Natureza de Informação Patrimonial registra, processa e evidencia os fatos financeiros e não financeiros relacionados às variações qualitativas e quantitativas do patrimônio público.
IV. Os valores registrados ao longo do período na Classe 3 e na Classe 4 são encerrados ao final do exercício, representando o resultado patrimonial levado para a conta de patrimônio líquido. Ao final do exercício, o Balanço Patrimonial apresentará os valores da Classe 1 iguais aos da Classe 2.
V. É obrigatória a utilização do PCASP para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, e fundações. Porém, para as empresas estatais dependentes a utilização do PCASP é facultativa.
Estão CORRETAS apenas as proposições que constam nos itens

 Conheça nossos planos