Questões de Concurso
Para fub
Foram encontradas 15.955 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q397455
Matemática
Acerca do modelo Y i = β0 + β1 X1i X22i + ∈i , ∈i ~ N (0; σ2) julgue os itens subsecutivos.
Esse modelo é linear.
Esse modelo é linear.
Q397454
Matemática
Acerca do modelo Y i = β0 + β1 X1i X22i + ∈i , ∈i ~ N (0; σ2) julgue os itens subsecutivos.
A variável Zi = exp(Yi ) tem uma distribuição log-Normal.
A variável Zi = exp(Yi ) tem uma distribuição log-Normal.
Q397453
Matemática
Acerca do modelo Y i = β0 + β1 X1i X22i + ∈i , ∈i ~ N (0; σ2) julgue os itens subsecutivos.
Se as variáveis X1 e X2 possuírem correlação próxima a 1, então os parâmetros β1 e β2 serão linearmente independentes.
Se as variáveis X1 e X2 possuírem correlação próxima a 1, então os parâmetros β1 e β2 serão linearmente independentes.
Q397452
Estatística
A respeito dos métodos de análise de resíduos do modelo de regressão, julgue os itens subsequentes.
Na análise de resíduos de um modelo de regressão, o diagrama de dispersão entre os resíduos do modelo ajustado e os valores preditos para a variável resposta permitem avaliar a ocorrência de heterocedasticidade.
Na análise de resíduos de um modelo de regressão, o diagrama de dispersão entre os resíduos do modelo ajustado e os valores preditos para a variável resposta permitem avaliar a ocorrência de heterocedasticidade.
Q397451
Matemática
A respeito dos métodos de análise de resíduos do modelo de regressão, julgue os itens subsequentes.
A suposição de homocedasticidade pode ser verificada através de um gráfico de resíduos.
A suposição de homocedasticidade pode ser verificada através de um gráfico de resíduos.
Q397450
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
Considerando um modelo de regressão no qual a média da variável resposta é aproximadamente zero, se o coeficiente de correlação múltipla (R2 ) tende a 1, então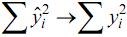
Considerando um modelo de regressão no qual a média da variável resposta é aproximadamente zero, se o coeficiente de correlação múltipla (R2 ) tende a 1, então
Q397449
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
O coeficiente de correlação múltipla R2 pode ser calculado dividindo a soma de quadrados do resíduo pela soma de quadrado total.
O coeficiente de correlação múltipla R2 pode ser calculado dividindo a soma de quadrados do resíduo pela soma de quadrado total.
Q397448
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
Em um modelo de regressão linear simples, o quadrado médio associado ao modelo é menor que a respectiva soma de quadrados. O mesmo ocorre com o quadrado médio dos resíduos em comparação com a soma de quadrado dos resíduos.
Em um modelo de regressão linear simples, o quadrado médio associado ao modelo é menor que a respectiva soma de quadrados. O mesmo ocorre com o quadrado médio dos resíduos em comparação com a soma de quadrado dos resíduos.
Q397447
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
Em uma tabela de análise de variância para a qualidade de ajuste do seguinte modelo de regressão
Yi = β0 + β1 X1 + β2 X2 + ∈i, ∈ i ~N ( 0; σ2 ) se a hipótese nula for rejeitada, então β0 = 0 mas β1 ≠ 0, β2 ≠ 0
Em uma tabela de análise de variância para a qualidade de ajuste do seguinte modelo de regressão
Yi = β0 + β1 X1 + β2 X2 + ∈i, ∈ i ~N ( 0; σ2 ) se a hipótese nula for rejeitada, então β0 = 0 mas β1 ≠ 0, β2 ≠ 0
Q397446
Matemática
Considerando os métodos de inferência para os parâmetros do modelo de regressão, julgue os próximos itens.
Um critério utilizado para se verificar a qualidade de ajuste de um modelo de regressão é o AIC (critério de informação de Akaike), que é dado por AIC = 2(k – l (b; X)), em que k é o número de parâmetros do modelo e l (b; X) é a log-verossimilhança l(β; X) calculada em β = b. Considerando a classe dos modelos com k = κ parâmetros, então o AIC será mínimo se b for o estimador de máxima verossimilhança para β.
Um critério utilizado para se verificar a qualidade de ajuste de um modelo de regressão é o AIC (critério de informação de Akaike), que é dado por AIC = 2(k – l (b; X)), em que k é o número de parâmetros do modelo e l (b; X) é a log-verossimilhança l(β; X) calculada em β = b. Considerando a classe dos modelos com k = κ parâmetros, então o AIC será mínimo se b for o estimador de máxima verossimilhança para β.
Q397445
Estatística
Considerando os métodos de inferência para os parâmetros do modelo de regressão, julgue os próximos itens.
Uma medida de alavanca de um modelo de regressão é tal que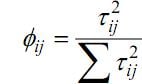 em que tij é o resíduo do modelo de regressão da variável Xi explicada pelas demais variáveis independentes do modelo para a observação j. Supondo um modelo de regressão com 2 variáveis dependentes, no qual apenas k-ésima observação amostral seja influente, se Ø1k > Ø2k então o valor X2k tem um impacto maior que o valor X1k na influência da k-ésima observação.
Uma medida de alavanca de um modelo de regressão é tal que
em que tij é o resíduo do modelo de regressão da variável Xi explicada pelas demais variáveis independentes do modelo para a observação j. Supondo um modelo de regressão com 2 variáveis dependentes, no qual apenas k-ésima observação amostral seja influente, se Ø1k > Ø2k então o valor X2k tem um impacto maior que o valor X1k na influência da k-ésima observação.
Q397444
Matemática
Considerando os métodos de inferência para os parâmetros do modelo de regressão, julgue os próximos itens.
Considerando um gráfico da distância de Cook para cada observação amostral que resultou de um ajuste por regressão linear, as observações influentes são aquelas que apresentam pequenas distâncias de Cook
Considerando um gráfico da distância de Cook para cada observação amostral que resultou de um ajuste por regressão linear, as observações influentes são aquelas que apresentam pequenas distâncias de Cook
Q397443
Matemática
Acerca dos modelos de regressão linear, julgue os itens a seguir.
Considere que Y seja uma variável binária e Z seja definida por Z = 1n ( p/1- p) = β 0 + β1X em que p = p( Y = 1) e X é uma covariável. Considere ainda que X assuma valores inteiros positivos, que β0= β1 = 0,2 e que 2,72 e 7,39 sejam os valores aproximados, respectivamente, de e e e2 Nessa situação, é correto afirmar que a chance de Y = 1 quando X = 10 é superior a 5 vezes a chance correspondente quando X = 0.
Considere que Y seja uma variável binária e Z seja definida por Z = 1n ( p/1- p) = β 0 + β1X em que p = p( Y = 1) e X é uma covariável. Considere ainda que X assuma valores inteiros positivos, que β0= β1 = 0,2 e que 2,72 e 7,39 sejam os valores aproximados, respectivamente, de e e e2 Nessa situação, é correto afirmar que a chance de Y = 1 quando X = 10 é superior a 5 vezes a chance correspondente quando X = 0.
Q397442
Matemática
Acerca dos modelos de regressão linear, julgue os itens a seguir.
Considere que um modelo linear múltiplo com interação seja dado por Yi = β0 + β1 X1i + β2 X2i - β12 X1i X2i + ∈i, ∈i ~N ( 0; σ2) em que E ( Yi | X1i = 0, X2i= 0) = E ( Yi | X 1i = 1, X2i = k), k < ∞, β1 > 0, β2 > 0, β12 > 0 .Nessa situação, β2 ≠ β12.
Considere que um modelo linear múltiplo com interação seja dado por Yi = β0 + β1 X1i + β2 X2i - β12 X1i X2i + ∈i, ∈i ~N ( 0; σ2) em que E ( Yi | X1i = 0, X2i= 0) = E ( Yi | X 1i = 1, X2i = k), k < ∞, β1 > 0, β2 > 0, β12 > 0 .Nessa situação, β2 ≠ β12.
Q397441
Matemática
Acerca dos modelos de regressão linear, julgue os itens a seguir.
O intercepto do modelo de regressão linear simples Yi = α + βi + ∈i, ∈i ~ N( 0; σ2) depende apenas da média de x e y para ser calculado.
O intercepto do modelo de regressão linear simples Yi = α + βi + ∈i, ∈i ~ N( 0; σ2) depende apenas da média de x e y para ser calculado.
Q397440
Estatística
Com relação aos estimadores de mínimos quadrados e de máxima verossimilhança, julgue os itens seguintes.
Não há garantias de que o estimador de máxima verossimilhança seja não viesado.
Não há garantias de que o estimador de máxima verossimilhança seja não viesado.
Q397439
Matemática
Com relação aos estimadores de mínimos quadrados e de máxima verossimilhança, julgue os itens seguintes.
Se a amostra X1, X2, ... , Xn for formada por observações dependentes, então a função de verossimilhança será igual a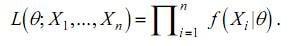
Se a amostra X1, X2, ... , Xn for formada por observações dependentes, então a função de verossimilhança será igual a
Q397438
Estatística
Com relação aos estimadores de mínimos quadrados e de máxima verossimilhança, julgue os itens seguintes.
Se o estimador de mínimos quadrados para os coeficientes de um modelo linear coincidir com o respectivo estimador de máxima verossimilhança, então a distribuição da variável resposta será Normal.
Se o estimador de mínimos quadrados para os coeficientes de um modelo linear coincidir com o respectivo estimador de máxima verossimilhança, então a distribuição da variável resposta será Normal.
Q397437
Estatística
Julgue o item abaixo, sobre a relação entre intervalo de confiança e teste de hipóteses.
Considere que o intervalo de confiança [3, 8] seja usado para testar as hipóteses H0: μ = μ0 versus H1: μ > μ0 Nesse cenário, a hipótese nula será rejeitada somente se μ0 > 8.
Considere que o intervalo de confiança [3, 8] seja usado para testar as hipóteses H0: μ = μ0 versus H1: μ > μ0 Nesse cenário, a hipótese nula será rejeitada somente se μ0 > 8.
Q397436
Estatística
No que se refere a testes de hipóteses, julgue os itens subsecutivos.
O poder de um teste de hipóteses tende a diminuir à medida que o nível de significância decresce.
O poder de um teste de hipóteses tende a diminuir à medida que o nível de significância decresce.

 Conheça nossos planos