Foram encontradas 6.758 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Analise atentamente o seguinte programa em Java:
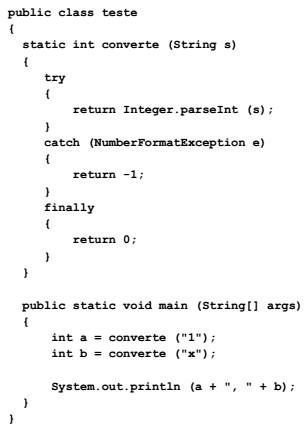
Em Java, certo método da classe A deve poder ser invocado independentemente da criação prévia de uma instância de A.
O modificador obrigatório na declaração desse método é:
Um programador Java precisa utilizar um array unidimensional dinâmico armazenando números inteiros e decide importar a classe java.util.ArrayList.
A declaração da referência ao array que ele deverá utilizar é:
O operador instanceof em Java:
I. aplica-se a operandos que sejam referências para objetos;
II. aplica-se a qualquer tipo de operando;
III. produz resultado do tipo boolean.
Está correto o que se afirma em:
A concessão de suprimento de fundos é feita a servidor para o pagamento de despesas que não possam subordinar-se ao processo normal de execução.
Entre as condições a seguir, a única que permite o recebimento de suprimento de fundos é:
Os consórcios públicos são parcerias formadas por dois ou mais entes da Federação para a gestão associada de serviços públicos. O contrato de rateio é o instrumento pelo qual os entes da Federação consorciados comprometem-se a transferir recursos para a realização das despesas do consórcio público.
Considere os seguintes recursos:
I. tarifas e outros preços públicos;
II. recursos oriundos de operações de crédito;
III. bens móveis ou imóveis recebidos em doação;
IV. recursos financeiros transferidos pelos entes consorciados;
V. subvenções econômicas de órgãos do governo não consorciados.
De acordo com as disposições do MCASP, constituem recursos dos consórcios públicos somente:
No processo de implantação de controle interno em uma entidade, alguns princípios precisam ser levados em consideração para que o controle possa atingir os seus objetivos.
A delimitação de funções do pessoal envolvido nas atividades controladas para evitar comprometimento da eficiência do controle está relacionada ao princípio do(a):
Entre as disposições mais relevantes da Lei de Responsabilidade Fiscal para o controle das finanças públicas, está a definição de limites para despesa com pessoal por poder e órgão.
Considerando os limites estabelecidos para entes municipais, para uma receita corrente líquida de R$ 720 milhões, o limite prudencial para a despesa com pessoal no âmbito do poder legislativo é:
Um dos objetivos da adoção do Plano de Contas Aplicado ao Setor Público (PCASP) é padronizar os registros contábeis das entidades do setor público a fim de permitir a consolidação nacional das contas públicas.
No PCASP as contas são agrupadas em classes, de acordo com a natureza da informação.
Uma das classes relacionadas com a natureza de informação orçamentária é:
Uma entidade do setor público foi acionada judicialmente em decorrência de divergências na cobrança de créditos tributários. Após análise das informações processuais e de casos semelhantes, a assessoria jurídica da entidade avaliou como provável o pagamento de restituição no valor de R$ 180.000,00, mas sem prazo para julgamento final do processo.
Considerando a situação apresentada e as disposições do MCASP para o tratamento de passivos e provisões, a entidade:
Ao contrário do que ocorre no setor privado, no setor público o reconhecimento de receitas e despesas usualmente pode decorrer de transações sem contraprestação.
Considerando as disposições do MCASP para identificação e reconhecimento de transações sem contraprestação, é correto afirmar que:
A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e a manutenção dos serviços públicos prestados à sociedade.
Um dos elementos associados ao reconhecimento de uma despesa pela ocorrência do fato gerador é:
As transferências intergovernamentais compreendem a entrega de recursos de um ente transferidor a outro denominado recebedor. O adequado registro dessas transferências evita a dupla contagem e favorece o controle dos recursos públicos.
A partir das disposições do MCASP para o registro de transferências intergovernamentais, é correto afirmar que:
A classificação da receita orçamentária é normatizada e utilizada por todos os entes da Federação com vistas a identificar a origem do recurso.
A classificação da natureza da receita é a menor célula de informação no contexto orçamentário para as receitas públicas e é identificada pelo seguinte detalhamento:
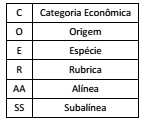
Assim, quando se diz que uma entidade arrecada Impostos
sobre a Produção e a Circulação, o nível de detalhamento é:
A realização da receita orçamentária é processada em etapas que refletem o cumprimento de formalidades que contribuem para o controle do ingresso de recursos nos cofres públicos.
A etapa da realização da receita em que se determina a matéria tributável, seguida do cálculo do montante do tributo devido e da identificação do sujeito passivo é o(a):

 Conheça nossos planos