Foram encontradas 2.791 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ), acerca do Imposto sobre Serviços de Qualquer Natureza (ISS) instituído no Município de Criciúma.
( ) A incidência do imposto independe da denominação dada ao serviço prestado; da existência de estabelecimento fixo; do cumprimento de quaisquer exigências legais, regulamentares ou administrativas, relativas à prestação do serviço; do recebimento do preço ou do resultado econômico da prestação do serviço.
( ) O imposto incide sobre as exportações de serviços para o exterior do País.
( ) O imposto não incide sobre a prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados.
( ) O contribuinte é o prestador do serviço.
( ) A base de cálculo do imposto é o preço do serviço, aplicando-se a este a alíquota constante na lista de serviços, inserida na Lei Complementar que regula a matéria.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Ao final de determinado exercício social a empresa Presta Tudo Ltda tem um saldo relevante na conta do ativo “Duplicatas a receber”.
Para a obtenção de razoável segurança de que o saldo da conta representa com veracidade as transações realizadas o auditor poderá:
A evidência de auditoria compreende as informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião.
A respeito das fontes da evidência de auditoria, é correto afirmar:
De acordo com as Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC), considerando somente os itens abaixo descritos:
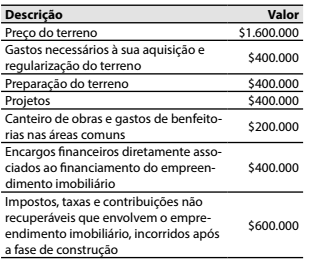
Assinale a alternativa que apresenta o correto valor do
custo de um imóvel objeto de incorporação imobiliária.
Relacione corretamente as colunas 1 e 2 abaixo.
Coluna 1 Termos
1. Custo
2. Custo Direto
3. Custo Variável
4. Despesa
5. Ganho
6. Gasto
7. Perda
Coluna 2 Definições
( ) Bem ou direito consumido direta ou indiretamente para obtenção de receitas.
( ) Gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços.
( ) Venda de imobilizado que gerou benefício econômico.
( ) Máquina utilizada na produção que sofreu avaria, de forma inesperada, e não traz mais benefício econômico.
( ) Sacrifício com que a entidade arca para obtenção de um produto ou serviço qualquer, sacrifício representado por entrega ou promessa de entrega de ativos (normalmente dinheiro).
( ) Quanto maior a quantidade produzida, maior seu consumo.
( ) Possui relação direta com o produto, é apropriado através de uma medida de consumo.
Assinale a alternativa que indica a sequência correta,
de cima para baixo.
A Lei 6.404, de 15 dezembro de 1976, e suas alterações vigentes estabelecem que a Demonstração de Resultado do Exercício deve discriminar determinadas contas.
Sobre essas contas, identifique os itens abaixo que estão em exato acordo com a referida Lei.
1. A receita bruta das vendas e serviços, as deduções das vendas e os abatimentos.
2. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
3. As despesas com as vendas, as despesas gerais e administrativas, e outras despesas operacionais.
4. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
5. O resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
6. As participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
7. O lucro ou prejuízo líquido do exercício.
Assinale a alternativa que indica todos os itens corretos.
Identifique as afirmativas abaixo que estão em acordo com a NBC TG ESTRUTURA CONCEITUAL.
1. O objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábil-financeiras acerca da entidade que reporta essa informação (reporting entity) […].
2. Decisões a serem tomadas por investidores existentes e em potencial relacionadas a comprar, vender ou manter instrumentos patrimoniais e instrumentos de dívida dependem do retorno esperado dos investimentos feitos nos referidos instrumentos, […].
3. Para avaliar as perspectivas da entidade em termos de entrada de fluxos de caixa futuros, investidores existentes e em potencial, credores por empréstimo e outros credores necessitam de informação acerca de recursos da entidade, reivindicações contra a entidade, e o quão eficiente e efetivamente a administração da entidade e seu conselho de administração têm cumprido com suas responsabilidades no uso dos recursos da entidade.
4. Muitos investidores, credores por empréstimo e outros credores, existentes e em potencial, não podem requerer que as entidades que reportam a informação prestem a eles diretamente as informações de que necessitam, devendo desse modo confiar nos relatórios contábil-financeiros de propósito geral, para grande parte da informação contábil-financeira que buscam. Consequentemente, eles são os usuários secundários para quem relatórios contábil-financeiros de propósito geral são direcionados.
5. Relatórios contábil-financeiros de propósito geral são elaborados para se chegar ao valor da entidade que reporta a informação; a rigor, fornecem a informação sobre o valor da entidade para investidores, credores por empréstimo e outros credores, existentes e em potencial.
Assinale a alternativa que indica todas as afirmativas corretas.

 Conheça nossos planos