Foram encontradas 6.246 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O balanço orçamentário elaborado, em 31/12/2018, por uma determinada prefeitura apresentava, entre outras, as seguintes informações (valores em Reais):
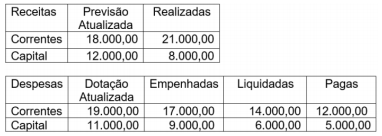
Sabendo-se que no exercício não houve
refinanciamento da dívida, pode-se concluir que
ocorreu a seguinte situação na execução
orçamentária do respectivo município:
Durante o exercício financeiro de 2018, uma prefeitura registrou a arrecadação das seguintes fontes de recursos financeiros:
Cota-Parte de ICMS: R$ 35.000,00
IPTU: R$ 25.000,00
Alienação de bens móveis: R$ 35.000,00
ISS: R$ 15.000,00
Cota-Parte do Fundo de Participação: R$ 40.000,00
Operações de crédito internas: R$ 90.000,00
Cauções em dinheiro: R$ 15.000,00
Aluguéis de imóveis: R$ 5.000,00
Rendimento de aplicações financeiras: R$ 10.000,00
Com base nesses dados, pode-se concluir que o
valor da receita efetiva arrecadada no período foi
igual a:
Receitas correntes arrecadadas: R$ 350.000,00 Receitas de capital arrecadadas: R$ 290.000,00 Despesas correntes executadas: R$ 500.000,00 Despesas de capital executadas: R$ 150.000,00 Recebimento de diversos depósitos em espécies: R$ 60.000,00 Pagamentos de restos a pagar: R$ 150.000,00 Consignações retidas: R$ 10.000,00 Inscrições de restos a pagar: R$ 50.000,00
Levando em consideração esses dados, o resultado financeiro apurado no exercício correspondeu a um:
Dotação Atualizada .................. R$ 62.500,00 Créditos Disponíveis ................ R$ 10.000,00 Despesas Liquidadas................ R$ 47.500,00 Despesas Pagas ...................... R$ 43.750,00
Pode-se concluir que no final desse exercício financeiro o valor inscrito como “Restos a Pagar não Processados” foi igual a:
Despesas comerciais ....................... R$ 4.800,00 Receitas financeiras ......................... R$ 5.600,00 Outras receitas operacionais ............ R$ 7.200,00 Despesas administrativas ................ R$ 12.800,00 Despesas não operacionais ............. R$ 3.200,00 Lucro operacional ............................. R$ 9.600,00
Pode-se afirmar, com essas informações, que o valor do lucro bruto evidenciado correspondia ao seguinte montante:
Capital Social.....................160.000,00 Reservas de Capital..............27.200,00 Reserva Legal.......................19.200,00 Reserva de Contingências......1.000,00
No final do exercício de 2018, a companhia apurou um lucro líquido de R$ 64.000,00. Com essas informações e de acordo com a legislação vigente, o valor da Reserva Legal constituída foi igual a:
Considere a tabela a seguir, pertencente a um banco de dados SQL.
Nome: Ana Helena
Cargo: Analista
Celular: 988735104
Nome: Luiz Corrêa
Cargo: Advogado
Celular: 999880354
Nome: Débora Souza
Cargo: Téc INF
Celular: 98870321
Nome: Silvio Luz
Cargo: Aux ADM
Celular: 999773300
Nome: Manoel UHR
Cargo: Téc SEG TRAB
Celular: 988663029
Para obter NOME e CELULAR, classificados por
NOME, deve-se empregar o seguinte comando SQL:
•Em uma aplicação de vendas existem as entidades Produto e Venda, que se relacionam na forma muitos-para-muitos, uma vez que em uma venda pode haver vários produtos e um produto pode ser vendido várias vezes (no caso, unidades diferentes do mesmo produto).
• Em determinado momento, a empresa passou a entregar brindes para os clientes que comprassem um determinado produto.
• A entidade Brinde, então, está relacionada não apenas com a Venda, nem com o Produto, mas sim com o item da venda, ou seja, com o relacionamento entre as duas entidades citadas anteriormente.
•Considerando que não se pode associar a entidade Brinde com um relacionamento, criamos então a entidade "Item da Venda", que contém os atributos identificadores das entidades Venda e Produto, além de informações como quantidade e número de série, para casos específicos.
• A partir daí, pode-se relacionar o Brinde com o Item da Venda, indicando que aquele prêmio foi dado ao cliente por comprar aquele produto especificamente.
Esse exemplo ilustra um tipo de entidade definida
como:

 Conheça nossos planos