Foram encontradas 3.316 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


 , dependente
 .
As lacunas I e II são, correta e respectivamente, preenchidas por:
Considere as seguintes informações:
− No município de Ladeira Alta a despesa bruta com pessoal do Poder Executivo, no período de janeiro a dezembro de 2015,totaliza R$ 581.250.000,00.
− As despesas não computadas (§ 1⁰ do artigo 19 da LRF) somam R$ 18.750.000,00.
− A receita corrente líquida – RCL, utilizada para efeito de apuração do cumprimento do limite legal no referido período,soma R$ 1.250.000.000,00
Na verificação do cumprimento dos limites estabelecidos na Lei Complementar n⁰ 101/2000, a despesa total de pessoal – DTP,apurada no período de janeiro a dezembro de 2015, corresponde ao percentual (%) aplicado sobre a receita corrente líquida– RCL de
Determinado ente público, no terceiro bimestre de 2016, realizou as seguintes transações, em reais:
− Arrecadação de receitas de aluguel de propriedade do ente público .................................................. 70.000,00
− Empenho destinado a despesa de material de almoxarifado .............................................................. 40.000,00
− Arrecadação de receitas com operações de crédito de longo prazo ................................................... 80.000,00
− Empenho para realização de despesa com manutenção de elevadores ............................................. 30.000,00
− Empenho para aquisição de dois veículos novos ................................................................................ 150.000,00
− Arrecadação de receitas de impostos, concomitante ao fato gerador ................................................. 350.000,00
− Recebimento, em doação, de um terreno para construção de uma escola ......................................... 90.000,00
− Empenho destinado a despesas com pessoal ativo ............................................................................ 310.000,00
− Uso de material de consumo ............................................................................................................... 20.000,00
Nota:
− Todas as despesas empenhadas foram liquidadas e pagas no referido período.
− Todas as receitas foram arrecadadas concomitantes ao seu fato gerador.
Atenção: Para responder a questão, considere as seguintes informações:
− No mês de abril de 2015, o Prefeito da Capital autorizou a contratação da empresa Limpa Rápido Ltda., com vigência de 12 meses, a contar de 01 de maio de 2015 a 30 de abril de 2016, para executar os serviços de coleta de lixo, pelo valor mensal de R$ 100.000,00, na região leste do município.
− A partir de 01 de novembro de 2015, o valor mensal dos serviços contratados foi reajustado em 10%.
− Do total da despesa empenhada (empenhos emitidos) para o exercício de 2015, foi cancelado no próprio exercício, empenho no valor de R$ 15.000,00 referente aos serviços de coleta de lixo não realizados no mês de julho de 2015.
Pela emissão do empenho (despesa empenhada), sob a ótica do Plano de Contas Aplicado ao Setor Público, no subsistema de
informações orçamentárias, o registro contábil será realizado mediante “débito” e “crédito”, respectivamente, nos títulos de
contas
Atenção: Para responder a questão, considere as seguintes informações:
− No mês de abril de 2015, o Prefeito da Capital autorizou a contratação da empresa Limpa Rápido Ltda., com vigência de 12 meses, a contar de 01 de maio de 2015 a 30 de abril de 2016, para executar os serviços de coleta de lixo, pelo valor mensal de R$ 100.000,00, na região leste do município.
− A partir de 01 de novembro de 2015, o valor mensal dos serviços contratados foi reajustado em 10%.
− Do total da despesa empenhada (empenhos emitidos) para o exercício de 2015, foi cancelado no próprio exercício, empenho no valor de R$ 15.000,00 referente aos serviços de coleta de lixo não realizados no mês de julho de 2015.
O total da despesa líquida empenhada (empenhos emitidos menos cancelamento) para o exercício de 2015 foi, em reais,
A Cia. Europeia adquiriu, em 31/12/2014, 60% das ações ordinárias da Cia. Britânica por R$ 6.000.000,00 à vista. No período de 01/01/2015 a 31/12/2015, a Cia. Britânica reconheceu as seguintes alterações em seu Patrimônio Líquido:
Lucro líquido: R$ 500.000,00
Distribuição de dividendos: R$ 100.000,00
Ajustes acumulados de conversão de demonstrações contábeis de investidas no exterior: R$ 200.000,00 (devedor)
A Cia. Europeia reconheceu em sua Demonstração do Resultado de 2015
A Cia. Só Processos apresentou, em 31/12/2015, as seguintes informações sobre os processos judiciais em andamento:
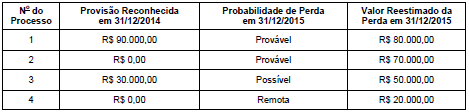
Considerando os registros contábeis referentes a todos os processos, tomados em conjunto, a Cia. Só Processos reconheceu na Demonstração do Resultado de 2015 e apresentou em seu Balanço Patrimonial de 31/12/2015, respectivamente, um impacto negativo de
A Cia. Comércio Marítimo incorreu nos seguintes gastos ao adquirir mercadorias para revenda em 05/06/2016:
− Mercadorias: R$ 220.000,00, valor este líquido de tributos
− Seguro para o transporte das mercadorias até a empresa: R$ 8.000,00
− Impostos recuperáveis: R$ 32.000,00
− Impostos não recuperáveis: R$ 22.000,00
Em 10/06/2016, a Cia. revendeu todas estas mercadorias por R$ 400.000,00, com 10% de desconto concedido no momento da realização da venda. O Lucro Bruto apurado pela Cia. Comércio Marítimo referente a venda destas mercadorias em junho de 2016 foi, em reais,
A Cia. Investidora possuía, em 31/12/2015, em seu Balanço Patrimonial, um ativo intangível com vida útil indefinida (ágio derivado de expectativa de rentabilidade futura), cujo valor contábil era R$ 250.000,00, composto por:
− Valor de custo: R$ 350.000,00.
− Perda por desvalorização reconhecida (em 2014): R$ 100.000,00
Antes de encerrar o exercício social de 2015, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
− Valor em uso: R$ 280.000,00.
− Valor justo líquido das despesas de venda: R$ 240.000,00.
Com base nas informações acima, o valor contábil apresentado no Balanço Patrimonial da Cia. Investidora, em 31/12/2015, para este ativo foi, em reais,

 Conheça nossos planos