Questões de Concurso
Para tj-pa
Foram encontradas 4.282 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q15265
Enfermagem
As informações de morbidade provêm de várias fontes:
I. Notificação compulsória de doenças.
II. Estatísticas hospitalares e de serviços de atendi- mento ambulatorial.
III. Seguro social e de saúde.
IV. Registros de óbitos.
Algumas das fontes estão corretamente citadas em
I. Notificação compulsória de doenças.
II. Estatísticas hospitalares e de serviços de atendi- mento ambulatorial.
III. Seguro social e de saúde.
IV. Registros de óbitos.
Algumas das fontes estão corretamente citadas em
Q15264
Enfermagem
De acordo com as normas da Agência Nacional de Vigilância Sanitária ? ANVISA, em caso de suspeita de botulismo, a equipe de saúde deve
Q15263
Enfermagem
Texto associado
Atenção: Para responder às questões de números 33 e 34
considere a Resolução no 272/2002, que dispõe
sobre a Sistematização da Assistência de Enfermagem
(SAE).
considere a Resolução no 272/2002, que dispõe
sobre a Sistematização da Assistência de Enfermagem
(SAE).
Nos casos de Assistência Domiciliar ? HOME CARE ? o prontuário contendo registro da Sistematização da Assis- tência de Enfermagem deverá permanecer
Q15262
Enfermagem
Texto associado
Atenção: Para responder às questões de números 33 e 34
considere a Resolução no 272/2002, que dispõe
sobre a Sistematização da Assistência de Enfermagem
(SAE).
considere a Resolução no 272/2002, que dispõe
sobre a Sistematização da Assistência de Enfermagem
(SAE).
Na SAE estão estabelecidos alguns aspectos essenciais:
I. Identificação dos problemas de enfermagem.
II. Identificação das necessidades básicas afetadas.
III. Identificação do grau de dependência.
IV. Julgamento clínico sobre as respostas do indivíduo, da família e comunidade, aos problemas, processos de vida vigentes ou potenciais.
Para o diagnóstico de enfermagem, devem ser conside- rados os aspectos descritos em
Q15261
Enfermagem
O enfermeiro da equipe do Programa da Terceira Idade de uma empresa, publica um trabalho de pesquisa com elementos que identificam alguns idosos, sem as suas autorizações. Sob o ponto de vista ético, esta conduta é considerada
Q15260
Enfermagem
O enfermeiro de uma instituição pública irá solicitar ao COREN do Pará o requerimento da Anotação de Respon- sabilidade Técnica. Na situação descrita e considerando a Resolução COFEN 302/2005, o enfermeiro
Q15229
Contabilidade de Custos
A transferência de papelão do almoxarifado para o setor de produção de uma empresa que produz embalagens gera um
Q15228
Contabilidade de Custos
Para efeito de divulgação de demonstrações contábeis para usuários externos, a contabilidade de custos possui como finalidade
Q15227
Contabilidade de Custos
A Patrocínio é uma empresa produtora de queijos. Para sua linha de queijo minas, foi estabelecido o um padrão de consumo de 2 litros de leite a um preço de R$ 1,20/litro para cada quilo de queijo produzido. Em determinado mês, apurou-se que para cada quilo de queijo foram usados 2,2 litros de leite a um preço de R$ 1,10 cada litro. Na comparação entre padrão e real, a empresa apura três tipos de variações: quantidade, preço e mista. Sendo assim, a variação de preço da matéria-prima, em reais, foi de
Q15226
Contabilidade de Custos
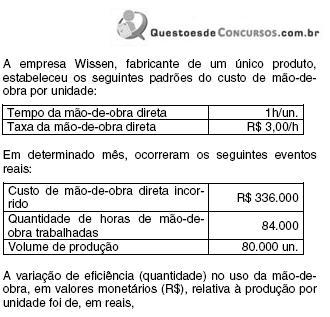
Q15225
Contabilidade de Custos
Em relação ao Custo-padrão, considere:
I. O custo-padrão é um custo predeterminado.
II. O custo-padrão corrente considera algumas inefi- ciências que a entidade julga não poder saná-las.
III. Do pondo de vista gerencial, as diferenças verifi- cadas entre custo real e padrão devem ser anali- sadas e, se necessário, o custo-padrão deve ser ajustado.
IV. Um produto deve deixar de ser produzido quando o custo-padrão não for atendido.
V. O custo-padrão não pode ser utilizado para a avaliação de desempenho.
É correto o que se afirma APENAS em
Q15224
Contabilidade de Custos
A indústria "Plastisil", em certo período, aplicou no processo produtivo: R$ 75.000,00 de materiais diretos, R$ 50.000,00 de mão-de-obra direta e R$ 75.000,00 de gastos indiretos de produção. O saldo inicial da conta produtos em elaboração foi de R$ 20.000,00, enquanto que o seu saldo final foi de R$ 10.000,00. Sabendo-se que os saldos inicial e final de produtos acabados foram de R$ 1.000,00, o custo da produção vendida no período foi de, em reais,
Q15223
Contabilidade de Custos
No desenvolvimento de um programa governamental na área de saúde, a decisão de terceirizar a atividade de realização de exame oftalmológico, já em andamento, deve ser tomada pelo gestor público, mesmo que não haja redução de custos fixos e a estrutura não possa ser usada por outras atividades, se o preço praticado pelo fornecedor for
Q15222
Contabilidade Geral
A empresa industrial Passa Quatro, vendedora de água mineral de 1,5 litros, iniciou suas atividades no mês de março de 2009. As garrafas utilizadas para o envase foram adquiridas de terceiros e tiveram a seguinte movi- mentação durante o mês:
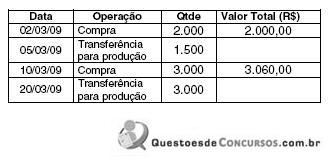
Sabendo-se que a empresa utiliza o método PEPS, o valor do estoque final em 31/03/2009 era de, em reais,
Sabendo-se que a empresa utiliza o método PEPS, o valor do estoque final em 31/03/2009 era de, em reais,
Q15221
Contabilidade de Custos
A cooperativa dos produtores rurais do Município "Avante" produz e vende sacos de 50 kg de milho. De acordo com estimativas do setor produtivo, somente 98% dos grãos são aproveitados no processo de ensacamento. O conta- dor de custos da cooperativa deve considerar os 2% nor- malmente desperdiçados durante a produção como
Q15220
Contabilidade de Custos
Na visão horizontal, o método de Custeio Baseado em Atividades permite a análise, custeamento e aperfei- çoamento
Q15219
Contabilidade de Custos
No método de Custeio Baseado em Atividades ou Activity- Based Costing (ABC), a atribuição de custos para as atividades por meio de rastreamento é feita com base
Q15218
Contabilidade de Custos
A indústria Tupis produz, exclusivamente, os produtos Requeijão Cremoso e Doce de Leite. A diretoria da empresa pretende incentivar o aumento das vendas dos seus produtos com o intuito de aumentar os seus lucros. A decisão foi investir em promoção e propaganda, mas os recursos financeiros disponíveis não são suficientes para abranger os dois produtos. Sendo assim, a empresa Tupis deve incentivar as vendas do produto que apresentar
Q15217
Contabilidade de Custos
A indústria Clareou iniciou suas atividades no mês de setembro. Neste período, produziu integralmente 10.000 unidades e vendeu 8.000 unidades de seu único produto ao preço de venda de R$ 50,00, apresentando as seguintes informações sobre custos e despesas:
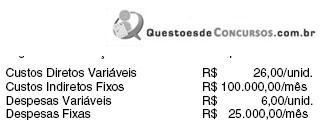
A empresa tem utilizado o custeio por absorção para atender à legislação fiscal e societária e o custeio variável para fins gerenciais. Considerando tais informações, a diferença verificada entre os estoques finais do mês de setembro apurados pelos dois métodos foi de
A empresa tem utilizado o custeio por absorção para atender à legislação fiscal e societária e o custeio variável para fins gerenciais. Considerando tais informações, a diferença verificada entre os estoques finais do mês de setembro apurados pelos dois métodos foi de
Q15216
Contabilidade de Custos
A indústria Cor e Vida produz tintas industriais. A empresa
tem utilizado o custeio por absorção para atender à
legislação fiscal e societária e o custeio variável para fins
gerenciais. As informações sobre a sua estrutura de custos é a
seguinte:
− Capacidade mensal de produção de tinta − 40.000 latas.
− Quantidade produzida no mês de outubro − 30.000 latas.
− Quantidade vendida, no mês de outubro, para seus clientes atuais − 25.000 latas.
− A empresa vende cada lata de tinta para os seus clientes atuais por R$ 14,00 (preço líquido).
− Os custos variáveis de produção são de R$ 7,50/lata.
− As despesas variáveis de produção são de R$ 1,50/lata.
− Os custos fixos somam R$ 120.000,00/mês.
− As despesas administrativas somam R$ 30.000,00/mês.
No mês de outubro, a margem de contribuição total e o resultado apurado pelo método de custeio variável foram de, em reais,

 Conheça nossos planos