Questões de Concurso
Para transpetro
Foram encontradas 6.586 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade
|
CESGRANRIO - 2011 - Transpetro - Técnico Químico |
CESGRANRIO - 2011 - Transpetro - Técnico de enfermagem do trabalho |
CESGRANRIO - 2011 - Transpetro - Técnico Ambiental Júnior |
CESGRANRIO - 2011 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2011 - Transpetro - Técnico de Manutenção Júnior - Instrumentação |
CESGRANRIO - 2011 - Transpetro - Técnico de Manutenção Júnior - Mecânica |
CESGRANRIO - 2011 - Transpetro - Técnico de Segurança |
CESGRANRIO - 2011 - Transpetro - Técnico de Administração e Controle Júnior |
CESGRANRIO - 2011 - Transpetro - Técnico de Inspeção de Equipamentos e Instalações Júnior |
CESGRANRIO - 2011 - Transpetro - Técnico de Operação Júnior |
CESGRANRIO - 2011 - Transpetro - Técnico de Manutenção Júnior - Automação |
Q155141
Português
Texto associado
A CARTA AUTOMÁTICA
Mais de cem anos depois do surgimento do telefone, o começo dos anos 90 nos oferece um meio de comunicação que, para muitos, resgata um pouco do romantismo da carta. A Internet não usa papel colorido e perfumado, e sequer precisa de selos, mas, para muitos, fez voltar à moda o charme da comunicação por escrito. E, se o provedor não estiver com problemas, faz isso com o imediatismo do telefone. A rede também foi uma invenção que levou algum tempo para cair no gosto do público. Criada em 1993 para uso doméstico, há muito ela já era usada por cientistas universitários que queriam trocar informações. Mas, só após a difusão do computador doméstico, realizada efetivamente há uns quatro ou cinco anos, que o público pôde descobrir sua utilidade. Em The victorian internet, Tom Standage analisa o impacto da criação do telégrafo (surgido em 1837).
Uma nova tecnologia de comunicação permitia às pessoas se comunicarem quase que instantaneamente, estando à longa distância (...) Isto revolucionou o mundo dos negócios.(...) Romances floresceram sob impacto do telégrafo. Códigos secretos foram inventados por alguns usuários e desvendados por outros. (...) O governo e as leis tentaram controlar o novo meio e falharam. (...) Enquanto isto, pelos cabos, uma subcultura tecnológica com seus usos e vocabulário próprio se estabelecia.
Igual impacto teve a Internet. Antes do telégrafo, batizado de “a autoestrada do pensamento”, o ritmo de vida era superlento. As pessoas saíam para viajar de navio e não se ouviam notícias delas durante anos. Os países que quisessem saber se haviam ou não ganho determinada batalha esperavam meses pelos mensageiros, enviados no lombo dos cavalos. Neste mundo em que reinava a Rainha Vitória (1819-1901), o telégrafo provocou a maior revolução das comunicações desde o aparecimento da imprensa. A Internet não chegou a tanto. Mas nada encurta tanto distâncias como entrar num chat com alguém que esteja na Noruega, por exemplo. Se o telégrafo era “a autoestrada do pensamento”, talvez a rede possa ser a “superautoestrada”. Dos pensamentos e das abobrinhas. As tecnologias de conversação realmente mudam as conversas. Apesar de ser de fundamental utilidade para o trabalho e a pesquisa, o correio feito pela rede permite um tipo de conversa diferente daquela que ocorre por telefone. Talvez um dia, no futuro, pesquisadores analisem as razões pelas quais a rede, rápida e imediata e sem o vivo colorido identificador da voz, se presta a bate-papos (via e-mails, chats, comunicadores instantâneos) até mais informais do que os que fazemos por telefone. CAMARGO, Maria Sílvia. 24 dias por hora. Rio de Janeiro: Rocco, 2000. p. 135-137. Adaptado.
Mais de cem anos depois do surgimento do telefone, o começo dos anos 90 nos oferece um meio de comunicação que, para muitos, resgata um pouco do romantismo da carta. A Internet não usa papel colorido e perfumado, e sequer precisa de selos, mas, para muitos, fez voltar à moda o charme da comunicação por escrito. E, se o provedor não estiver com problemas, faz isso com o imediatismo do telefone. A rede também foi uma invenção que levou algum tempo para cair no gosto do público. Criada em 1993 para uso doméstico, há muito ela já era usada por cientistas universitários que queriam trocar informações. Mas, só após a difusão do computador doméstico, realizada efetivamente há uns quatro ou cinco anos, que o público pôde descobrir sua utilidade. Em The victorian internet, Tom Standage analisa o impacto da criação do telégrafo (surgido em 1837).
Uma nova tecnologia de comunicação permitia às pessoas se comunicarem quase que instantaneamente, estando à longa distância (...) Isto revolucionou o mundo dos negócios.(...) Romances floresceram sob impacto do telégrafo. Códigos secretos foram inventados por alguns usuários e desvendados por outros. (...) O governo e as leis tentaram controlar o novo meio e falharam. (...) Enquanto isto, pelos cabos, uma subcultura tecnológica com seus usos e vocabulário próprio se estabelecia.
Igual impacto teve a Internet. Antes do telégrafo, batizado de “a autoestrada do pensamento”, o ritmo de vida era superlento. As pessoas saíam para viajar de navio e não se ouviam notícias delas durante anos. Os países que quisessem saber se haviam ou não ganho determinada batalha esperavam meses pelos mensageiros, enviados no lombo dos cavalos. Neste mundo em que reinava a Rainha Vitória (1819-1901), o telégrafo provocou a maior revolução das comunicações desde o aparecimento da imprensa. A Internet não chegou a tanto. Mas nada encurta tanto distâncias como entrar num chat com alguém que esteja na Noruega, por exemplo. Se o telégrafo era “a autoestrada do pensamento”, talvez a rede possa ser a “superautoestrada”. Dos pensamentos e das abobrinhas. As tecnologias de conversação realmente mudam as conversas. Apesar de ser de fundamental utilidade para o trabalho e a pesquisa, o correio feito pela rede permite um tipo de conversa diferente daquela que ocorre por telefone. Talvez um dia, no futuro, pesquisadores analisem as razões pelas quais a rede, rápida e imediata e sem o vivo colorido identificador da voz, se presta a bate-papos (via e-mails, chats, comunicadores instantâneos) até mais informais do que os que fazemos por telefone. CAMARGO, Maria Sílvia. 24 dias por hora. Rio de Janeiro: Rocco, 2000. p. 135-137. Adaptado.
De acordo com o exposto no texto, a comunicação via Internet
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154840
Direito Tributário
A Indústria A10, do Rio de Janeiro, vendeu produtos a prazo para a Comercial Mega Nobre, no Espírito Santo, nas seguintes condições: produtos R$ 250.000,00 e IPI R$ 50.000,00.
A Comercial Mega Nobre vendeu essas mesmas mercadorias, também a prazo, para o Mercado Severo, com sede em Recife, Pernambuco, por R$ 400.000,00. Essas mercadorias foram vendidas para um consumidor final, também em Pernambuco, para recebimento em duas parcelas sucessivas de R$ 450.000,00 e R$ 250.000,00, a 30 e 60 dias.
Informações adicionais:
• Alíquotas internas de ICMS: Rio de Janeiro 19%; Espírito Santo 17% e Pernambuco 18%.
• O custo de transporte das mercadorias está incluso no valor da transação.
• As empresas não têm saldos anteriores de créditos ou valores a pagar de ICMS.
O ICMS a ser recolhido pela Indústria A10, pela Comercial Mega Nobre e pelo Mercado Severo, em reais, é
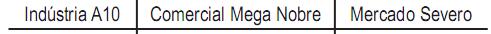
A Comercial Mega Nobre vendeu essas mesmas mercadorias, também a prazo, para o Mercado Severo, com sede em Recife, Pernambuco, por R$ 400.000,00. Essas mercadorias foram vendidas para um consumidor final, também em Pernambuco, para recebimento em duas parcelas sucessivas de R$ 450.000,00 e R$ 250.000,00, a 30 e 60 dias.
Informações adicionais:
• Alíquotas internas de ICMS: Rio de Janeiro 19%; Espírito Santo 17% e Pernambuco 18%.
• O custo de transporte das mercadorias está incluso no valor da transação.
• As empresas não têm saldos anteriores de créditos ou valores a pagar de ICMS.
O ICMS a ser recolhido pela Indústria A10, pela Comercial Mega Nobre e pelo Mercado Severo, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154839
Direito Tributário
A legislação instituiu a figura do contribuinte que fica obrigado a calcular, cobrar e recolher o ICMS ST (ICMS Substituição), com o principal objetivo de dotar a máquina arrecadadora com uma ferramenta melhor, mais eficiente e eficaz no controle do ICMS.
Com base nesse pressuposto, considere as afirmações a seguir.
I - A obrigatoriedade de recolhimento do ICMS ST incide sobre o contribuinte substituto.
II - O contribuinte substituído é aquele que tem a obrigatoriedade de recolher o tributo.
III - O contribuinte que assume o ônus do imposto deve recolher o ICMS ST.
Está correto o que se afirma em
Com base nesse pressuposto, considere as afirmações a seguir.
I - A obrigatoriedade de recolhimento do ICMS ST incide sobre o contribuinte substituto.
II - O contribuinte substituído é aquele que tem a obrigatoriedade de recolher o tributo.
III - O contribuinte que assume o ônus do imposto deve recolher o ICMS ST.
Está correto o que se afirma em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154838
Direito Tributário
A legislação fiscal vigente do Imposto de Renda estabelece que a compensação de prejuízo fiscal apurado em um exercício social anterior, devidamente registrado e controlado no Livro de Apuração do Lucro Real (LALUR), está limitada a 30% do valor do lucro líquido ajustado e, ainda, que ficará extinta dentro do seguinte prazo limite:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154837
Matemática Financeira
Uma indústria está analisando a conveniência de adquirir uma caminhonete no valor de R$ 120.000,00. A utilização do veículo deverá trazer receitas líquidas, nos próximos 4 anos, de R$ 30.000,00, R$ 25.000,00, R$ 30.000,00, e R$ 30.000,00. No final do quarto ano, espera-se vender a caminhonete por R$ 15.000,00. A taxa de retorno esperada pela empresa é de 10% ao ano, e a empresa só deverá adquirir a caminhonete se tal aquisição propiciar ganho financeiro.
Considerando-se exclusivamente as informações acima, qual é, em reais, o Valor Presente Líquido dessa operação e, consequentemente, a recomendação da compra, ou não, da caminhonete pela empresa?

Considerando-se exclusivamente as informações acima, qual é, em reais, o Valor Presente Líquido dessa operação e, consequentemente, a recomendação da compra, ou não, da caminhonete pela empresa?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154836
Matemática Financeira
A Cia. Renovar S/A encontra-se em fase de avaliação de propostas de investimentos de capital, como segue.

Admitindo-se que o orçamento de capital esteja limitado a R$ 11.500.000,00, as alternativas que, somadas, apresentam maior Valor Presente Líquido são:
Admitindo-se que o orçamento de capital esteja limitado a R$ 11.500.000,00, as alternativas que, somadas, apresentam maior Valor Presente Líquido são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154835
Matemática Financeira
O instrumento que permite equalizar o valor presente de um ou mais pagamentos (saídas de caixa) com o valor presente de um ou mais recebimentos (entradas de caixa) é a(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154834
Matemática Financeira
A Empresa Comercial Parton Ltda., obteve um empréstimo no Banco Novidade S/A com as seguintes condições:
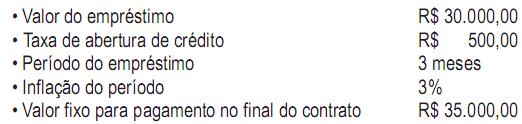
Considerando-se exclusivamente os dados acima, as taxas efetiva e real da operação para a Comercial Parton, foram, respectivamente, de
Considerando-se exclusivamente os dados acima, as taxas efetiva e real da operação para a Comercial Parton, foram, respectivamente, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154833
Matemática Financeira
Um investidor aplicou, durante 3 anos, R$ 500,00 por mês em um Fundo de Renda Fixa que oferece juros compostos de 1,5% ao mês. Ao final da aplicação, obteve R$ 23.637,98.
Esse tipo de operação, em matemática financeira, caracteriza o modelo denominado
Esse tipo de operação, em matemática financeira, caracteriza o modelo denominado
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154832
Matemática Financeira
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154831
Matemática Financeira
A taxa efetiva anual de juros correspondente à taxa nominal de 12% ao ano, capitalizada mensalmente, monta a
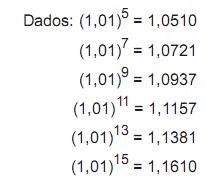
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154830
Matemática Financeira
Uma empresa obteve um desconto de uma duplicata no valor de R$ 12.000,00 no Banco Novidade S/A, com as seguintes condições:
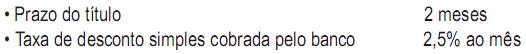
Considerando-se exclusivamente as informações acima, o valor creditado na conta corrente da empresa, em reais, foi de
Considerando-se exclusivamente as informações acima, o valor creditado na conta corrente da empresa, em reais, foi de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154829
Matemática Financeira
A taxa anual equivalente à taxa composta trimestral de 5% é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154828
Matemática Financeira
Um aplicador realizou um investimento que deverá ter valor de resgate de R$ 100.000,00 no seu vencimento, que ocorrerá dentro de 2 meses. Sabendo-se que a taxa de juros compostos utilizada pelo banco é de 2% ao mês, o valor do investimento original, em reais, foi de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154827
Matemática Financeira
Um aplicador realizou um investimento cujo valor de resgate é de R$ 80.000,00. Sabendo-se que a taxa de juros simples é de 3,5% ao mês e que faltam 5 meses para o resgate, o valor da aplicação, em reais, foi de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154826
Matemática Financeira
Uma loja de eletrodomésticos está realizando uma promoção em que na compra de qualquer artigo até R$ 1.000,00, o pagamento será em uma única prestação, 6 meses depois.
Um consumidor adquiriu mercadorias no valor de R$ 800,00, sendo informado de que a prestação a ser paga, dentro de 6 meses, seria de R$ 1.000,00.
A taxa mensal de juros composta cobrada pela loja está situada entre
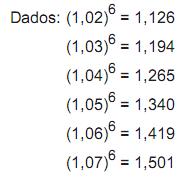
Um consumidor adquiriu mercadorias no valor de R$ 800,00, sendo informado de que a prestação a ser paga, dentro de 6 meses, seria de R$ 1.000,00.
A taxa mensal de juros composta cobrada pela loja está situada entre
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154825
Contabilidade Geral
A Lei no 11.638/07 promoveu fortes alterações na legislação brasileira das sociedades por ações. No campo contábil, tornou-se o marco inicial da harmonização das normas contábeis brasileiras ao cenário internacional.
Os International Financial Reporting Standards (IFRS) são considerados princípios básicos do conjunto de normas que estabelecem as regras contábeis gerais e específicas.
Tais princípios básicos são:
• as exigências de governos, órgãos reguladores ou fiscais não devem afetar as demonstrações financeiras preparadas nos termos da estrutura conceitual;
• as demonstrações financeiras devem ser preparadas segundo o modelo contábil calcado no custo histórico recuperável e na manutenção do capital financeiro.
Ao estabelecer os conceitos básicos para o preparo e apresentação das demonstrações financeiras, focadas nos usuários externos, a estrutura conceitual tem por finalidade
Os International Financial Reporting Standards (IFRS) são considerados princípios básicos do conjunto de normas que estabelecem as regras contábeis gerais e específicas.
Tais princípios básicos são:
• as exigências de governos, órgãos reguladores ou fiscais não devem afetar as demonstrações financeiras preparadas nos termos da estrutura conceitual;
• as demonstrações financeiras devem ser preparadas segundo o modelo contábil calcado no custo histórico recuperável e na manutenção do capital financeiro.
Ao estabelecer os conceitos básicos para o preparo e apresentação das demonstrações financeiras, focadas nos usuários externos, a estrutura conceitual tem por finalidade
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154824
Contabilidade Geral
A Comercial Obra não tem participação na Comercial Pronta e as duas empresas não estão sob o mesmo controle acionário. Elas acordaram que a primeira incorporaria a segunda, em 30 de junho de 2009, com base no acervo líquido avaliado pelo justo valor, por não estarem sob o mesmo controle acionário.
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
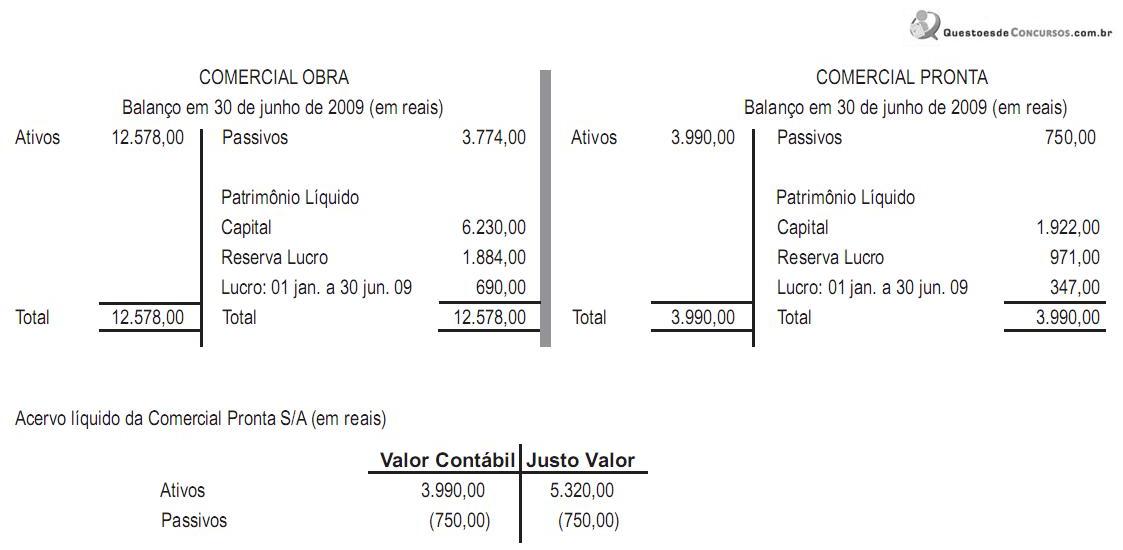
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154823
Contabilidade Geral
Uma companhia de capital fechado, no encerramento do exercício de 2009, na Demonstração do Resultado do Exercício, em 31 de dezembro de 2009, apurou, depois das Participações, um Lucro Líquido de R$ 1.500.000,00. Informações
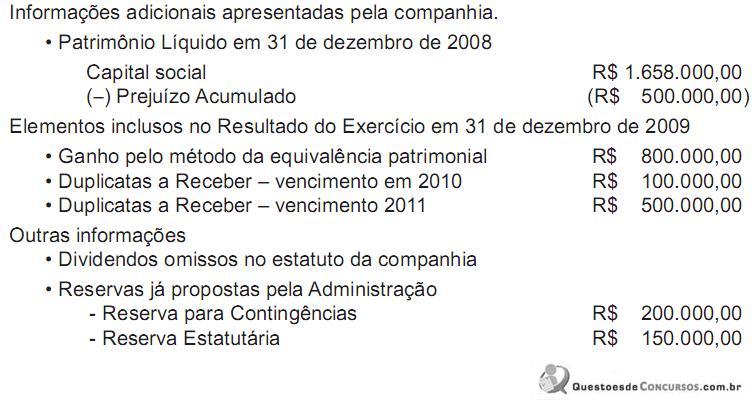
A companhia adotou como política ter a menor descapitalização possível. Para tal, tornou-se necessário fazer a distribuição menor possível dos dividendos obrigatórios, ao abrigo da lei, por meio da constituição da Reserva de Lucros a Realizar.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação social, o valor da Reserva de Lucros a Realizar (RLR) máxima, em reais, é
A companhia adotou como política ter a menor descapitalização possível. Para tal, tornou-se necessário fazer a distribuição menor possível dos dividendos obrigatórios, ao abrigo da lei, por meio da constituição da Reserva de Lucros a Realizar.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação social, o valor da Reserva de Lucros a Realizar (RLR) máxima, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154822
Auditoria
Na revisão analítica, o auditor externo deve preparar pessoalmente, de preferência, um papel de trabalho com as seguintes informações:
• saldo das contas do balanço patrimonial em 20X1 e 20X0;
• valor mensal por conta de receitas e despesas em 20X1;
• valor total por conta das receitas e despesas de 20X1 e 20X0.
Preparados os papéis de trabalho, o auditor deve calcular os índices econômico-financeiros como parte dos serviços de revisão analítica. A comparação dos índices da mesma empresa, em vários exercícios sociais, ou com os índices de outras empresas, preferencialmente do mesmo ramo e do mesmo porte, permite que o auditor avalie que contas apresentam flutuações incomuns e que deverão ser alvo de uma análise mais detalhada.
No decorrer de uma revisão analítica, o auditor apurou o índice de capitais próprios, pela seguinte fórmula de apuração:
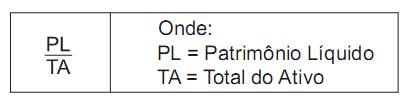
O resultado apurado fornece ao auditor o índice da
• saldo das contas do balanço patrimonial em 20X1 e 20X0;
• valor mensal por conta de receitas e despesas em 20X1;
• valor total por conta das receitas e despesas de 20X1 e 20X0.
Preparados os papéis de trabalho, o auditor deve calcular os índices econômico-financeiros como parte dos serviços de revisão analítica. A comparação dos índices da mesma empresa, em vários exercícios sociais, ou com os índices de outras empresas, preferencialmente do mesmo ramo e do mesmo porte, permite que o auditor avalie que contas apresentam flutuações incomuns e que deverão ser alvo de uma análise mais detalhada.
No decorrer de uma revisão analítica, o auditor apurou o índice de capitais próprios, pela seguinte fórmula de apuração:
O resultado apurado fornece ao auditor o índice da

 Conheça nossos planos