Foram encontradas 1.734 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O processo orçamentário no Brasil tem regras definidas na Constituição Federal e na legislação complementar e ordinária, principalmente no que tange às competências de cada poder na definição das receitas e despesas para um exercício. No que se refere às regras relativas às emendas à Lei do Orçamento, analise as afirmativas a seguir:
I – As emendas parlamentares são permitidas somente para alteração das despesas de custeio.
II – É obrigatória a execução das emendas individuais dos parlamentares ao Orçamento da União, no mínimo em 1,2% da receita corrente líquida prevista na Lei Orçamentária.
III – A execução das emendas individuais tratadas na EC nº 86/2015 obedecerá ao valor mínimo de 50% aplicado no custeio de ações e serviços públicos de saúde, exceto o pagamento de pessoal e encargos.
É correto somente o que se afirma em:
Texto 1: “O Ministério da Educação (MEC) não tem dinheiro para assinar novos contratos do Fundo de Financiamento Estudantil (FIES) neste semestre, disse o secretário executivo da pasta, Luiz Cláudio Costa. Ele informou que o MEC ainda não foi notificado da determinação judicial para reabertura do prazo de inscrições, mas adiantou que a pasta recorrerá da decisão.
Segundo Costa, “mesmo que [o prazo para inscrições] seja reaberto, será inútil”. Ele informou que foram reservados R$ 2,5 bilhões para o FIES, o limite foi atingido e não será possível financiar novos contratos neste semestre.
O FIES oferece cobertura da mensalidade de cursos em instituições privadas de ensino superior a juros de 3,4% ao ano. O estudante começa a quitar o financiamento 18 meses após a conclusão do curso. O programa acumula 1,9 milhão de contratos e abrange mais de 1,6 mil instituições.”
Fonte: Agência Brasil (http://agenciabrasil.ebc.com.br/educacao/noticia/2015-05/mecesta-
sem-dinheiro-para-novos-contratos-do-fies)
Considerando a situação exposta no texto 1, caso o governo
optasse por alterar o orçamento para aumentar a dotação
orçamentária do FIES, deveria abrir um crédito:
Texto 1: “O Ministério da Educação (MEC) não tem dinheiro para assinar novos contratos do Fundo de Financiamento Estudantil (FIES) neste semestre, disse o secretário executivo da pasta, Luiz Cláudio Costa. Ele informou que o MEC ainda não foi notificado da determinação judicial para reabertura do prazo de inscrições, mas adiantou que a pasta recorrerá da decisão.
Segundo Costa, “mesmo que [o prazo para inscrições] seja reaberto, será inútil”. Ele informou que foram reservados R$ 2,5 bilhões para o FIES, o limite foi atingido e não será possível financiar novos contratos neste semestre.
O FIES oferece cobertura da mensalidade de cursos em instituições privadas de ensino superior a juros de 3,4% ao ano. O estudante começa a quitar o financiamento 18 meses após a conclusão do curso. O programa acumula 1,9 milhão de contratos e abrange mais de 1,6 mil instituições.”
Fonte: Agência Brasil (http://agenciabrasil.ebc.com.br/educacao/noticia/2015-05/mecesta-
sem-dinheiro-para-novos-contratos-do-fies)
A função econômica do Estado a que se refere o programa
mencionado no texto 1 é:
Uma empresa monopolista possui custo marginal igual a 2q. A equação de demanda desse mercado é dada por:
P=150-4q
Com base nessas informações, é correto afirmar que a perda de eficiência (perda de peso morto) da economia é:
As expectativas são responsáveis por efeitos diretos na economia. Entre os modelos que buscam compreender essa relação, encontra-se o chamado efeito Fisher, que modela a relação entre a expectativa de inflação e os juros real e nominal.
Com base nesse modelo, é correto afirmar que:
A administração de determinada entidade identificou indícios de que um item de seu imobilizado tenha sofrido perda por irrecuperabilidade.
Na sequência, a administração da entidade estimou as seguintesparcelas relativas ao valor recuperável desse item:
• Valor justo do item = $380.000
•Custos de alienação do item = $25.000
•Valor em uso do item = $370.000
Sabe-se que esse item é classificado como ‘ativo gerador de caixa’. Sabe-se também que o custo de aquisição desse item foi $1.000.000 e o saldo de sua depreciação acumulada é $640.000.Quanto à perda por irrecuperabilidade desse item, em conformidade com a Portaria STN nº 700, de 10 de dezembro de 2014, é correto afirmar que a entidade:
Analise a demonstração das mutações do patrimônio líquido:
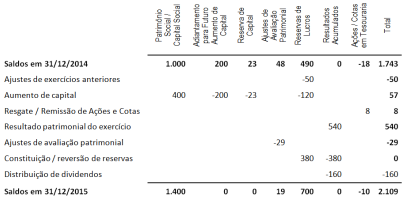
De acordo com essa análise e em conformidade com a Portaria
STN nº 700, de 10 de dezembro de 2014, é correto afirmar que:
Determinada prefeitura municipal apresentou a seguintedemonstração das variações patrimoniais consolidada relativaao exercício 2015 e os seguintes balanços patrimoniaisconsolidados relativos aos exercícios encerrados em31/12/2015 e 31/12/2014:
DEMONSTRAÇÃO DAS VARIAÇÕES PATRIMONIAIS 2015
Variações Patrimoniais Aumentativas
Impostos, Taxas e Contribuições de Melhoria 2.400.000
Contribuições 700.000
Exploração e Venda de Bens, Serviços e Direitos 1.000.000
VPA Financeiras, Juros e Encargos de Mora 10.000
Total das Variações Patrimoniais Aumentativas (I) 4.110.000
Variações Patrimoniais Diminutivas
Pessoal e Encargos -1.920.000
Benefícios Previdenciários e Assistenciais -288.000
Uso de Bens, Serviços e Consumo de Capital Fixo, Aluguel -40.000
Uso de Bens, Serviços e Consumo de Capital Fixo, Depreciação -150.000
VPD Financeiras, Juros e Encargos de Mora -8.000
VPD Financeiras, Juros e Encargos de Emp. e Financ. Obtidos -95.000
Perdas com Redução ao Valor Recuperável de Créditos a CP -80.000
Perdas com Alienação de Itens do Ativo Imobilizado -22.000
Custo de Mercadorias e Prod. Vendidos e Serviços Prestados -850.000
Total das Variações Patrimoniais Diminutivas (II) -3.453.000
RESULTADO PATRIMONIAL DO PERÍODO (III) = (I – II) 657.000
BALANÇO PATRIMONIAL 31/12/15 31/12/14
Ativo Circulante
Caixa e Equivalentes de Caixa 95.000,00 68.000,00
Créditos a Curto Prazo 650.000,00 350.000,00
Estoques 300.000,00 210.000,00
Total do Ativo Circulante 1.045.000,00 628.000,00
Ativo Não Circulante
Imobilizado 1.928.000,00 1.000.000,00
Total do Ativo Não Circulante 1.928.000,00 1.000.000,00
TOTAL DO ATIVO 2.973.000,00 1.628.000,00
Passivo Circulante
Obrig.Trab., Prev.e Assist.a Pagar a CP 173.000,00 65.000,00
Empréstimos e Financiamentos a CP 150.000,00 200.000,00
Fornecedores e Contas a Pagar a CP 13.000,00 43.000,00
Total do Passivo Circulante 336.000,00 308.000,00
Passivo Não Circulante
Empréstimos e Financiamentos a LP 1.410.000,00 750.000,00
Total do Passivo Não Circulante 1.410.000,00 750.000,00
Patrimônio Líquido
Patrimônio Social e Capital Social 500.000,00 500.000,00
Reservas 727.000,00 70.000,00
Total do Patrimônio Líquido 1.227.000,00 570.000,00
TOTAL DO PASSIVO E DO PATRIMÔNIO
LÍQUIDO 2.973.000,00 1.628.000,00
Sabe-se que durante o exercício 2015, essa prefeitura municipalrealizou as seguintes transações:
• Vendeu item do imobilizado por $100.000 à vista.
• Adquiriu dois novos itens para o imobilizado, cada um por$600.000, tendo sido um pago à vista e o outro adquiridomediante obtenção de financiamento (longo prazo).
• Obteve empréstimos (longo prazo) no montante de$210.000.
• Amortizou empréstimos e financiamentos obtidos nomontante de $200.000.
• Todos os juros e encargos financeiros ativos e passivosreconhecidos no período foram efetivamente recebidos epagos em caixa durante o período.
Com relação à demonstração dos fluxos de caixa relativa aoexercício 2015 elaborada em conformidade com a Portaria STNnº 700, de 10 de dezembro de 2014, é correto afirmar que:
Em 31/12/20X8 determinado ente apresentou balanço patrimonial onde constam os seguintes saldos:
• Caixa = $100.000,00
• Banco conta corrente = $890.000,00
• Banco conta poupança = $470.000,00
• Aplicação financeira em ouro = $120.000,00
• Aplicação financeira em fundo de capitalização = $60.000,00
• Aplicação financeira em fundo de ações negociadas na BM&FBovespa = $230.000,00
• Tributos arrecadados pelos bancos, mas ainda não recolhidos à conta do ente = $20.000,00
• Tributos a receber = $1.000.000,00
• Duplicatas a receber de clientes = $400.000,00
• Estoques = $200.000,00
As notas explicativas apresentam alguns detalhes sobre a liquidez e o risco desses ativos, conforme segue:
• Banco conta corrente: numerário disponível para uso pelo ente.
• Banco conta poupança: montante pode ser resgatado a qualquer momento sem penalidade, risco insignificante de mudança de valor, remuneração corresponde à reposição da inflação mais juros de 0,5% ao mês.
• Aplicação financeira em ouro: montante pode ser resgatado aqualquer momento, risco e remuneração correspondem àoscilação do preço da commodity no mercado internacional.
• Aplicação financeira em fundo de capitalização: montante só poderá ser resgatado daqui a 2 anos, resgate antecipado é penalizado como segue: nos primeiros 6 meses a pena por não cumprir carência é 60% do saldo do investimento; de 6 meses a 18 meses a pena por não cumprir carência é 40% do saldo do investimento; de 18 meses a 24 meses a pena por não cumprir carência é 25% do saldo do investimento, risco insignificante de mudança de valor, remuneração corresponde à reposição da inflação mais juros de 0,4% ao mês.
• Aplicação financeira em fundo de ações negociadas na BM&FBovespa: montante pode ser resgatado a qualquer momento, risco e remuneração correspondem à oscilação do preço das ações no mercado.
• Tributos arrecadados pelos bancos, mas ainda não recolhidos à conta do ente: receita orçamentária arrecadada que se encontra em poder da rede bancária em fase de recolhimento; esse montante será disponibilizado ao ente público em menos de uma semana e não há risco significativo quanto a isso.
• Tributos a receber: 10% do montante já está vencido há mais de 1 ano; 5% do montante está vencido há mais de 3 meses e menos de 1 ano; 12% do montante está vencido há menos de 3 meses; 60% do montante vencerá nos próximos 3 meses; o restante vencerá após os 3 próximos meses.
• Duplicatas a receber de clientes: 2% do montante já está vencido há mais de 1 ano; 5% do montante está vencido há mais de 3 meses e menos de 1 ano; 3% do montante está vencido há menos de 3 meses; 70% do montante vencerá nos próximos 3 meses; o restante vencerá após os 3 próximos meses.
• Estoques: 80% do montante se refere ao estoque de mercadorias que o ente costuma vender com mark-up de 1,6 e cujo giro de estoques é 20; 15% do montante se refere ao estoque de mercadorias que o ente costuma vender com mark-up de 1,9 e cujo giro de estoques é 3; o restante se refere ao estoque de material de consumo.
O valor do saldo de “caixa e equivalente de caixa” que a entidade
deveria apresentar em sua demonstração dos fluxos de caixa
apurada em 31/12/20X8 em conformidade com a Portaria STN nº
700, de 10 de dezembro de 2014, é:
A entidade ORA detém participação equivalente a 80% do capital social da entidade IDA, sua controlada.
A seguir são apresentados os balanços patrimoniais individuais dessas duas entidades:
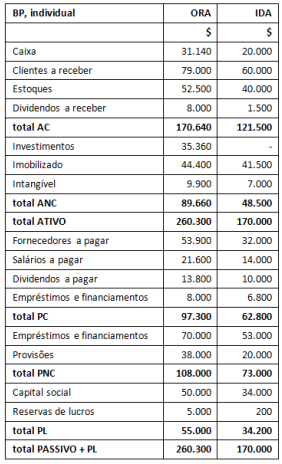
Com relação aos balanços patrimoniais individuais, sabe-se que:
Do estoque de ORA, uma parcela das mercadorias foi adquirida de IDA ao custo de $10.000; sabe-se que essas mercadorias haviam sido adquiridas de terceiros por IDA ao custo de $8.000. As demais mercadorias foram adquiridas de terceiros por ORA.
ORA ainda está devendo a IDA o montante de $25.000 pela compra de mercadorias.
ORA mensura seu investimento em controladas pelo método da equivalência patrimonial.
Em Investimentos, ORA reconhece $10.000 relativos ao ágio decorrente da expectativa de benefícios econômicos (goodwill) pagos quando da aquisição da participação em IDA..
Os dividendos a pagar provisionados por IDA serão distribuídos a seus acionistas na exata proporção das respectivas participações em seu capital social.
O valor correto do saldo do Ativo Circulante a ser apresentado no
balanço patrimonial consolidado é:
Considere a seguinte cronologia para determinar a data em que a entidade Vendedora deve reconhecer a receita de venda em seu sistema de contabilidade patrimonial, em conformidade com o regime de competência de exercício:
• Em 21/Janeiro/20X0 a entidade Vendedora firmou contratocom a entidade Compradora mediante o qual se comprometefabricar um bem conforme as especificações da Compradorae vendê-lo a essa entidade por $500.000.
• Em 05/Fevereiro/20X0 a entidade Vendedora concluiu o processo de fabricação do bem objeto do contrato em tela.Nessa data a administração da Vendedora conhece os custos incorridos na fabricação do bem em questão e consegue estimar os custos a serem eventualmente incorridos com a garantia.
• Em 31/Março/20X0 a entidade Vendedora transferiu os risco se benefícios relativos ao bem em questão à Compradora,deixou de ter envolvimento continuado com tal bem e tem expectativa de receber o valor negociado.
• Em 12/Abril/20X0 a entidade Compradora pagou àVendedora o preço do bem conforme negociado em21/Janeiro/20X0.
• Em 02/Outubro/20X0 expirou o prazo de vigência da garantia do bem, sem que qualquer defeito tenha sido notificado pela Compradora à Vendedora.
De acordo com a cronologia apresentada, essa data é:
Em Janeiro/20X1 o ente público adquiriu item para compor seuimobilizado pelo custo de aquisição (mensuração inicial) de$200.000.
Em função do tempo decorrido com o frete até oestabelecimento do ente público e sua instalação, esse item sóficou disponível para uso a partir de 01/Abril/20X1, quando aadministração do ente público fez as seguintes estimativas comrelação a ele:
• Vida econômica = 25 anos
• Vida útil = 15 anos
• Valor residual = $30.500
• Método de depreciação = cotas constantes
O valor da despesa de depreciação que o ente público deveriareconhecer em 20X1 em relação a esse item, em conformidadecom a Portaria STN nº 700, de 10 de dezembro de 2014, é:
Em Janeiro/20X0 o ente público adquiriu de terceiros um equipamento para compor seu imobilizado, pelo preço de$100.000 para pagamento em cota única daqui a 2 anos, sem juros.
Sabe-se que:
Além do preço de aquisição, o ente público incorreu também nos seguintes custos relativos à aquisição desse equipamento:
Finalmente, em 01/Fevereiro/20X0 a instalação do equipamento foi concluída e esse ficou disponível para uso pelo ente público conforme objetivado por sua administração.
O valor do custo de aquisição (mensuração inicial) de item de
imobilizado que o ente público deveria reconhecer em seu
balanço patrimonial em conformidade com a Portaria STN nº 700,
de 10 de dezembro de 2014, é:

 Conheça nossos planos