Questões de Concurso
Para tce-rs
Foram encontradas 1.490 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considere as seguintes transações realizadas pela Cia. Inglesa:
I. Recebeu em doação um terreno com restrições a serem cumpridas.
II. Emitiu novas ações com ágio.
III. Reconheceu variação cambial de controladas no exterior.
IV. Pagou dividendos anteriormente propostos e aprovados pela Cia.
V. Apurou lucro líquido no período.
VI. Aumentou o capital com Reservas de Lucros.
As transações que alteram o valor do Patrimônio Líquido da Cia. Inglesa são APENAS
A Cia. Colombiana S.A. incorreu, em 30/06/2014, em gastos relacionados com as seguintes transações:
I. Aquisição de 80% das ações da Cia. Argentina com o objetivo de diversificar sua atividade econômica.
II. Pagamento de um processo tributário que não estava provisionado no Balanço Patrimonial da Cia. Colombiana S.A.
III. Contratação e pagamento de uma apólice de seguro contra roubo com vigência de 12 meses.
IV. Aquisição de uma máquina especial para ser usada no processo produtivo.
Os gastos incorridos pela Cia. Colombiana S.A. nas transações I, II, III e IV foram reconhecidos, respectivamente, como
A Cia. Marcas Famosas S.A. possuía, em 31/12/2013, um ativo Intangível com vida útil indefinida cujo valor contábil era R$ 200.000,00, o qual era composto por:
− Custo de aquisição: R$ 280.000,00.
− Perda por desvalorização (reconhecida em 2013): R$ 80.000,00.
Em junho de 2014, a empresa realizou o Teste de Recuperabilidade do Ativo Intangível e obteve as seguintes informações:
− Valor em uso do ativo: R$ 290.000,00.
− Valor justo líquido das despesas de venda do ativo: R$ 240.000,00.
Complementarmente, as evidências indicaram que a vida útil desse ativo continua indefinida. Nesse caso, a Cia. Marcas Famosas S.A., em junho de 2014,
Considere as seguintes informações obtidas a partir das demonstrações contábeis das empresas Classificada S.A. e Sem Chance S.A:
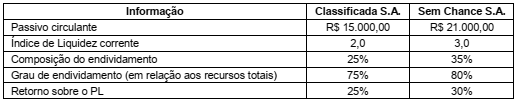
Com base nessas informações, a
A Cia. Futebol da Alemanha S.A. adquiriu produtos para revenda e pagou os seguintes valores:
Custo dos Produtos: R$ 250.000,00, sem tributos.
Frete sobre a compra: R$ 9.000,00, sem tributos.
Seguro para transporte até o depósito da empresa: R$ 5.000,00, sem tributos.
Tributos recuperáveis: R$ 42.000,00.
Tributos não recuperáveis: R$ 15.000,00.
A Cia. Futebol da Alemanha S.A. revendeu todos estes produtos por R$ 420.000,00, concedendo ao comprador um desconto de 5% pelo pagamento ter sido feito à vista. Com base nestas informações, o resultado na venda dessas mercadorias apurado pela Cia. Futebol da Alemanha S.A. foi, em reais,
A Cia. XPTO S.A. respondia, em 31/12/2013, aos seguintes processos judiciais:
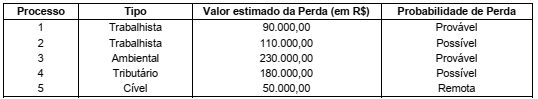
A Cia. XPTO S.A. deveria ter apresentado como Provisão, em seu Balanço Patrimonial de 31/12/2013, o valor de, em reais,
Em 31/12/2012, a empresa Serviços & Cia. adquiriu um caminhão por meio de um contrato de arrendamento mercantil financeiro, para ser pago em 6 parcelas anuais e consecutivas no valor de R$ 100.000,00 cada, vencendo a primeira em 31/12/2013. Sabe-se que o valor presente das prestações, na data de início do contrato, era R$ 462.000,00 e que se a empresa Serviços & Cia. tivesse adquirido o caminhão à vista, teria pagado R$ 470.000,00 (valor justo).
Nesse caso, a empresa Serviços & Cia. reconheceu
Em 31/12/2013, a Cia. Europeia adquiriu 80% das ações da Cia. Americana por R$ 6.400.000,00 com pagamento à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Americana era R$ 7.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 7.500.000,00, sendo que a diferença foi decorrente de um ativo intangível com vida útil indefinida registrado pela Cia. Americana.
No período de 01/01/2014 a 30/06/2014, a Cia. Americana reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido do primeiro semestre de 2014: R$ 600.000,00
− Distribuição de dividendos: R$ 150.000,00
− Ajustes acumulados de conversão de investida no exterior: R$ 80.000,00 (devedor)
Em 31/12/2013, a Cia. Europeia adquiriu 80% das ações da Cia. Americana por R$ 6.400.000,00 com pagamento à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Americana era R$ 7.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 7.500.000,00, sendo que a diferença foi decorrente de um ativo intangível com vida útil indefinida registrado pela Cia. Americana.
No período de 01/01/2014 a 30/06/2014, a Cia. Americana reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido do primeiro semestre de 2014: R$ 600.000,00
− Distribuição de dividendos: R$ 150.000,00
− Ajustes acumulados de conversão de investida no exterior: R$ 80.000,00 (devedor)

 Conheça nossos planos