Foram encontradas 1.490 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Instrução: Para responder à questão, considere a classificação das despesas por Categoria Econômica, “Grupo de Natureza da Despesa”, “Modalidade de Aplicação” e as informações a seguir:
A Prefeitura de Planície do Sul, no primeiro semestre de 2014, empenhou e pagou as seguintes despesas orçamentárias:

Instrução: Para responder à questão, considere a classificação das despesas por Categoria Econômica, “Grupo de Natureza da Despesa”, “Modalidade de Aplicação” e as informações a seguir:
A Prefeitura de Planície do Sul, no primeiro semestre de 2014, empenhou e pagou as seguintes despesas orçamentárias:
Determinado ente público, no primeiro quadrimestre de 2014, arrecadou as seguintes receitas orçamentárias:

Determinado ente público, no primeiro quadrimestre de 2014, arrecadou as seguintes receitas orçamentárias:
Considere as seguintes informações extraídas de demonstrativos contábeis do primeiro semestre de 2014 de determinada prefeitura da região sul do Brasil.
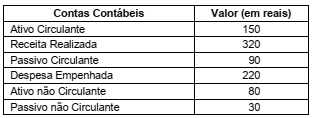
Com base nestas informações, o valor do Patrimônio Líquido é de, em reais,
Diante das normas de controle dos limites de endividamento impostas pela Lei de Responsabilidade Fiscal, considere:
I. A antecipação de receita tributária cujo fato gerador ainda não tenha ocorrido é equiparada a uma operação de crédito, porém, poderá ser realizada, desde que o ente esteja dentro do seu limite legal de endividamento.
II. Não se equipara à operação de crédito a confissão de dívida do Ente da federação.
III. Via de regra, a dívida pública consolidada refere-se àquela de longo prazo, diante disto as operações de crédito de prazo inferior a doze meses, cuja receita tenha constado do orçamento, não integram a dívida pública consolida.
IV. Vencido o prazo de recondução da dívida ao seu limite e enquanto perdurar o excesso, o ente ficará proibido de receber as transferências voluntárias da União ou do Estado.
V. Vencido o prazo de recondução da dívida ao seu limite e enquanto perdurar o excesso, o ente não ficará proibido de receber as transferências constitucionais da União e do Estado.
Está correto o que se afirma APENAS em
Com objetivo de controlar os gastos de pessoal, a LRF estabeleceu limites e controles. Nesse sentido considere:
I. A repartição dos limites para o poder judiciário nas esferas federais e estaduais é de 6%, enquanto que nas municipais é de 3%.
II. A repartição dos limites para o legislativo federal é de 2,5%, no estadual é de 3% e no municipal é de 6%, sendo que nestes percentuais devem ser inclusos os gastos de pessoal dos Tribunais de Contas.
III. A repartição dos limites para o poder executivo na União e nos Estados é de 49% enquanto que no poder executivo municipal é de 54%.
Está correto o que se afirma APENAS em
Com relação aos créditos adicionais tratados na Lei n° 4.320/1964, considere:
I. Créditos extraordinários serão abertos por lei específica e autorizados por decreto.
II. Créditos especiais serão abertos por lei e autorizados por decreto.
III. A abertura de crédito extraordinário independe da existência de recursos disponíveis.
IV. Crédito especial refere-se aquele destinado às despesas para as quais não haja dotação específica, bem como aquele destinado ao reforço de dotação pré-existente.
Está correto o que se afirma APENAS em
Em relação à elaboração das peças de planejamento, considere:
I. De acordo com a Constituição Federal, o Plano Plurianual − PPA, por se tratar de plano de investimentos, deve prever apenas as despesas de capital.
II. Tendo em conta que no PPA já foram estabelecidas as premissas dos investimentos, a Lei de Diretrizes Orçamentárias estabelecerá somente as despesas de custeio.
III. A dotação para investimento com duração superior a um exercício financeiro que não esteja previsto no Plano plurianual − PPA ou em lei que autorize a sua inclusão, não poderá ser consignado na Lei Orçamentária Anual − LOA.
IV. A Lei Orçamentária Anual − LOA consignará dotações globais destinadas a atender indiferentemente as despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras despesas.
Está correto o que se afirma APENAS em

 Conheça nossos planos