Foram encontradas 129 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando o disposto na Lei Complementar nº. 101/2000 – Lei de Responsabilidade Fiscal, considere as afirmativas a seguir em Verdadeiras ou Falsas.
( ) Concessão de garantia é o compromisso de adimplência de obrigação financeira ou contratual assumida pelo ente da federação ou entidade a ela vinculada.
( ) Dívida mobiliária é aquela advinda da emissão de títulos públicos pelo ente da federação ou entidade a ela vinculada.
( ) Dívida Flutuante é aquela cujo valor é apurado deduzindo-se as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiros do montante da dívida consolidada, e, constitui-se em uma dívida de curto prazo e, portanto, correspondente a um período de doze meses, que deve ser liquidada no mesmo exercício financeiro.
( ) Dívida Pública Fundada ou Consolidada é o montante total apurado, sem duplicidade, de obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização a prazo superior a doze meses.
( ) Operação de crédito compreende as exigibilidades superiores a doze meses, contraídas para atender a desequilíbrio orçamentário ou a financeiro e, deve ser escriturada com individuação e especificações que permitam verificar, a posição dos empréstimos e os respectivos serviços de amortização e juros.
( ) Refinanciamento de dívida mobiliária advém da emissão de títulos para pagamento do principal acrescido da atualização monetária.
As afirmativas são, respectivamente,
Considerando o disposto, assinale a alternativa que apresente somente estágios da execução orçamentária.
Em relação às receitas públicas, analise as afirmativas a seguir:
I. Receitas sob o enfoque patrimonial, são aumentos nos benefícios econômicos durante o período contábil sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos, que resultem em aumento do patrimônio líquido e que não sejam provenientes de aporte dos proprietários da entidade.
II. Receitas sob o enfoque orçamentário, determina que receitas são disponibilidades de recursos financeiros do exercício orçamentário e cuja finalidade precípua é viabilizar a execução das políticas públicas, a fim de atender às necessidades coletivas e demandas da sociedade.
III. Receitas Correntes são arrecadadas dentro do exercício financeiro, mas não provocam efeito sobre o patrimônio líquido, aumentando as disponibilidades financeiras do Estado por meio de tributos, de contribuições, da exploração do patrimônio ou de atividades econômicas.
IV. Receitas de Capital geralmente não provocam efeito sobre o patrimônio líquido, sendo provenientes da realização de recursos financeiros oriundos da constituição de dívidas e da conversão, em espécie, de bens e direitos e de recursos recebidos de outras pessoas de direito público ou privado.
É correto o que se afirma somente em
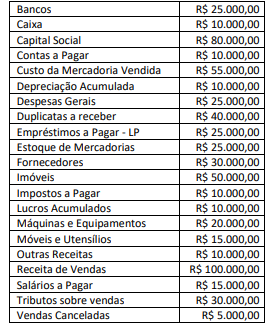
O Ativo é composto de bens e direitos, respectivamente, coisas úteis que satisfazem às necessidades e a empresa possui valores a receber de terceiros; o Passivo é composto de valores a pagar; e o Patrimônio Líquido corresponde a diferença entre eles. (MARION, 2016)
Considerando somente os dados apresentados, após a apuração do resultado, o Balanço Patrimonial do exercício de 2023 evidenciará (desconsidere os efeitos fiscais)
Considerando somente os dados apresentados, após a apuração do resultado, a Demonstração do Resultado do exercício de 2023 evidenciará um Resultado Líquido no período correspondente a (desconsidere os efeitos fiscais)
1. Pagamento de Fornecedores no valor de R$ 3.400,00 relativos a compras de mercadorias para revenda efetuadas no mês de dezembro/2022 para pagamento a prazo.
2. Pagamento de despesas com energia no valor de R$ 620,00 e de serviços de internet no valor de R$ 150,00, relativas ao mês de janeiro de 2023.
3. Recebimento de clientes no valor de R$ 2.000,00, a vendas a prazo realizadas no mês de dezembro/2022, com o valor de R$ 200,00 correspondente a juros por atraso.
Os lançamentos apresentados referem-se, respectivamente, a fatos contábeis
A situação líquida da empresa é apresentada pela diferença entre o Ativo e o Passivo, ou seja, a diferença entre a composição do patrimônio. Considerando o disposto, analise a composição hipotética de um patrimônio a seguir:
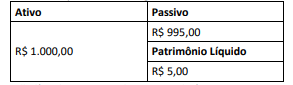
A situação líquida patrimonial apresentada é
Contabilidade é uma ciência porque possui objeto de estudo; tem um método próprio de análise, que é o das partidas dobradas e um axioma derivado do próprio método que diz: “todo débito possui um crédito correspondente”. (CFC, 2019) A afirmativa refere-se ao fato de a contabilidade possuir um objeto de estudo.
Considerando-o, relacione as afirmativas a seguir a seus respectivos conceitos:
(1) Bens
(2) Direitos
(3) Obrigações
(4) Patrimônio
(5) Patrimônio Líquido
( ) Conjunto de direitos e bens, tangíveis ou intangíveis, móveis ou imóveis, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades e suas obrigações.
( ) São dívidas, compromissos a serem quitados, valores que devem ser pagos a terceiros, representam os débitos da empresa.
( ) São os recursos que a empresa tem a receber ou a recuperar junto a alguém, representam os créditos da empresa
( ) Situação líquida do patrimônio, representa o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
( ) Todas as coisas que possuem valor econômico e que podem ser convertidas em dinheiro, alguns são utilizadas na realização do objetivo principal da empresa.
A sequência correta é
A Lei Orgânica do Município de Conquista dispõe: “Art. 1º O Município de Conquista, Estado de Minas Gerais, com a autonomia político-administrativa que lhe é outorgada pelo art. 18 da Constituição Federal, tem como fundamentos básicos a Liberdade, a Soberania, a Cidadania, a Dignidade da pessoa humana, os valores sociais do trabalho e da livre iniciativa e o pluralismo político [...] Art. 2º São Poderes do Município, independentes e harmônicos entre si, o Legislativo e o Executivo.” A referida lei trata dos direitos e deveres individuais e coletivos e dos direitos sociais.
Constitui-se em um direito social a garantia/compromisso do município de que
Ética profissional corresponde a competência técnica, aprimoramento constante, respeito às pessoas, confidencialidade, privacidade, tolerância, flexibilidade, fidelidade, envolvimento, afetividade, correção de conduta. (GLOCK; GOLDIM, 2003)
Considerando a temática, julgue as afirmativas a seguir em verdadeiras (V) ou falsas (F).

As afirmativas acima são, respectivamente,
Existe uma necessidade de liderança nos negócios, ao mesmo tempo existe uma lacuna sobre o que isso significa na prática. Sim, liderança e gerenciamento são diferentes, diferem em motivação, história pessoal e no modo de pensar e agir. (KOTLER, 2002)
Considerando o disposto, analise as afirmativas a seguir:
I. Gerentes adotam atitudes impessoais em relação a metas; líderes atitudes pessoais e ativa em relação ao alcance de metas.
II. Gerentes exibem as características essenciais de liderança; todos os líderes se veem gerenciando, então gerenciar e liderar são a mesma coisa.
III. Gerenciamento é a visão dos métodos, do melhor modo de se conseguir bons resultados; liderança é lidar com objetivos e metas, concentrar-se em conseguir coisas desejadas pelas pessoas.
IV. Gerentes têm foco em sistemas, processos e tecnologia, procurando dirigir os trabalhadores; líderes estão orientados para as pessoas, contexto e cultura, procurando servir os colaboradores da organização.
É correto o que se afirma somente em
Os Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs) apresentam informações financeiras e não financeiras sobre fenômenos econômicos, além de outros fenômenos. O objetivo da elaboração e divulgação da informação contábil é fornecer informação para fins de prestação de contas e responsabilização (accountability) e tomada de decisão (CFC, 2016). É inegável a importância das informações incluídas nos RCPGs, entretanto existem restrições acerca delas, entre as quais
As modalidades de licitação conduzem o processo de compra de produtos e de serviços públicos, com características próprias e únicas, as modalidades são classificadas em conformidade com a lei. (JUSTEN FILHO, 2023)
Considerando o disposto na Lei 14.133/21, constitui-se em uma modalidade de licitação o (a)
Assinale a alternativa que complete corretamente o conceito apresentado acima.
Um município apresentou as informações a seguir referentes ao exercício financeiro de 2023:
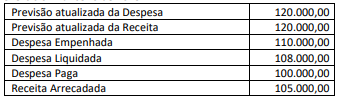
Considerando somente os dados apresentados, o Balanço
Orçamentário de 2023 evidenciará um resultado orçamentário de
Está determinado para utilização no Padrão Ofício que o (s)
Considerando o disposto, classifique a discriminação das despesas a seguir em Despesas Correntes (DCOR) ou Despesas de Capital (DCAP):
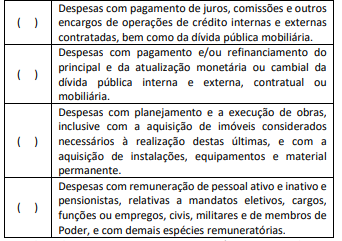
Assinale a alternativa que apresente a sequência correta, de cima para baixo.
A Constituição Federal de 1988 dispõe: “Art. 74. Os Poderes Legislativo, Executivo e Judiciário manterão, de forma integrada, sistema de controle interno [...]”
Segundo a Constituição Federal de 1988, os Poderes Legislativo, Executivo e Judiciário manterão, de forma integrada, sistema de controle interno, cuja finalidade é
Em relação às críticas que podem ser feitas à articulação entre cidadão e consumidor, analise as afirmativas a seguir:
I. A Nova Administração Pública trata os cidadãos como consumidores, esquecendo-se do seu papel maior dentro do contexto político.
II. Apesar de a maior parte dos serviços públicos ser de natureza profissional, o cidadão é mais do que um mero consumidor.
III. Existe uma grande diferença entre as atividades governamentais voltadas para o consumidor e as voltadas para o cidadão: “a frequência da ocorrência”.
Assinale
Com base no que se pode afirmar acerca dos processos gerenciais, analise as afirmativas a seguir:
I. A estrutura organizacional é constituída em conformidade com as características de suas operações, do pessoal, da tecnologia disponível e de outras variáveis que interferem nas atividades da empresa.
II. Com o tempo, essas características mudam e a estrutura pode deixar de ser adequada, o que demandará a revisão e o redesenho do processo.
III. O redesenho é necessário para fazer com que a estrutura volte a se mostrar adequada para a realidade da organização.
Assinale

 Conheça nossos planos