Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 4.209 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243209
Auditoria
Na auditoria das contas de patrimônio líquido de uma empresa estruturada sob a forma de uma sociedade por ações, o profissional encarregado do trabalho obteve as seguintes informações sobre a constituição da reserva legal no exercício encerrado em 31-12-2011:
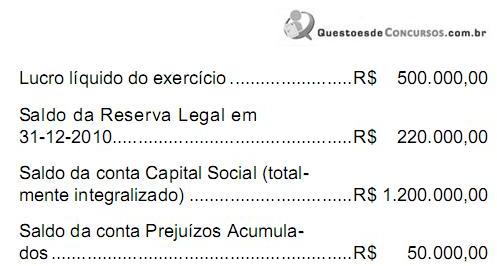
Com base nessas informações, ao efetuar a conferência dos cálculos sobre o valor acrescido à reserva legal no exercício, o auditor constatou que o mesmo estava
incorreto. Procedeu à recomendação da retificação do valor contabilizado para o valor correto que, em R$, era
Com base nessas informações, ao efetuar a conferência dos cálculos sobre o valor acrescido à reserva legal no exercício, o auditor constatou que o mesmo estava
incorreto. Procedeu à recomendação da retificação do valor contabilizado para o valor correto que, em R$, era
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243208
Auditoria
O auditor independente ou externo
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243207
Auditoria
NÃO constitui um princípio básico do controle interno da administração pública:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243205
Contabilidade de Custos
A Cia. Industrial Monte Azul do Sul iniciou suas atividades em julho de 2011 com a fabricação de 60.000 unidades do produto X. No final do mês, existiam no estoque 20.000 unidades do produto em elaboração com grau de acabamento equivalente a 50% do produto pronto. O restante da produção foi acabado e foram vendidas 32.000 unidades ao preço de R$ 300,00 cada uma. As seguintes informações adicionais foram extraídas de dados fornecidos pelo departamento de custo da referida companhia:
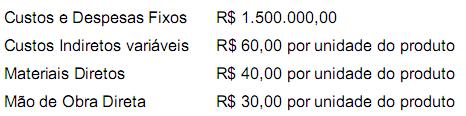
O Lucro Bruto da companhia no período corresponderá, se ela utilizar o custeio por absorção, em R$, a
O Lucro Bruto da companhia no período corresponderá, se ela utilizar o custeio por absorção, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243204
Contabilidade de Custos
O sistema de custeio no qual os custos e despesas fixos são lançados diretamente em conta de resultado do exercício é denominado custeio
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243203
Contabilidade Geral
O material considerado genericamente inservível, para a repartição, órgão ou entidade que detém sua posse ou propriedade, quando sua manutenção for onerosa, ou seu rendimento precário, em virtude de uso prolongado, desgaste prematuro ou obsolescência, deve ser classificado como
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243202
Contabilidade Pública
Um demonstrativo que é exigido em todos os Relatórios Resumidos da Execução Orçamentária bimestrais é o relativo
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243201
Contabilidade Pública
Os seguintes dados foram extraídos do Balanço Financeiro de um município em determinado exercício, cujos ingressos e dispêndios extra-orçamentários foram
constituídos apenas pelos restos a pagar do exercício e pelos restos a pagar de exercícios anteriores pagos no exercício corrente:
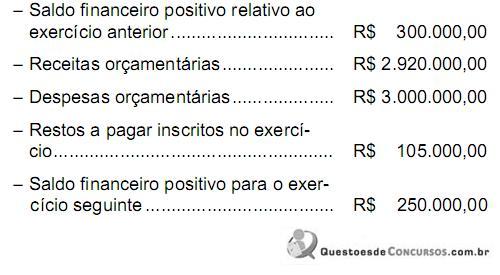
Considerando-se apenas essas informações, o valor dos restos a pagar de exercícios anteriores que foi pago no exercício corrente correspondeu, em R$, a
constituídos apenas pelos restos a pagar do exercício e pelos restos a pagar de exercícios anteriores pagos no exercício corrente:
Considerando-se apenas essas informações, o valor dos restos a pagar de exercícios anteriores que foi pago no exercício corrente correspondeu, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243200
Contabilidade Pública
São créditos adicionais especiais aqueles destinados a custear despesas
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243199
Contabilidade Pública
De acordo com a NBC T 16.9, que trata da depreciação no setor público, analise:
I. A vida útil econômica deve ser definida com base em parâmetros e índices admitidos em norma ou laudo técnico específico.
II. O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos, no final de cada exercício.
III. No cálculo da depreciação de bens imóveis deve ser considerado o custo de construção do imóvel acrescido do valor de aquisição dos terrenos.
IV. O valor contábil do bem corresponde ao seu custo de aquisição, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada.
É correto o que consta APENAS em
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243198
Contabilidade Pública
Restos a Pagar processados são despesas
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243197
Contabilidade Pública
É um exemplo de despesa corrente:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243196
Contabilidade Pública
É um exemplo de receita extra-orçamentária:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243195
Administração Financeira e Orçamentária
O princípio que estabelece que a Lei de Orçamento não consigne dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de
terceiros, transferências ou quaisquer outras, é denominado princípio orçamentário da
terceiros, transferências ou quaisquer outras, é denominado princípio orçamentário da
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243194
Contabilidade Pública
Os procedimentos do SIAFI impõem a determinados servidores, formalmente designados pela unidade gestora, a confirmação da conformidade dos lançamentos efetuados no sistema relativamente aos fatos que devem representar. A que consiste no confronto da documentação comprobatória com o registro efetuado no SIAFI, atestando que, para todos os lançamentos existe a documentação hábil exigida pela legislação que disciplina a execução orçamentária, financeira e contábil, é denominada Conformidade
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243193
Contabilidade Pública
O documento contábil utilizado no SIAFI para apropriação de receitas e despesas, bem como outros atos e fatos administrativos, é denominado Nota de
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243192
Contabilidade Pública
Em relação à conceituação, objeto e campo de aplicação da Contabilidade Pública (NBC T 16.1), é correto afirmar:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243191
Análise de Balanços
A análise horizontal do Balanço Patrimonial levantado em 31-12-2011 mostrou que a conta de Clientes aumentou 40% em relação ao seu valor em 31-12-2010, que correspondeu a R$ 250.000,00. O total das vendas brutas da companhia realizadas a prazo nesse exercício foi R$ 1.080.000,00. Considerando-se o ano comercial, o prazo médio de recebimento das vendas a prazo foi, em dias, equivalente a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243190
Análise de Balanços
A análise vertical do Balanço Patrimonial em 31-12-2011 da Cia. Cafelândia mostrou que suas disponibilidades representavam 20% do total de seu Ativo Circulante. O índice de liquidez corrente da companhia para o mesmo exercício era de 1,5. O índice de liquidez imediata da companhia nesse exercício foi de
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243189
Contabilidade Geral
Como resultado do processo de convergência das normas brasileiras de contabilidade às internacionais:

 Conheça nossos planos