Foram encontradas 236 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I Na reavaliação de bens imóveis específicos, a estimativa do valor justo pode ser realizada utilizando-se o valor de reposição do bem devidamente depreciado. II O custo de construção de um ativo com semelhante potencial de geração de benefícios pode ser adotado como valor de mensuração de bem imóvel. III O resultado positivo (conta credora) decorrente da primeira reavaliação deverá ser contabilizado como reserva de reavaliação, conta integrante do patrimônio líquido.
Assinale a opção correta.
Tabela 2A1-I
A tabela a seguir representa o balancete de verificação que dará origem ao balanço patrimonial de um ente público.
contas (em reais)
disponível ------------------------------------------------------------------------------------------ 10.500
salários e encargos ---------------------------------------------------------------------------- 220.000
provisões (curto prazo) --------------------------------------------------------------------------- 8.000
receita de transferência ----------------------------------------------------------------------- 198.000
estoque de materiais de consumo (curto prazo) ----------------------------------------- 28.000
financiamentos (longo prazo) ----------------------------------------------------------------- 35.000
tributos a recolher -------------------------------------------------------------------------------- 45.000
veículos pesados --------------------------------------------------------------------------------- 70.000
depreciação acumulada ------------------------------------------------------------------------ 14.000
variação patrimonial diminutiva paga antecipadamente (curto prazo) --------------- 1.500
terreno --------------------------------------------------------------------------------------------- 120.000
despesa de água ---------------------------------------------------------------------------------- 6.000
receita de taxas ----------------------------------------------------------------------------------- 95.000
receita de aplicações ----------------------------------------------------------------------------- 1.000
materiais permanentes ------------------------------------------------------------------------- 34.000
aplicações financeiras (curto prazo) -------------------------------------------------------- 12.000
patrimônio/capital social ---------------------------------------------------------------------- 100.000
despesas de aluguel ---------------------------------------------------------------------------- 34.000
Para garantir o pleno funcionamento do sistema, foram necessários ainda os seguintes recursos: • pagamento a profissionais responsáveis pela instalação do sistema: R$ 4.000; • custos de realização de testes: R$ 1.800; • outras despesas administrativas incorridas: R$ 500.
Após analisar essas informações, o gestor contábil do referido ente, sabendo que este espera a geração de benefícios econômicos a partir da implantação do sistema, deverá reconhecer o intangível no valor, em reais, de
De acordo com o MCASP 8.ª edição, após análise do lançamento contábil, o registro precedente corresponde a
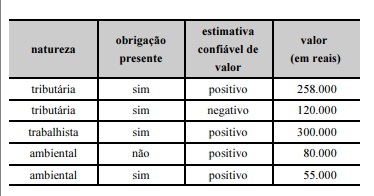
O departamento jurídico dessa entidade informa ainda que é considerada provável a saída de recursos que incorporem benefícios econômicos para liquidar as obrigações.
A partir da classificação desses processos, o valor da provisão que deverá ser reconhecida nas contingências pelo gestor contábil da entidade corresponde a
• valor de uso dos tratores — R$ 820.000; • valor líquido de venda — R$ 800.000.
A partir dessa informação, o gestor contabilizou, em 31/12/20X9, uma perda a título de valor recuperável, no montante de R$ 20.000. O procedimento adotado está incorreto.
A respeito dessa situação hipotética, assinale a opção que apresenta o valor recuperável e a conclusão correta.

A correção da frase acima será mantida caso, sem qualquer outra alteração, os elementos sublinhados sejam substituídos, respectivamente, por:

 Conheça nossos planos