Questões de Concurso
Comentadas para analista judiciário - contabilidade
Foram encontradas 4.656 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


( )A auditoria interna deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, obrigando-se a informá-la, sempre por escrito ou verbalmente, de maneira reservada ou pública, sobre quaisquer indícios ou confirmações de irregularidades detectadas no decorrer de seu trabalho.
( )O termo “erro” aplica-se a ato intencional de omissão e/ou manipulação de transações e operações, adulteração de documentos, registros, relatórios, informações e demonstrações contábeis, tanto em termos físicos quanto monetários.
( )O termo “fraude” aplica-se a ato não-intencional de omissão, desatenção, desconhecimento ou má interpretação de fatos na elaboração de registros, informações e demonstrações contábeis, bem como de transações e operações da entidade, tanto em termos físicos quanto monetários.
( )A análise dos riscos da auditoria interna deve ser feita na fase de planejamento dos trabalhos; estão relacionados aos riscos sistemáticos e riscos não sistemáticos da entidade a ser auditada.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( )A atividade de auditoria interna compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos, e de gerenciamento de riscos, com a finalidade de assistir à administração da empresa e no cumprimento de seus objetivos.
( )A atividade auditoria interna está estruturada em procedimentos, com enfoque técnico, objetivo, sistemático e baseado em opiniões pessoais dos que trabalham nas empresas ou órgãos públicos auditados, bem como das pessoas que estão diretamente relacionadas ao trabalho de auditoria.
( )O trabalho de auditoria interna tem por finalidade agregar valor aos resultados das organizações, apresentando subsídios para o aperfeiçoamento dos processos, da gestão e dos controles internos, por meio da recomendação de soluções para as nãoconformidades apontadas nos relatórios.
( )A auditoria Interna deve ser documentada por meio de papéis de trabalho, elaborados em meio físico ou eletrônico, que devem ser organizados e arquivados de forma sistemática e racional.
( )Os papéis de trabalho podem ser elaborados de forma resumida, não necessitam de muitos detalhes e não precisam possuir muita abrangência para propiciarem a compreensão do planejamento, da natureza, da oportunidade e da extensão dos procedimentos de auditoria interna. No entanto, os papéis de trabalho precisam ser sigilosos e não podem ser divulgados aos empregados nem à diretoria das empresas.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
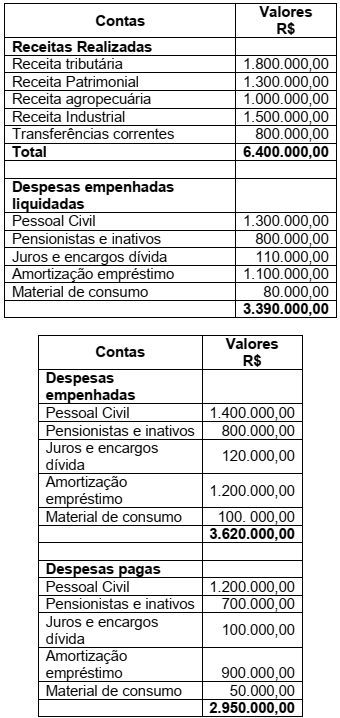
Assinale a alternativa correta que apresenta, respectivamente, o valor de restos a pagar e restos a pagar não processados.
I. Restos a pagar são todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.
II. Os restos a pagar podem ser restos a pagar processados, restos a pagar semi-processados e restos a pagar não processados.
III. Nos restos a pagar processados, as despesas já foram liquidadas. Nos restos a pagar semi-processados, as despesas encontram-se em liquidação, e nos restos a pagar não processados, as despesas ainda não foram liquidadas.
IV.No final do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar. No entanto, para a inscrição de restos a pagar é necessário observar as disponibilidades financeiras e as condições da legislação pertinente, para não afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal LRF.
Estão corretas as afirmativas:
I. Despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. A despesa orçamentária é uma transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada. II. Se o dispêndio não constar na lei orçamentária anual, ele será considerado um dispêndio extraorçamentário. III. Saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios são exemplos de dispêndios extraorçamentários. IV. As classificações das despesas orçamentárias são: institucional, funcional, sub funcional, por estrutura programática, por natureza e por categoria econômica.
Estão corretas as afirmativas:
I. Receitas Orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. II. As receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade. III. As receitas orçamentárias pertencem ao Estado e transitam pelo patrimônio do poder público. Todas as receitas orçamentárias precisam estar previstas na LOA Lei Orçamentária Anual. As receitas que não estiverem previstas no LOA deixam de ser consideradas receitas orçamentárias. IV. As receitas orçamentárias são classificadas segundo os critérios de natureza, fonte / destinação de recursos e indicador de resultado primário.
Estão corretas as afirmativas:
A empresa BCD Ltda, apresentou em 31.12.20X1 o seguinte Balanço Patrimonial:
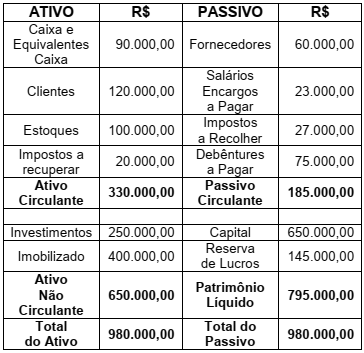
Durante o mês de janeiro de 20X2, ocorreram os seguintes fatos contábeis na empresa:
I. Pagamento a fornecedores R$ 20.000,00.
II. Recebimento de clientes R$ 50.000,00.
III. Pagamento de Impostos a Recolher R$ 20.000,00.
IV. Pagamento de Salários e Encargos R$ 23.000,00.
V. Pagamento de debêntures R$ 30.000,00.
VI. Venda à prazo de R$ 50.000,00 de mercadorias que estão no estoque, com lucro de 30% sobre o custo.
O Balanço Patrimonial levantado em
31.01.20X2, após a contabilização de todos
os fatos contábeis mencionados, modificou
o balanço anterior. Baseando-se na Norma
Brasileira de Contabilidade NBC TG 26 (R5)
– Apresentação das Demonstrações
Contábeis, assinale a alternativa incorreta.
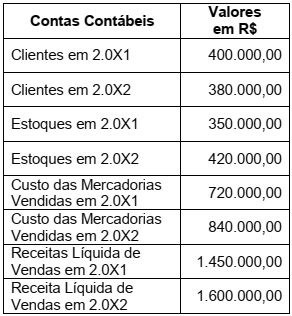
Assinale a alternativa correta que apresenta o valor total das compras de mercadorias no exercício de X2. Desconsidere a existência de tributos.

 Conheça nossos planos