Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.153 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480671
Administração Financeira e Orçamentária
No que se refere às despesas de exercícios anteriores, analise as assertivas e assinale a alternativa que aponta as corretas.
I. São despesas cujas obrigações se referem a exercícios findos que não foram empenhadas ou tiveram seus empenhos cancelados.
II. São despesas processadas, mas não liquidadas.
III. São Restos a Pagar com prescrição interrompida.
IV. São reconhecidas após o encerramento do exercício.
V. São despesas processadas, mas o credor não cumpriu sua obrigação
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480670
Administração Financeira e Orçamentária
Assinale a alternativa que corresponde à despesa extraorçamentária
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480669
Administração Financeira e Orçamentária
Assinale a alternativa INCORRETA sobre o reconhecimento da Receita Pública.
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480662
Contabilidade Geral
A Companhia Paris III S/A realiza anualmente a
depreciação do seu ativo imobilizado sempre
observando um valor residual de 15%. Em 31.12.2013
o seu ativo estava composto da seguinte forma:
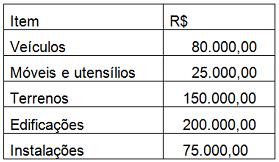
Para fins de encerramento do exercício de 2013, a Companhia solicita ao contador que proceda ao cálculo e a contabilização da depreciação dos respectivos bens. Assinale a alternativa correta.
Para fins de encerramento do exercício de 2013, a Companhia solicita ao contador que proceda ao cálculo e a contabilização da depreciação dos respectivos bens. Assinale a alternativa correta.
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480660
Contabilidade Geral
Quando uma empresa realiza vendas a prazo assume o risco referente a eventuais perdas decorrentes do não recebimento dos seus créditos e, para tanto, deve constituir a conta de Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD). Assinale a alternativa INCORRETA sobre PECLD.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis
|
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
Q436413
Direito Tributário
Em relação às retenções na fonte realizadas pela administração pública federal, julgue o item subsequente.
Haverá retenção da COFINS e da contribuição para o PIS/PASEP sobre os pagamentos efetuados pela ANTAQ na aquisição de bens imóveis pertencentes ao ativo não circulante da empresa vendedora.
Haverá retenção da COFINS e da contribuição para o PIS/PASEP sobre os pagamentos efetuados pela ANTAQ na aquisição de bens imóveis pertencentes ao ativo não circulante da empresa vendedora.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436268
Direito Tributário
Com base no disposto na Lei Complementar n.º 116/2003 e na Instrução Normativa da Receita Federal do Brasil n.º 971/2009, julgue os itens que se seguem.
A ANTAQ está dispensada de efetuar a retenção de contribuições sociais destinadas à Previdência Social quando a contratação de pessoa jurídica envolver somente serviços profissionais relativos ao exercício de profissão regulamentada por legislação federal, desde que tais serviços sejam prestados pessoalmente pelos sócios, sem o concurso de empregados ou de outros contribuintes individuais.
A ANTAQ está dispensada de efetuar a retenção de contribuições sociais destinadas à Previdência Social quando a contratação de pessoa jurídica envolver somente serviços profissionais relativos ao exercício de profissão regulamentada por legislação federal, desde que tais serviços sejam prestados pessoalmente pelos sócios, sem o concurso de empregados ou de outros contribuintes individuais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436267
Direito Tributário
Com base no disposto na Lei Complementar n.º 116/2003 e na Instrução Normativa da Receita Federal do Brasil n.º 971/2009, julgue os itens que se seguem.
As diárias para viagens, independentemente do valor, pagas a servidor público federal ocupante exclusivamente de cargo em comissão, não integram a base de cálculo para fins de incidência de contribuições sociais destinadas à Previdência Social e a outras entidades ou fundos administrados pela Secretaria da Receita Federal do Brasil.
As diárias para viagens, independentemente do valor, pagas a servidor público federal ocupante exclusivamente de cargo em comissão, não integram a base de cálculo para fins de incidência de contribuições sociais destinadas à Previdência Social e a outras entidades ou fundos administrados pela Secretaria da Receita Federal do Brasil.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436266
Direito Tributário
Em relação às retenções na fonte realizadas pela administração pública federal, julgue os seguintes itens.
Considere que a ANTAQ tenha efetuado pagamento com atraso para uma fundação de direito privado, instituída e mantida pelo poder público, pela prestação de serviços. Nesse caso, a retenção da contribuição para o financiamento da seguridade social (COFINS) deverá incidir sobre o valor da nota fiscal, incluídos os juros e multas por atraso no pagamento.
Considere que a ANTAQ tenha efetuado pagamento com atraso para uma fundação de direito privado, instituída e mantida pelo poder público, pela prestação de serviços. Nesse caso, a retenção da contribuição para o financiamento da seguridade social (COFINS) deverá incidir sobre o valor da nota fiscal, incluídos os juros e multas por atraso no pagamento.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436264
Legislação Federal
Em relação às retenções na fonte realizadas pela administração pública federal, julgue os seguintes itens.
A ANTAQ deverá efetuar a retenção do IR, da CSLL, da COFINS e da contribuição para o PIS/PASEP sobre os pagamentos que efetuar para empresa pública municipal pelo fornecimento de bens ou prestação de serviços em geral.
A ANTAQ deverá efetuar a retenção do IR, da CSLL, da COFINS e da contribuição para o PIS/PASEP sobre os pagamentos que efetuar para empresa pública municipal pelo fornecimento de bens ou prestação de serviços em geral.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436263
Direito Tributário
Em relação às retenções na fonte realizadas pela administração pública federal, julgue os seguintes itens.
Não serão retidos os valores correspondentes ao IR e às contribuições nos pagamentos efetuados às sociedades simples, em relação às próprias receitas dessas sociedades.
Não serão retidos os valores correspondentes ao IR e às contribuições nos pagamentos efetuados às sociedades simples, em relação às próprias receitas dessas sociedades.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436262
Contabilidade Geral
A ABC Ltda. vendeu mercadorias e prestou serviços de limpeza para a ANTAQ. No momento do pagamento, a ANTAQ efetuou a retenção na fonte de imposto de renda (IR) dos valores de R$ 18.000 e de R$ 96.000, relativos, respectivamente, à venda de mercadorias e à prestação de serviços de limpeza.
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta PIS a compensar da ABC Ltda. será debitada no valor de R$ 13.000, o qual se refere à prestação de serviços de limpeza.
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta PIS a compensar da ABC Ltda. será debitada no valor de R$ 13.000, o qual se refere à prestação de serviços de limpeza.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436259
Direito Tributário
Acerca dos impostos, taxas e contribuições, julgue os próximos itens.
Em virtude de rescisão de contrato, a multa paga por pessoa jurídica a pessoa jurídica isenta do IRPJ sujeita-se à incidência do imposto de renda na fonte, exceto quando se trata de multa ou qualquer outra vantagem referente às indenizações pagas ou creditadas em conformidade com a legislação trabalhista e aquelas destinadas a reparar danos patrimoniais.
Em virtude de rescisão de contrato, a multa paga por pessoa jurídica a pessoa jurídica isenta do IRPJ sujeita-se à incidência do imposto de renda na fonte, exceto quando se trata de multa ou qualquer outra vantagem referente às indenizações pagas ou creditadas em conformidade com a legislação trabalhista e aquelas destinadas a reparar danos patrimoniais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436255
Administração Financeira e Orçamentária
Julgue os itens que se seguem, relativos às receitas e despesas públicas e à execução orçamentária e financeira.
Os eventuais resultados positivos obtidos pelo ente público na prestação de serviços associados ao transporte aquaviário constituem receitas de capital.
Os eventuais resultados positivos obtidos pelo ente público na prestação de serviços associados ao transporte aquaviário constituem receitas de capital.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436254
Administração Financeira e Orçamentária
Julgue os itens que se seguem, relativos às receitas e despesas públicas e à execução orçamentária e financeira.
A estrutura de alocação dos créditos orçamentários é identificada na classificação funcional.
A estrutura de alocação dos créditos orçamentários é identificada na classificação funcional.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436246
Contabilidade Pública
Considerando os aspectos tributários contábeis, o sistema de custos e o plano de contas do setor público, julgue os seguintes itens.
Caso um órgão público efetue pagamento a fornecedor com acréscimo de juros por atraso no pagamento, a retenção na fonte do imposto sobre a renda e demais contribuições aplicáveis deverá incidir sobre o valor original da nota fiscal, excluídos os acréscimos de mora.
Caso um órgão público efetue pagamento a fornecedor com acréscimo de juros por atraso no pagamento, a retenção na fonte do imposto sobre a renda e demais contribuições aplicáveis deverá incidir sobre o valor original da nota fiscal, excluídos os acréscimos de mora.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436241
Contabilidade Pública
Com relação às variações patrimoniais e à mensuração de ativos e passivos, julgue os itens a seguir.
Caso um órgão público diminua do seu passivo elemento decorrente do pagamento de empréstimo tomado, haverá variação patrimonial ativa independente da execução orçamentária.
Caso um órgão público diminua do seu passivo elemento decorrente do pagamento de empréstimo tomado, haverá variação patrimonial ativa independente da execução orçamentária.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436238
Contabilidade Pública
Considerando os princípios de contabilidade no setor público, julgue os itens subsequentes.
No âmbito da contabilidade do setor público, é vedado o uso do critério de contagem do inventário por amostragem.
No âmbito da contabilidade do setor público, é vedado o uso do critério de contagem do inventário por amostragem.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436221
Contabilidade Geral
A respeito das contas que compõe o patrimônio líquido, julgue os itens seguintes.
A finalidade da reserva legal é garantir a integridade do capital social, não podendo ser distribuída como dividendos.
A finalidade da reserva legal é garantir a integridade do capital social, não podendo ser distribuída como dividendos.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436215
Contabilidade Geral
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue os itens subsecutivos.
Considere que o valor contábil líquido de um equipamento industrial seja R$ 10.000, o valor em uso, R$ 9.000 e o valor líquido de venda, R$ 10.100. Nessa situação, caso a empresa deseje continuar usando o bem em seu processo produtivo, deverá ser constituída provisão, para a redução ao valor recuperável, de R$ 1.000.
Considere que o valor contábil líquido de um equipamento industrial seja R$ 10.000, o valor em uso, R$ 9.000 e o valor líquido de venda, R$ 10.100. Nessa situação, caso a empresa deseje continuar usando o bem em seu processo produtivo, deverá ser constituída provisão, para a redução ao valor recuperável, de R$ 1.000.

 Conheça nossos planos