Foram encontradas 844 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Lei Federal nº 8.429/1992 trata dos atos de improbidade administrativa praticados por agentes públicos e os apresenta em três tipos: os que importam enriquecimento ilícito, os que causam prejuízo ao erário e os que atentam contra os princípios da Administração Pública.
Constitui um exemplo de ato de improbidade administrativa que importa enriquecimento ilícito:
Durante o exercício financeiro, em um determinado ente público foram levantadas as informações apresentadas no quadro, a seguir, com o objetivo de apurar o montante do superávit financeiro do exercício anterior para fins de abertura de créditos adicionais.
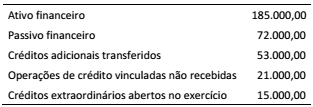
A partir das informações apresentadas, o montante disponível é:
Considere as informações sobre receitas constantes no Quadro 04 a seguir.
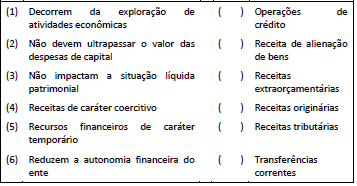
A sequência que apresenta a correspondência correta é:
A elaboração do orçamento público é baseada em alguns princípios que servem como balizadores do formato e do conteúdo do orçamento.
A elaboração detalhada do orçamento, que expresse a origem dos recursos e sua aplicação em cada exercício está em consonância com o princípio da:
O orçamento surgiu no setor público como instrumento de controle. A consolidação da democracia e o crescimento das atribuições do Estado criaram a necessidade de desenvolvimento de modelos orçamentários condizentes com as necessidades da Administração Pública.
Um elemento que caracteriza a concepção moderna de orçamento público é:
A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) foi a segregação das contas contábeis em grandes grupos, de acordo com as características dos atos e fatos nelas registrados.
De acordo com as disposições com a segregação das contas:
Ao final do exercício de 2015, uma determinada entidade pública iniciou o processo de revisão do valor patrimonial dos seus ativos. O extrato a seguir (Quadro 03) refere-se a um conjunto de equipamentos adquiridos para a Secretaria de Saúde do ente.
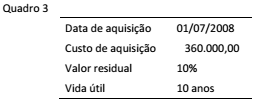
O processo de revisão do valor patrimonial do conjunto de ativos representado no Quadro 03 revelou necessidade de revisão do seu valor recuperável. Dessa forma, foi apurado que o valor em uso desses ativos ao final de 2015 representa 100.000,00. Como se trata de ativos específicos para a necessidade do ente, o valor líquido de venda não pode ser apurado.
A partir das informações apresentadas, ao final de 2015, a entidade:
O departamento de contabilidade de uma entidade pública precisa registrar um ativo no subgrupo Imobilizado, como Máquinas e Equipamentos, e definir sua vida útil para fins de depreciação. O manual do fabricante informa que a vida útil máxima da máquina é de 8 anos; o regulamento do Imposto de Renda permite que máquinas e equipamentos sejam depreciados em até 5 anos; a entidade, por questões operacionais, tem a prática de trocar esse tipo de máquina a cada 4 anos.
De acordo com as definições do MCASP, a vida útil desse ativo é de:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, editado pela Secretaria do Tesouro Nacional, o valor justo (fair value) é o valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
Para fins de reconhecimento inicial como elemento patrimonial, trata-se de um exemplo de ativo que deve ser registrado a valor justo:
Considere os dados do Quadro 02 a seguir, originados do sistema de contabilidade de uma entidade pública, relativos ao último exercício financeiro:
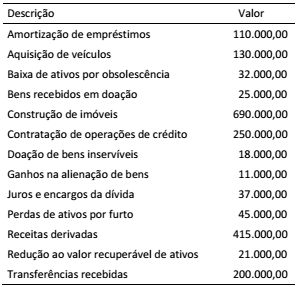
Considere os dados do Quadro 02 a seguir, originados do sistema de contabilidade de uma entidade pública, relativos ao último exercício financeiro:
A partir dos dados apresentados, as operações que causam
redução no patrimônio líquido da entidade totalizam:
O Código Civil apresenta uma classificação dos bens públicos de acordo com a sua utilidade no âmbito das atividades da Administração Pública.
De acordo com essa classificação:
Dentre as informações que devem ser geradas e disponibilizadas pelo Poder Legislativo em todos os entes governamentais está o Relatório de Gestão Fiscal (RGF), previsto na LRF.
Considerando as disposições legais e normativas para elaboração do RGF, é correto afirmar que:
As informações do Quadro 01 a seguir, expressas em milhares de reais, foram obtidas dos registros contábeis de uma empresa que elabora suas demonstrações contábeis de acordo com as normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC).
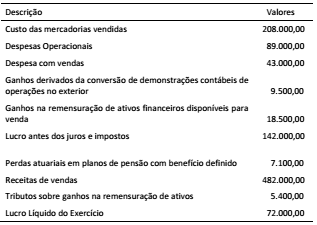
A partir das informações do quadro e das definições do CPC 26
(R1), o resultado abrangente do período é:

 Conheça nossos planos