Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 165 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961333
Direito Tributário
Acerca dos aspectos atinentes ao aproveitamento de créditos e
não cumulatividade do ICMS, julgue os itens a seguir, em
conformidade com a Lei estadual n.º 6.968/1996.
I. No caso de o ICMS destacado em documento fiscal ser maior do que o exigível pela legislação, o creditamento deverá ser proporcional ao imposto objeto de destaque.
II. O contribuinte possui direito linear ao crédito de ICMS nas entradas onerosas de mercadoria no estabelecimento, ainda que esses bens se refiram a atividades alheias àquelas ali praticadas.
III. A entrada no estabelecimento de energia elétrica consumida no processo de industrialização dá direito a créditos de ICMS.
Assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961332
Direito Tributário
A respeito das operações com tributação monofásica do ICMS
envolvendo gasolina, etanol anidro, combustível diesel, biodiesel
e gás liquefeito de petróleo, inclusive o derivado do gás natural,
assinale a opção correta, considerando as previsões da Lei
estadual n.º 6.968/1996.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961331
Direito Tributário
Ainda acerca do ITCMD, assinale a opção correta, de acordo
com a Lei estadual n.º 5.887/1989.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961330
Direito Tributário
No que concerne ao ITCMD, assinale a opção correta, em
conformidade com a Lei estadual n.º 5.887/1989.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961329
Direito Tributário
Acerca dos elementos que compõem a regra matriz de incidência
do IPVA, assinale a opção correta, de acordo com a Lei estadual
n.º 6.967/1996.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961328
Direito Tributário
Com relação ao fato gerador do IPVA, conforme previsto na Lei
estadual n.º 6.967/1996, assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961327
Direito Tributário
A respeito das obrigações acessórias atinentes ao ICMS, assinale
a opção correta, em atenção à Lei estadual n.º 6.968/1996.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961326
Direito Tributário
Para fins de ICMS, conforme a Lei estadual n.º 6.968/1996 e a
jurisprudência do STF, não se considera incentivo ou benefício
fiscal
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961325
Direito Tributário
De acordo com a Lei estadual n.º 6.968/1996, o ICMS
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961317
Contabilidade Geral
Ao final do período de reporte, uma companhia
identificou que uma máquina industrial de sua propriedade
apresentava indícios de ter sofrido desvalorização. Para testar se
a desvalorização de fato ocorreu e avaliar a necessidade de
promover ajustes no valor contábil da referida máquina
industrial, a empresa coletou as seguintes informações,
relacionadas à máquina industrial ao final do período de reporte.
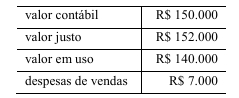
Diante dessa situação hipotética, é correto afirmar que, ao final do período de reporte, o valor contábil da máquina industrial
Diante dessa situação hipotética, é correto afirmar que, ao final do período de reporte, o valor contábil da máquina industrial
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961316
Contabilidade Geral
Cada uma das próximas opções apresenta uma situação
hipotética. Com base na Resolução CFC n.º 1.303/2010, assinale
a opção em que a situação descrita enseja o reconhecimento
contábil de um ativo intangível.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961315
Contabilidade Geral
Uma companhia aberta adquiriu um imóvel para uso,
tendo arcado com os seguintes gastos.
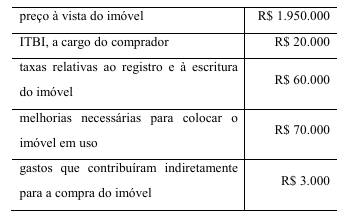
Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.
Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961314
Direito Tributário
No que concerne ao lançamento e à fiscalização do IBS e da
CBS, observado o disposto na Lei Complementar n.º 214/2025,
julgue os itens subsequentes.
I. A Secretaria Especial da Receita Federal do Brasil (RFB) e as administrações tributárias dos estados, do Distrito Federal e dos municípios podem celebrar convênio para delegação recíproca da atividade de fiscalização do IBS e da CBS em qualquer processo fiscal.
II. O confronto entre as informações existentes na base de dados das administrações tributárias e as fornecidas pelo sujeito passivo ou por terceiros não exclui a espontaneidade do sujeito passivo para fins de responsabilidade por infrações à legislação tributária.
III. No lançamento de ofício do IBS e da CBS para a constituição do crédito tributário decorrente de procedimento fiscal, a exigência do crédito tributário e a aplicação de penalidade isolada devem ser objeto de um único auto de infração.
Assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961313
Direito Tributário
Acerca da harmonização do IBS e da CBS, assinale a opção
correta com base no disposto na Lei Complementar n.º 214/2025.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961312
Direito Tributário
Em relação aos regimes específicos do IBS e da CBS, conforme
o disposto na Lei Complementar n.º 214/2025, assinale a opção
correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961311
Direito Tributário
Em relação aos regimes diferenciados do IBS e do CBS, em
conformidade com a Lei Complementar n.º 214/2025, assinale
a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961309
Direito Tributário
No que concerne às modalidades de extinção dos débitos de IBS
e de CBS, julgue os seguintes itens.
I. No caso de recolhimento do IBS e da CBS via split payment e de recolhimento pelo adquirente, a extinção dos débitos será vinculada à respectiva operação, ao passo que, no pagamento pelo contribuinte, a extinção dos débitos de IBS e de CBS, no período de apuração, orientar-se-á pela ordem cronológica do documento fiscal.
II. No âmbito do split payment simplificado, o percentual preestabelecido do valor das operações que corresponda aos valores do IBS e da CBS a serem segregados e recolhidos em decorrência da operação pode ser diferenciado por setor econômico ou por contribuinte.
III. No caso de pagamento indevido, o contribuinte fará jus à restituição do IBS e da CBS, ainda que a operação tenha gerado crédito para o adquirente dos bens ou serviços.
Assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961308
Direito Tributário
A respeito do local da operação e da base de cálculo do IBS e
da CBS, assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961307
Direito Tributário
Assinale a opção correta em relação à não cumulatividade do IBS
e da CBS, de acordo com o previsto na Lei Complementar
n.º 214/2025.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961305
Direito Tributário
No que se refere à hipótese de incidência do IBS e da CBS,
considerada a Lei Complementar n.º 214/2025, assinale a opção
correta.

 Conheça nossos planos