Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 9.307 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q976506
Contabilidade de Custos
Em relação ao custeio baseado em atividade – ABC, assinale a
alternativa correta:
Q976505
Auditoria Governamental
No que concerne a Prestação e julgamento das contas
governamentais, qual das alternativas abaixo está correta?
Q976504
Auditoria Governamental
Os Poderes Legislativo, Executivo e Judiciário manterão, de
forma integrada, sistema de controle interno. São finalidades do
controle interno no âmbito constitucional, exceto:
Q976503
Contabilidade Geral
De acordo com o CPC 18 (R3) – Investimento em coligada, em
controlada em empreendimento controlado em conjunto, pode-se afirmar:
Q976502
Direito Administrativo
Bens públicos são aqueles que pertencem às pessoas jurídicas
de direito público interno, à administração direta ou indireta.
Enfim, são os que pertencem a uma entidade de direito público,
como bens pertencentes à União, ao Estado, aos Municípios. No
que diz respeito aos Bens Públicos, pode-se afirmar:
Q976501
Contabilidade Geral
Situação hipotética: A Cia MANDACARU possui participação
societária de 45% na Cia ESPINHEIRA. Durante o exercício de
2017, a Cia ESPINHEIRA obteve um prejuízo de R$ 40.000,00.
Diante do fato apresentado, a Cia MANDACARÚ efetuará um
registro de:
Q976500
Auditoria
As considerações a este princípio de Auditoria afetam as
decisões relativas à natureza, época e extensão dos
procedimentos de auditoria, e a avaliação dos resultados da
auditoria. Essas considerações podem incluir preocupações das
partes interessadas, interesse público, exigências regulatórias e
consequências para a sociedade.
De acordo com o exposto acima, esse princípio se refere ao
princípio do(a):
Q976499
Direito Administrativo
A Configuração clássica do Serviço Público corresponde a uma
principiologia específica, caracterizadora do Regime de Direito
Público. Quanto aos princípios específicos do Serviço Público,
pode-se considerar:
Q976498
Contabilidade Pública
No que concerne ao Balanço Orçamentário, de acordo com a lei
4.320/64 e atualizações, e com interpretação da NCASP, pode-se afirmar:
Q976497
Auditoria
No que concerne a NBC T 11 - IT 02 – papéis de trabalho e
documentos de auditoria, pode-se afirmar:
Q976496
Legislação Federal
Situação hipotética: Sobre a entidade Empresarial denominada
de “Representação Comercial Riachão”, de acordo com a
Resolução 1.063/15 – CONFERE, em relação ao seu registro,
pode-se considerar:
Q976495
Contabilidade de Custos
Situação hipotética: A Indústria CABROBÓ, que produz e
comercializa bonés, apresentou seus custos para produção dos
bonés: MP (matéria prima) R$ 5,50; MOD (mão de obra direta)
R$ 3,30; Os CIF (custos indiretos de fabricação) são apropriados
com base em 200% da MP. Despesas gerais como:
administração, publicidade e fretes equivalem a R$ 2,00. A
Indústria CABROBÓ pretende alcançar um lucro de R$ 2,50 por
cada unidade vendida do boné. Diante dos dados apresentados,
o preço que será praticado na venda do boné equivale a:
Q976494
Auditoria
De acordo com a NBCTA 530 – Amostragem de auditoria, pode-se afirmar:
Q976493
Contabilidade Geral
Situação hipotética: A Cia GUABIRABA apresentou, em
31.12.2017, as informações para cálculo do EVA conforme tabela
abaixo: PATRIMONIO LÍQUIDO R$ 1.500.000,00
LUCRO LÍQUIDO R$ 300.000,00
CUSTO DO CAPITAL
PRÓPRIO 18%
Diante das informações apresentadas, o valor do EVA corresponde a:
Diante das informações apresentadas, o valor do EVA corresponde a:
Q976492
Contabilidade Geral
Situação hipotética: A Sociedade Empresarial IPUTINGA
apresentou um Patrimônio líquido em 31.12.2016 de
R$ 300.000,00; e, no exercício de 2017, apresentou as seguintes
mutações em seu Patrimônio líquido conforme demonstração
abaixo: Lucro do período: R$ 60.000,00 Destinação do lucro para reservas: R$ 45.000,00
Destinação do lucro para dividendos obrigatórios: R$ 15.000,00
Integralização do capital em dinheiro: R$ 18.500,00
Aquisição de ações da própria sociedade empresarial: R$
8.500,00
Diante da situação patrimonial apresentada, o saldo do Patrimônio líquido no final do exercício de 2017 será:
Diante da situação patrimonial apresentada, o saldo do Patrimônio líquido no final do exercício de 2017 será:
Q976491
Contabilidade Geral
As características qualitativas fundamentais da Informação
Contábil-Financeira são relevância e representação fidedigna.
Diante das informações qualitativas fundamentais, assinale a
alternativa correta:
Q976490
Contabilidade de Custos
Situação hipotética: A Fábrica de bolsas ITAPETIM, durante o
mês de setembro de 2018, produziu 2.500 unidades de bolsas e
apresentou seus gastos gerais conforme abaixo:
AQUISIÇÃO DE MÁTÉRIA PRIMA R$ 50.000,00 MOD – Mão-de-obra-direta R$ 30.000,00 Depreciação de máquinas R$ 3.000,00 Comissão de vendas R$ 2.800,00 Aluguel da fábrica R$ 7.000,00 Impostos da administração R$ 2.500,00 Matéria prima consumida R$ 40.000,00 Salário do supervisor da Fábrica R$ 5.000,00
Durante o mês de setembro foram vendidas 2.300 unidades pelo valor unitário de R$ 85,00. De acordo com os dados apresentados, o CPV (custo do produto vendido) equivale a:
Q976489
Contabilidade Geral
Quanto ao reconhecimento da Despesa, assinale a alternativa
correta:
Q976488
Contabilidade Geral
Situação hipotética: A Cia CAXANGÁ apresentou, em
31.12.2017, os seguintes saldos em suas contas:
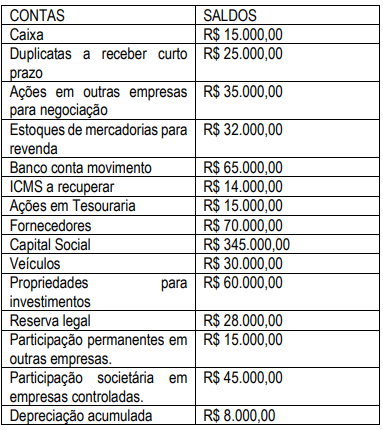
Diante dos saldos apresentados, o saldo do Patrimônio Líquido (PL) equivale a:
Diante dos saldos apresentados, o saldo do Patrimônio Líquido (PL) equivale a:
Q976487
Contabilidade Geral
Situação hipotética: A Sociedade Empresarial IMBIRIBEIRA
adquiriu, à vista, em 31.03.2015, Máquinas e equipamentos por
R$ 600.000,00. A IMBIRIBEIRA, para efeitos de depreciação,
utiliza o método de cotas constantes e definiu o tempo de vida
útil deste bem em 5 anos, e que seu valor residual no final do
tempo de vida útil estipulado seria de R$ 114.000,00. No dia
31.06.2018, vendeu este item do seu imobilizado pelo valor de
R$ 325.000,00. Diante dos fatos apresentados, pode-se
considerar:

 Conheça nossos planos