Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 153.390 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283071
Direito Financeiro
A Assembleia Legislativa do Estado Alfa aprovou lei concedendo
isenção de IPVA a determinada categoria de veículos, sem que a
proposição estivesse acompanhada de estimativa do impacto
orçamentário e financeiro. Na justificativa, sustentou-se que a
exigência de estudo prévio estaria restrita ao âmbito federal e que
lei em matéria tributária poderia ser tratada por iniciativa
parlamentar.
À luz da jurisprudência e da legislação aplicáveis, assinale a afirmativa correta.
À luz da jurisprudência e da legislação aplicáveis, assinale a afirmativa correta.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283070
Contabilidade Pública
A Secretaria de Educação do Estado Alfa, titular de crédito
orçamentário aprovado na Lei Orçamentária Anual, pretende
transferir a execução de parte desse crédito a uma autarquia
vinculada à mesma Secretaria, para a realização de ação prevista
em seu programa de trabalho. Ao final da execução da
mencionada ação, houve saldo de crédito não utilizado e foram
adquiridos bens permanentes pela autarquia com os recursos
descentralizados.
À luz das regras aplicáveis, assinale a afirmativa correta.
À luz das regras aplicáveis, assinale a afirmativa correta.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283069
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
No mês de junho, o Tribunal de Contas da União (TCU) editou
decisão normativa alterando o coeficiente de participação do
Município Alfa no Fundo de Participação dos Municípios (FPM),
com efeitos imediatos sobre os repasses de recursos do mesmo
exercício financeiro. O Município sustenta que a alteração deveria
observar os prazos legais de fixação dos coeficientes e produzir
efeitos apenas no exercício seguinte.
À luz da jurisprudência e da legislação aplicáveis, assinale a afirmativa correta.
À luz da jurisprudência e da legislação aplicáveis, assinale a afirmativa correta.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283068
Direito Financeiro
Durante a vigência de estado de calamidade pública oficialmente
decretado, o Estado Alfa aprovou lei concedendo reajuste
remuneratório permanente a servidores da Administração direta,
criando cargos efetivos e alterando a estrutura de carreiras com
impactos na despesa permanente com pessoal. A justificativa foi a
de que o regime fiscal excepcional permite afastar limitações
orçamentárias e fiscais relativas à despesa com pessoal, conforme
previsão da Constituição Federal.
À luz da jurisprudência e da legislação aplicáveis, assinale a afirmativa correta.
À luz da jurisprudência e da legislação aplicáveis, assinale a afirmativa correta.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283067
Direito Administrativo
Ao consultar a Lei nº 13.303/2016, que dispõe sobre o estatuto
jurídico da empresa pública, da sociedade de economia mista e de
suas subsidiárias, João concluiu que as referidas estatais podem
ter, como função social, a realização do interesse coletivo.
De acordo com a narrativa e considerando as disposições da Lei nº 13.303/2016, analise as afirmativas a seguir.
I. A realização do interesse coletivo deverá ser orientada para o alcance do bem-estar econômico e para a alocação socialmente eficiente dos recursos geridos pela empresa pública e pela sociedade de economia mista.
II. A empresa pública e a sociedade de economia mista deverão, nos termos da lei, adotar práticas de sustentabilidade fiscal e de responsabilidade econômica compatíveis com o mercado em que atuam.
III. A empresa pública e a sociedade de economia mista poderão celebrar convênio com pessoa jurídica para promoção de atividades culturais, sociais, esportivas, educacionais e de inovação tecnológica, desde que comprovadamente vinculadas ao fortalecimento de sua marca, observando-se, no que couber, as normas de licitação e contratos, vedada a pactuação de contratos de patrocínio.
Está correto o que se afirma em
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283066
Direito Administrativo
O Poder Executivo federal editou ato normativo infralegal com o
objetivo de regulamentar a legislação XYZ. Contudo, constatou-se
que a Administração Pública exorbitou do poder regulamentar,
promovendo inovações legislativas.
Nesse cenário, considerando as disposições da Constituição Federal, é correto afirmar que
Nesse cenário, considerando as disposições da Constituição Federal, é correto afirmar que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283065
Direito Administrativo
Ao analisar a Lei de Licitações e Contratos Administrativos, Caio,
agente público no âmbito do Tribunal de Contas do Estado de
Pernambuco, concluiu que os órgãos de controle, na fiscalização
dos atos previstos na referida legislação, adotarão critérios de
oportunidade, materialidade, relevância e risco, além de
considerarem as razões apresentadas pelos órgãos e entidades
responsáveis e os resultados obtidos com a contratação.
Nesse cenário, considerando as disposições da Lei nº 14.133/2021, analise as afirmativas a seguir.
I. As razões apresentadas pelos órgãos e entidades responsáveis deverão ser encaminhadas aos órgãos de controle até o início da fase de instrução do processo, admitindo-se o desentranhamento dos autos.
II. A omissão na prestação das informações não impedirá as deliberações dos órgãos de controle, mas poderá retardar a aplicação de seus prazos de tramitação e de deliberação.
III. Os órgãos de controle desconsiderarão os documentos impertinentes, meramente protelatórios ou de nenhum interesse para o esclarecimento dos fatos.
Está correto o que se afirma em
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283064
Direito Administrativo
Após investigação capitaneada pelas autoridades públicas
competentes, o Estado de Pernambuco tomou conhecimento de
que João, agente público no referido ente da Federação, praticou
ato doloso de improbidade administrativa, após ser induzido pelo
empresário Caio, sócio da sociedade empresária Alfa. Registre-se
que a referida entidade privada, com base nestes eventos, é ré em
processo administrativo de responsabilização, por se estar diante
de ato lesivo à administração pública, no contexto da Lei
nº 12.846/2013 (Lei Anticorrupção).
Nesse cenário, considerando as disposições da Lei nº 8.429/1992, é correto afirmar que
Nesse cenário, considerando as disposições da Lei nº 8.429/1992, é correto afirmar que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283063
Legislação Federal
Com o objetivo de celebrar contrato administrativo de concessão
de serviços públicos, o Estado de Pernambuco publicou edital de
licitação, atraindo, para o referido certame, diversas sociedades
empresárias interessadas. No decorrer do processo licitatório,
surgiram dúvidas, entre as entidades privadas, sobre o emprego
de mecanismos privados para resolução de eventuais disputas
decorrentes ou relacionadas ao contrato.
Nesse cenário, considerando as disposições da Lei nº 8.987/1995, é correto afirmar que o contrato de concessão
Nesse cenário, considerando as disposições da Lei nº 8.987/1995, é correto afirmar que o contrato de concessão
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283062
Direito Constitucional
Após ampla mobilização de parlamentares pertencentes ao bloco
de governo, foi aprovada pela Assembleia Legislativa do Estado
Alfa, e sancionada pelo Governador do Estado, a Lei estadual nº W
(LEW). De acordo com esse diploma normativo, o registro de
programas de governo de pré-candidatos ao governo estadual, no
âmbito do registro público competente, seguiria rito simplificado
e seria objeto de ampla transparência. O Partido Político Alfa, no
entanto, argumentou com a inconstitucionalidade desse diploma
normativo, submetendo-o ao órgão jurisdicional competente.
Na situação descrita, é correto afirmar que a LEW é
Na situação descrita, é correto afirmar que a LEW é
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283061
Direito Constitucional
Foi editada, no âmbito do Estado Alfa, a Lei estadual nº X (LEX),
que alterou a Lei Orgânica do Tribunal de Contas do Estado Alfa e
dispôs sobre certos requisitos a serem observados nas prestações
de contas a serem encaminhadas a esse órgão de controle. Foi
detectada, no entanto, grande resistência quanto à observância
desse diploma normativo, sendo considerado incompatível com a
Constituição da República por diversos segmentos do Poder
Judiciário.
Na situação descrita, é correto afirmar, em relação à possibilidade, ou não, de ser requerido ao Supremo Tribunal Federal (STF) que reconheça a conformidade constitucional da LEX, considerando as decisões que obstam sua aplicação, que
Na situação descrita, é correto afirmar, em relação à possibilidade, ou não, de ser requerido ao Supremo Tribunal Federal (STF) que reconheça a conformidade constitucional da LEX, considerando as decisões que obstam sua aplicação, que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283060
Direito Constitucional
Em um processo de tomada de contas especial, o Tribunal de
Contas do Estado Alfa foi instado a interpretar um comando da
Constituição da República que influiria no reconhecimento da
juridicidade, ou não, do proceder adotado pelo ordenador de
despesas. De acordo com este último, o significado a ser adotado
não pode desconsiderar a base de valores subjacente ao ambiente
sociopolítico, ainda que venha a se distanciar dos balizamentos
semânticos do significante interpretado.
Ao apreciar a linha argumentativa do ordenador de despesa, o Tribunal constatou corretamente que ela
Ao apreciar a linha argumentativa do ordenador de despesa, o Tribunal constatou corretamente que ela
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283059
Direito Constitucional
A Constituição do Estado Sigma foi alterada pela Emenda
Constitucional nº X (ECX), que conferiu nova redação ao seu Art. Y,
dando origem a uma norma de eficácia limitada.
Este preceito, o Art. Y, em sua redação original, foi regulamentado pelo Art. Z da Lei estadual nº W, que veiculou a Lei Orgânica do Tribunal de Contas do Estado Sigma.
Após a promulgação da ECX, ainda durante o seu período de vacatio legis, constatou-se a sua colidência com o Art. Z.
Na situação descrita, é correto afirmar que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283058
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Em inspeção ordinária realizada pela estrutura competente do
Tribunal de Contas do Estado Alfa (TCEA), foi constatado que o
Poder Executivo do Município Sigma celebrou termo de
cooperação com a associação de servidores municipais (ASM),
repassando-lhe recursos mensais para atuar como instituição de
apoio aos serviços municipais, de modo a suprir as carências de
servidores em caso de vacância de cargos de provimento efetivo.
O relatório técnico considerou ilícito esse repasse de recursos, o
mesmo ocorrendo em relação ao objeto social da associação, que
era justamente a atuação como instituição de apoio.
Ao analisar o relatório da inspeção, o Tribunal concluiu corretamente, em relação à referida associação, que
Ao analisar o relatório da inspeção, o Tribunal concluiu corretamente, em relação à referida associação, que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283057
Sistemas de Informação
Durante o exame de uma prestação de contas municipal, foram
identificados indícios de incompatibilidade entre documentos
fiscais e contratos de serviços de manutenção.
Para ampliar a análise, pretende-se utilizar um sistema baseado em LLM com as seguintes fontes:
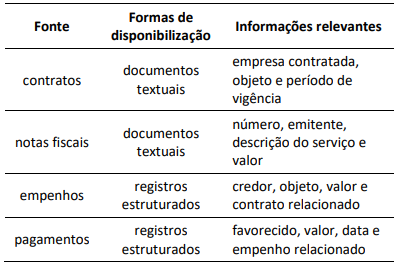
O sistema deverá:
I. extrair informações dos documentos, mantendo a referência ao documento e ao trecho de origem;
II. relacionar essas informações aos registros estruturados;
III. aplicar verificações, como pagamento após o término contratual e divergência entre emitente da nota fiscal e favorecido do pagamento;
IV. apresentar ao analista os registros e as evidências que fundamentaram cada apontamento.
Uma solução compatível com esses requisitos consiste em utilizar um LLM para
Para ampliar a análise, pretende-se utilizar um sistema baseado em LLM com as seguintes fontes:
O sistema deverá:
I. extrair informações dos documentos, mantendo a referência ao documento e ao trecho de origem;
II. relacionar essas informações aos registros estruturados;
III. aplicar verificações, como pagamento após o término contratual e divergência entre emitente da nota fiscal e favorecido do pagamento;
IV. apresentar ao analista os registros e as evidências que fundamentaram cada apontamento.
Uma solução compatível com esses requisitos consiste em utilizar um LLM para
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283056
Raciocínio Lógico
Para apoiar a priorização de processos de prestação de contas,
pretende-se desenvolver um modelo de classificação a partir de
processos já concluídos. O modelo deverá estimar, no momento
em que um novo processo ingressar para análise, quais casos
apresentam maior probabilidade de resultar na identificação de
irregularidades.
Na base histórica, cada processo possui uma variável-alvo que indica se, ao final da análise, houve ou não identificação de irregularidade. Entre os atributos inicialmente selecionados para o desenvolvimento do modelo, encontram-se:
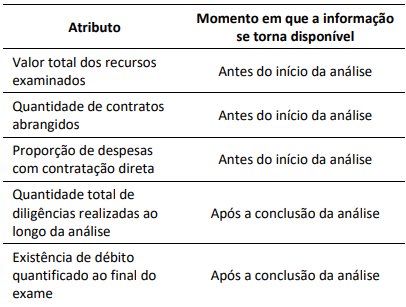
Nos testes realizados com dados históricos, o modelo apresentou desempenho muito elevado. Verificou-se, contudo, que a variável “existência de débito quantificado ao final do exame” exerceu forte influência nas classificações produzidas.
Para que o modelo possa ser utilizado conforme a finalidade proposta, o procedimento metodologicamente correto consiste em
Na base histórica, cada processo possui uma variável-alvo que indica se, ao final da análise, houve ou não identificação de irregularidade. Entre os atributos inicialmente selecionados para o desenvolvimento do modelo, encontram-se:
Nos testes realizados com dados históricos, o modelo apresentou desempenho muito elevado. Verificou-se, contudo, que a variável “existência de débito quantificado ao final do exame” exerceu forte influência nas classificações produzidas.
Para que o modelo possa ser utilizado conforme a finalidade proposta, o procedimento metodologicamente correto consiste em
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283055
Raciocínio Lógico
Na análise de dados da execução da despesa de um órgão público,
foram utilizadas as relações EMPENHO e PAGAMENTO. Cada
empenho possui um identificador único, denominado
ID_EMPENHO, e pode estar associado a um ou mais pagamentos.
Cada pagamento possui um identificador único, denominado
ID_PAGAMENTO, e está associado a um único empenho.
Cada registro da relação EMPENHO representa um empenho, e
cada registro da relação PAGAMENTO representa um pagamento.
Após a junção das relações pelo atributo ID_EMPENHO, foi obtido o seguinte resultado:
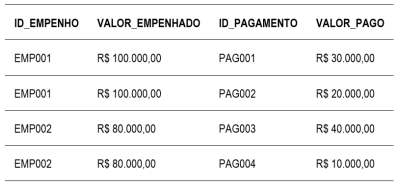
A agregação direta dos valores da tabela produziu os seguintes totais:
total empenhado: R$ 360.000,00;
total pago: R$ 100.000,00.
Contudo, considerando as relações originais, os totais corretos são:
total empenhado: R$ 180.000,00;
total pago: R$ 100.000,00.
Para obter os totais corretos, sem excluir pagamentos válidos, o procedimento adequado consiste em
Após a junção das relações pelo atributo ID_EMPENHO, foi obtido o seguinte resultado:
A agregação direta dos valores da tabela produziu os seguintes totais:
total empenhado: R$ 360.000,00;
total pago: R$ 100.000,00.
Contudo, considerando as relações originais, os totais corretos são:
total empenhado: R$ 180.000,00;
total pago: R$ 100.000,00.
Para obter os totais corretos, sem excluir pagamentos válidos, o procedimento adequado consiste em
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283054
Banco de Dados
Para subsidiar o exame de despesas públicas, um analista
identificou três formas de acesso às informações disponibilizadas
por um portal de dados:

A análise exigirá a coleta periódica dos registros, a seleção de campos específicos e sua integração com dados provenientes de outras fontes. O procedimento deverá ser automatizado e suportar variações na quantidade de registros disponibilizados a cada período.
Nesse contexto, a utilização prioritária da forma III justifica-se porque o formato JSON
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283053
Contabilidade Pública
Ao analisar o Balanço Orçamentário de uma entidade do setor
público, um analista verificou os seguintes saldos relacionados às
Receitas Orçamentárias:
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283052
Contabilidade Pública
Uma entidade do setor público realizou um empenho estimativo
para a despesa com o serviço de fornecimento de energia elétrica
no exercício de 2025.
Ao final do exercício, verificou-se que o valor empenhado excedeu o montante efetivamente realizado da despesa.
Nesse caso, é correto afirmar que o
Ao final do exercício, verificou-se que o valor empenhado excedeu o montante efetivamente realizado da despesa.
Nesse caso, é correto afirmar que o

 Conheça nossos planos