Questões de Concurso
Para ibgp
Foram encontradas 3.931 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047939
Auditoria
A revisão do controle interno tem a finalidade de
determinar ao auditor qual a confiabilidade depositada
no controle interno para que este possa determinar
quais os procedimentos de auditoria a serem utilizados,
qual o momento propício de sua aplicação e em qual
extensão.
Muito embora os controles internos sejam variáveis de empresa para empresa, é recomendável que a administração estabeleça o mínimo de controle interno indispensável para dar à empresa a segurança necessária. São exemplos de pontos fortes de controle interno, que devem ser observados em auditoria de investimentos, EXCETO:
Muito embora os controles internos sejam variáveis de empresa para empresa, é recomendável que a administração estabeleça o mínimo de controle interno indispensável para dar à empresa a segurança necessária. São exemplos de pontos fortes de controle interno, que devem ser observados em auditoria de investimentos, EXCETO:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047938
Auditoria
Cabe ao auditor identificar e atestar a validade de
qualquer afirmação, aplicando os procedimentos
adequados a cada caso, na extensão e profundidade que
cada caso requer, até a obtenção de provas materiais
que comprovem, satisfatoriamente, a afirmação
analisada.
O exame físico é a verificação in loco que deverá proporcionar ao auditor a formação de opinião quanto à existência física do objeto ou item examinado. O exame físico não existe por si só, é um procedimento complementar para que o auditor possa certificar-se em exames posteriores, como no procedimento de confirmação, de que há uma correspondência contábil.
Assinale a alternativa que indica o procedimento que NÃO deve constar no exame físico realizado pelo auditor, e sim em procedimentos posteriores.
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047937
Auditoria
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047936
Direito Administrativo

Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047935
Auditoria
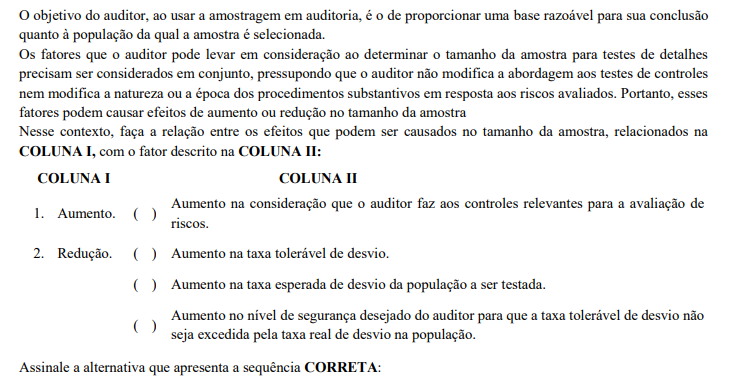
Amostragem em auditoria é a aplicação de
procedimentos de auditoria em menos de 100% dos
itens da população relevante para fins de auditoria, de
maneira que todas as unidades de amostragem tenham
a mesma chance de serem selecionadas para
proporcionar uma base razoável que possibilite o
auditor concluir sobre toda a população.
São considerados métodos principais existentes para o auditor selecionar amostras, EXCETO:
São considerados métodos principais existentes para o auditor selecionar amostras, EXCETO:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047934
Legislação dos Municípios do Estado de Minas Gerais
A Lei nº 3.898, de 16 de janeiro de 2018, do município
de Santa Luzia/MG, dispõe sobre orçamento anual do
município, estima a receita e fixa a despesa do
município de Santa Luzia para o exercício financeiro
de 2018.
Assinale a alternativa que está CORRETA em relação às determinações dessa Lei:
Assinale a alternativa que está CORRETA em relação às determinações dessa Lei:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047933
Legislação dos Municípios do Estado de Minas Gerais
O Decreto nº 3.021, de 09 de fevereiro de 2015, do
município de Santa Luzia/MG, estabelece o
regulamento da modalidade licitatória denominada
pregão, no âmbito do município de Santa Luzia,
destinado à aquisição de bens e serviços comuns,
qualquer que seja o valor estimado da contratação.
Para realização da licitação na modalidade de pregão, o principal dirigente do órgão ou da entidade subordinados ao regime desse Regulamento, ou autoridade por ele delegada, ou ainda, o Secretário Municipal de Administração, deverá, EXCETO:
Para realização da licitação na modalidade de pregão, o principal dirigente do órgão ou da entidade subordinados ao regime desse Regulamento, ou autoridade por ele delegada, ou ainda, o Secretário Municipal de Administração, deverá, EXCETO:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047932
Auditoria
Considerando que o Grupo de Trabalho das Normas
Brasileiras de Contabilidade, instituído pelo Conselho
Federal de Contabilidade, atendendo ao que está
disposto no art. 3º da Resolução CFC nº 751, de 29 de
dezembro de 1993, que recebeu nova redação pela
Resolução CFC nº 980, de 24 de outubro de 2003,
elaborou a NBC TI 01 – Da Auditoria Interna.
Assinale a alternativa INCORRETA quanto às determinações acerca da auditoria interna:
Assinale a alternativa INCORRETA quanto às determinações acerca da auditoria interna:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047931
Direito Constitucional
A Constituição Federal Brasileira de 1988 define que a
fiscalização contábil, financeira, orçamentária,
operacional e patrimonial da união e das entidades da
administração direta e indireta, quanto à legalidade, à
legitimidade, à economicidade, à aplicação das
subvenções e à renúncia de receitas, será exercida pelo
Congresso Nacional, mediante controle externo, e pelo
sistema de controle interno de cada Poder.
Está CORRETO afirmar que o controle externo, a cargo do Congresso Nacional, será exercido com o auxílio do:
Está CORRETO afirmar que o controle externo, a cargo do Congresso Nacional, será exercido com o auxílio do:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047930
Auditoria
Em uma organização, o Controle caracteriza-se por
qualquer atividade de verificação sistemática de um
registro, exercida de forma permanente ou periódica,
consubstanciado em documento ou outro meio que
expresse uma ação, uma situação, um resultado, etc.,
com o objetivo de se verificar se existe conformidade.
São parâmetros de comparação para verificar se há conformidade, EXCETO:
São parâmetros de comparação para verificar se há conformidade, EXCETO:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047929
Auditoria
De acordo com as normas de auditoria independente
das demonstrações contábeis (NBC T 11, item
11.1.4.1), caracteriza-se como fraude o ato intencional
de omissão ou manipulação de transações, adulteração
de documentos, registros e demonstrações contábeis. A
fraude é crime doloso, pois se refere a ato intencional
do agente que objetiva promover alterações e produzir
uma realidade diferente, podendo beneficiar a si ou a
terceiros interessados.
São caracterizações de ocorrências de fraude, EXCETO:
São caracterizações de ocorrências de fraude, EXCETO:
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047928
Auditoria
Após uma avaliação dos riscos pertinentes, a
administração determina como responderá aos riscos.
Ao considerar a própria resposta, a administração
avalia o efeito sobre a probabilidade de ocorrência e o
impacto do risco, assim como os custos e benefícios,
selecionando, dessa forma, uma resposta que mantenha
os riscos residuais dentro das tolerâncias a risco
desejadas.
Assinale a alternativa que apresenta a classificação CORRETA das categorias de respostas aos riscos, por ordem de prioridade.
Assinale a alternativa que apresenta a classificação CORRETA das categorias de respostas aos riscos, por ordem de prioridade.
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047927
Auditoria
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Controlador Interno |
Q2047926
Auditoria
As Normas Brasileiras para o exercício da auditoria
interna não se restringem ao aspecto da ética
profissional. Encampam todos os requisitos
necessários ao desempenho da função e, igualmente,
aplicam-se integralmente ao órgão central do Sistema
de Controle Interno. As normas relativas à
independência do auditor interno estabelecem que estes
devem ser independentes em relação às atividades que
examinam.
Assinale a alternativa que NÃO está de acordo com a independência do auditor interno.
Assinale a alternativa que NÃO está de acordo com a independência do auditor interno.
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Contábil |
Q2033793
Contabilidade Geral
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Contábil |
Q2033792
Contabilidade Geral
A diretoria da empresa Computadores Delta Ltda,
preocupada com as dificuldades financeiras que estão
enfrentando nos últimos anos, solicitou ao contador que
elaborasse uma análise de tendências, que envolvessem os
índices de liquidez, o comportamento das receitas e
despesas e o retorno líquido sobre os ativos, para que
pudesse visualizar melhor a situação da empresa.
Para efetuar essa análise, é CORRETO afirmar que o contador terá de recorrer:
Para efetuar essa análise, é CORRETO afirmar que o contador terá de recorrer:
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Contábil |
Q2033791
Contabilidade Geral
Observando nos jornais a publicação das Demonstrações
Contábeis do exercício de 2016 de sua empresa, um sócio
verifica que o valor dos bens imóveis da fábrica
apresentados no grupo do imobilizado está superior ao
custo histórico.
O ajuste desse custo dos imóveis a seu provável valor de realização foi fundamentado no valor de:
O ajuste desse custo dos imóveis a seu provável valor de realização foi fundamentado no valor de:
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Contábil |
Q2033790
Contabilidade Geral
Determinada empresa da capital, que comercializa móveis,
resolve ampliar seu mercado, oferecendo seus produtos na
cidade vizinha, situada a 100 quilômetros de distância,
pelo mesmo preço praticado no local de sua sede.
Considerando que a empresa vendedora é quem irá assumir a responsabilidade pelo pagamento do frete, o gasto com esse frete será classificado como:
Considerando que a empresa vendedora é quem irá assumir a responsabilidade pelo pagamento do frete, o gasto com esse frete será classificado como:
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Contábil |
Q2033789
Contabilidade Geral
Sobre as receitas e as despesas, em empresas com fins
lucrativos, é CORRETO afirmar que:
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Contábil |
Q2033788
Contabilidade Geral
Sobre a Demonstração do Resultado, é CORRETO
afirmar que:

 Conheça nossos planos