Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 32.345 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Arquitetura |
Q303447
Arquitetura
A NR 24 (Instalações sanitárias e de conforto nos locais de trabalho) regula as condições para locais de refeição nos diferentes tipos de estabelecimentos e frentes de trabalho.
Sendo assim, a NR 24 dispõe que os
Sendo assim, a NR 24 dispõe que os
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Arquitetura |
Q303444
Arquitetura
Um projeto arquitetônico deve atender a uma série de exigências e normas, sendo necessário que haja uma sequência lógica e coerente das atividades.
A ordem das etapas a serem seguidas para a realização das atividades técnicas do projeto é a seguinte:
A ordem das etapas a serem seguidas para a realização das atividades técnicas do projeto é a seguinte:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Arquitetura |
Q303443
Arquitetura
Ao se projetar uma estrada, foi encontrada, na planta topográfica, uma distância de 65 mm a ser vencida.
Sabendo-se que a escala usada na planta é de 1:200, a distância, em km, da estrada a ser construída é de
Sabendo-se que a escala usada na planta é de 1:200, a distância, em km, da estrada a ser construída é de
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Arquitetura |
Q303442
Arquitetura
Em uma obra, feitos os levantamentos de serviços a serem realizados e seus respectivos prazos, é necessário juntar os dados encontrados para a obtenção de melhores resultados finais.
O instrumento mais eficiente para essa tarefa é uma planilha com cronograma de barras, que é o
O instrumento mais eficiente para essa tarefa é uma planilha com cronograma de barras, que é o
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Arquitetura |
Q303441
Arquitetura
O pagamento dos serviços de uma obra de construção ou de reforma só é efetuado após o cumprimento de algumas exigências, constantes nas normas da ABNT.
Em relação à lista de exigências, considere as afirmativas abaixo.
I - Relatórios periódicos com o andamento do serviço devem ser apresentados pela empresa contratada para a execução da obra.
II - A discriminação e a quantificação dos serviços e obras considerados na medição poderão sofrer alterações em relação às planilhas de orçamento, desde que autorizados pela Contratante.
III - As correções e os ajustes eventualmente solicitados após vistoria feita pela fiscalização são condições para a liberação do pagamento por parte da fiscalização.
É correto o que se afirma em
Em relação à lista de exigências, considere as afirmativas abaixo.
I - Relatórios periódicos com o andamento do serviço devem ser apresentados pela empresa contratada para a execução da obra.
II - A discriminação e a quantificação dos serviços e obras considerados na medição poderão sofrer alterações em relação às planilhas de orçamento, desde que autorizados pela Contratante.
III - As correções e os ajustes eventualmente solicitados após vistoria feita pela fiscalização são condições para a liberação do pagamento por parte da fiscalização.
É correto o que se afirma em
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Arquitetura |
Q303440
Arquitetura
Uma das primeiras etapas de um projeto é a elaboração de um estudo de viabilidade técnico-financeira.
Esse estudo avalia os fatores que levam à viabilidade do empreendimento, entre os quais NÃO constam:
Esse estudo avalia os fatores que levam à viabilidade do empreendimento, entre os quais NÃO constam:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302322
Administração Geral
As decisões empresariais relacionam-se com a escolha de uma alternativa de ação dentre aquelas que forem selecionadas como viáveis, em decorrência da disponibilidade de seus recursos operacionais, humanos e financeiros. Em decorrência, os gestores empresariais têm que adotar, em termos gerais, um dos seguintes tipos de decisão: estratégica, administrativa ou operacional.
Nesse contexto, caracteriza-se como uma decisão estratégica, direcionada para a solução de diversos problemas, a de
Nesse contexto, caracteriza-se como uma decisão estratégica, direcionada para a solução de diversos problemas, a de
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302317
Auditoria
Na auditoria da tesouraria de uma Sociedade Anônima de grande porte, atuando no ramo comercial, foi lavrado o seguinte termo de contagem de caixa:
Contagem de Caixa, em (dia/mês/ano e hora).
Na presença dos responsáveis pela tesouraria, Senhor X, e pelos caixas, Senhora W, e dos auditores Fulano e Sicrano, procedeu-se à contagem do caixa, fazendo as seguintes anotações:
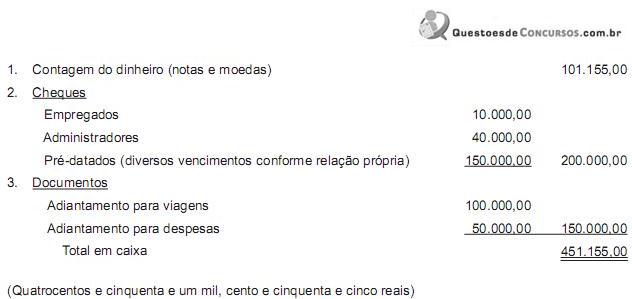
Feita a contagem, foi o presente termo elaborado por mim (responsável pelo caixa) e assinado por todos os presentes nessa contagem de caixa.
Data (dia da contagem)
Assinaturas (começando por quem lavrou o termo)
No relatório comentário, é pertinente ao auditor responsável pela auditoria fazer a seguinte recomendação:
Contagem de Caixa, em (dia/mês/ano e hora).
Na presença dos responsáveis pela tesouraria, Senhor X, e pelos caixas, Senhora W, e dos auditores Fulano e Sicrano, procedeu-se à contagem do caixa, fazendo as seguintes anotações:
Feita a contagem, foi o presente termo elaborado por mim (responsável pelo caixa) e assinado por todos os presentes nessa contagem de caixa.
Data (dia da contagem)
Assinaturas (começando por quem lavrou o termo)
No relatório comentário, é pertinente ao auditor responsável pela auditoria fazer a seguinte recomendação:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302316
Auditoria
Um desfalque temporário em que o empregado recebeu o dinheiro do cliente, referente a uma Duplicata a Receber por venda anterior a prazo, mas não o entregou no caixa nem registrou a operação, pode ser detectado pela
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302314
Direito Tributário
O Regulamento do Imposto de Renda, Decreto no 3.000/1999, (RIR/99), no Livro II Tributação das Pessoas Jurídicas, estabelece como as pessoas jurídicas e as empresas individuais terão seus lucros apurados e determina, também, que as empresas individuais, para os efeitos do imposto de renda, são equiparadas às pessoas jurídicas.
Nesse contexto de equiparação das empresas individuais às pessoas jurídicas, é equiparado a uma pessoa jurídica, para efeitos de imposto de renda, dentre outros, o
Nesse contexto de equiparação das empresas individuais às pessoas jurídicas, é equiparado a uma pessoa jurídica, para efeitos de imposto de renda, dentre outros, o
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302313
Administração Financeira e Orçamentária
O Empenho é o ato emanado da autoridade competente que cria para o Estado uma obrigação de pagamento pendente ou não de implemento de condição.
Nesse contexto, o ato emanado da autoridade competente para atender às despesas contratuais de aluguéis é enquadrado na modalidade de empenho
Nesse contexto, o ato emanado da autoridade competente para atender às despesas contratuais de aluguéis é enquadrado na modalidade de empenho
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302312
Administração Financeira e Orçamentária
A receita da administração pública é classificada nos enfoques orçamentário e patrimonial. As receitas orçamentárias, por sua vez, são classificadas em Receitas Correntes e Receitas de Capital.
No contexto das Receitas Correntes, o recebimento de Juros de Mora é classificado como uma receita corrente
No contexto das Receitas Correntes, o recebimento de Juros de Mora é classificado como uma receita corrente
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302306
Economia
O Banco Central do Brasil, no Comunicado no 20.615, de 17 de fevereiro de 2011, que divulga as orientações relativas à implementação, no Brasil, das recomendações do Comitê de Supervisão Bancária de Basileia, conhecidas como Basileia III, estabelece que o Capital Principal, em princípio, nos termos de Basileia III, será composto, fundamentalmente, pelo capital social, constituído por cotas ou por ações ordinárias e ações preferenciais não resgatáveis e sem mecanismos de cumulatividade de dividendos, e por lucros retidos, deduzidos os valores referentes aos ajustes regulamentares.
O anexo ao Comunicado no 20.615, de 17 de fevereiro de 2011 (dos parâmetros mínimos para o capital regulamentar conforme Basileia III), estabelece que o parâmetro do Capital Principal, em 1o de janeiro de 2013, será
O anexo ao Comunicado no 20.615, de 17 de fevereiro de 2011 (dos parâmetros mínimos para o capital regulamentar conforme Basileia III), estabelece que o parâmetro do Capital Principal, em 1o de janeiro de 2013, será
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302305
Economia
O Comitê de Política Monetária (Copom) realiza, mensalmente, duas sessões distintas: na terça-feira, a primeira, e, na quarta-feira, a segunda, com o objetivo formal de
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302304
Direito Empresarial (Comercial)
Debêntures são títulos que conferem a seus titulares direito de crédito contra a companhia emitente, nas condições da escritura de emissão ou no respectivo certificado, se houver.
Nesse contexto, de acordo com o disposto na escritura de emissão de tais títulos de crédito, considere as afirmativas abaixo.
I - A debênture poderá ter garantia real.
II - A debênture poderá ter garantia flutuante.
III - A debênture que não gozar de garantia poderá conter cláusula de subordinação aos credores quirografários.
Está correto o que se afirma em
Nesse contexto, de acordo com o disposto na escritura de emissão de tais títulos de crédito, considere as afirmativas abaixo.
I - A debênture poderá ter garantia real.
II - A debênture poderá ter garantia flutuante.
III - A debênture que não gozar de garantia poderá conter cláusula de subordinação aos credores quirografários.
Está correto o que se afirma em
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302303
Administração Geral
No ambiente corporativo, o planejamento estratégico é tido como a determinação de metas básicas de longo prazo, quantitativas, qualitativas e integradas, bem como das decisões que os gestores precisam tomar para que tais metas sejam alcançadas.
Nesse contexto, o planejamento estratégico cumpre três etapas distintas de determinação: onde estamos, para onde queremos ir e como iremos.
Dentre outros, integra a etapa “para onde queremos ir”, a(o)
Nesse contexto, o planejamento estratégico cumpre três etapas distintas de determinação: onde estamos, para onde queremos ir e como iremos.
Dentre outros, integra a etapa “para onde queremos ir”, a(o)
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302297
Auditoria
Uma companhia, na elaboração das suas demonstrações contábeis financeiras relativas ao exercício social encerrado em 31 de dezembro de 2010, face às dúvidas existentes de classificação e apuração de algumas receitas, teve a participação da auditoria externa na apuração de tais valores, na classificação das contas e na elaboração de parte das demonstrações contábeis.
Nesse contexto, a responsabilidade pela elaboração de tais demonstrações contábeis é do(a)
Nesse contexto, a responsabilidade pela elaboração de tais demonstrações contábeis é do(a)
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302295
Direito Tributário
As pessoas jurídicas tributadas pelo lucro real podem optar pela apuração do lucro real anual com antecipação mensal do imposto de renda (IR) e contribuição social sobre o lucro (CSLL) calculado, mensalmente, em bases estimadas, ou pela apuração do lucro real trimestral.
Optando pela tributação do IR e CSLL, com base no lucro trimestral, uma DESVANTAGEM dessa opção decorre da compensação do prejuízo fiscal de um trimestre, ainda que dentro do mesmo ano calendário, que só poderá ser feita no(s)
Optando pela tributação do IR e CSLL, com base no lucro trimestral, uma DESVANTAGEM dessa opção decorre da compensação do prejuízo fiscal de um trimestre, ainda que dentro do mesmo ano calendário, que só poderá ser feita no(s)
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302293
Administração Financeira e Orçamentária
A Lei de Orçamentos Anuais, para viabilizar as situações planejadas no Plano Plurianual e torná-las realidade, em obediência à Lei das Diretrizes Orçamentárias, elabora o Orçamento Anual, programando as ações a serem realizadas para alcançar os objetivos estabelecidos.
Para que o orçamento possa refletir o programa de governo, principalmente no que se refere à disponibilidade de recursos financeiros, é indispensável que obedeça aos princípios orçamentários.
A condição de que a lei de meios não poderá conter dispositivo alheio à previsão das receitas e fixação das despesas, exceto a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita orçamentária, expressa os fundamentos técnicos do Princípio Orçamentário da(o)
Para que o orçamento possa refletir o programa de governo, principalmente no que se refere à disponibilidade de recursos financeiros, é indispensável que obedeça aos princípios orçamentários.
A condição de que a lei de meios não poderá conter dispositivo alheio à previsão das receitas e fixação das despesas, exceto a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita orçamentária, expressa os fundamentos técnicos do Princípio Orçamentário da(o)
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302285
Contabilidade Geral
É permitido às sociedades anônimas, nos termos da Lei das Sociedades por Ações, emitir títulos negociais denominados “Bônus de Subscrição” que conferirão a seus titulares, de acordo com as condições prescritas no respectivo certificado de emissão, o direito de subscrever ações de capital social, direito esse que poderá ser exercido mediante a apresentação desse título à companhia.
Nesse contexto, a Companhia J, apresentou, em reais, as seguintes informações, antes da emissão de Bônus de Subscrição, devidamente aprovada pela Assembleia Geral:
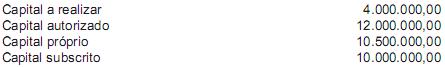
Considerando exclusivamente as informações recebidas e as determinações da legislação societária e das normas contábeis em vigor, a Companhia J poderá emitir Bônus de Subscrição em quantidade correspondente ao valor, em reais, de
Nesse contexto, a Companhia J, apresentou, em reais, as seguintes informações, antes da emissão de Bônus de Subscrição, devidamente aprovada pela Assembleia Geral:
Considerando exclusivamente as informações recebidas e as determinações da legislação societária e das normas contábeis em vigor, a Companhia J poderá emitir Bônus de Subscrição em quantidade correspondente ao valor, em reais, de

 Conheça nossos planos