Questões de Concurso Comentadas para consulplan

Foram encontradas 15.254 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q2276758 Português
Procrastinação: entenda essa inimiga. E livre-se dela.

Adiar tarefas importantes em prol de atividades inúteis é uma tendência universal, com raízes biológicas.
Mas quando o problema se torna crônico pode (e vai) arruinar sua carreira. Conheça as causas
da procrastinação e veja estratégias científicas para combatê-la. Só não deixe para ler depois.

    “O homem que adia o trabalho está sempre a lutar com desastres.” A frase é da obra “Os trabalhos e os dias”, do poeta grego Hesíodo, que viveu e escreveu no século 8 a.C. No texto em questão, ele aconselha o seu irmão Perses, com quem tem desavenças, sobre a questão do trabalho – alertando-o para nunca deixar as tarefas importantes para depois.
    “Não adies para amanhã nem depois de amanhã, pois não enche o celeiro o homem negligente, nem aquele que adia: a atenção faz o trabalho prosperar”, continua o poeta.
     A obra grega em questão é tão antiga quanto os trechos mais ancestrais da Bíblia, escritos na mesma época. E registra a luta da humanidade contra um demônio persistente: a procrastinação – o ato de não deixar para amanhã aquilo que pode ser feito depois de amanhã.
    Pior. Tecnologias que facilitam a vida sempre trouxeram como efeito colateral um convite ao adiamento sem fim. Em 1920, por exemplo, a escritora inglesa Virginia Woolf reclamou sobre estar perdendo tempo demais com as novidades de sua época em vez de se concentrar naquilo que realmente importava. “Planejei uma manhã de escrita tão boa, e gastei a nata do meu cérebro no telefone”, escreveu em seu diário.
      Tudo bem, Mrs. Woolf. Até este texto foi finalizado poucas horas antes do prazo derradeiro – em parte por conta da procrastinação deste que vos escreve.
     A culpa não é (só) nossa. A procrastinação é um fenômeno universal e atemporal porque tem causas biológicas, psicológicas e sociais. Embora alguns sofram mais com ela do que outros, ninguém consegue fugir totalmente da tentação de adiar tarefas.
      Na dúvida, culpe Darwin. Humanos não são muito afeitos a tarefas cuja recompensa só vem em longo prazo. “Nosso cérebro é bom em escolher o que nos traz benefício no aqui e agora”, explica Claudia Feitosa-Santana, neurocientista pela Universidade de São Paulo (USP) e autora do livro “Eu controlo como eu me sinto” (2021). “Tudo que é visto como algo que está lá no futuro, o cérebro é bom em literalmente não escolher”.
       Curtir memes no TikTok, jogar um game ou ver aquele episódio a mais de uma série na Netflix à 1h da manhã trazem doses de prazer e felicidade instantaneamente. Adiantar o relatório, estudar para a prova ou organizar o guarda-roupas são tarefas que, além de desagradáveis, seguem uma lógica de longo prazo – e podem (quase) sempre ser deixadas para depois. O lado primitivo do seu cérebro sempre vai preferir gastar energia e atenção com algo que traga resultado imediato.
       Os primatas do gênero Homo, que deram origem à nossa espécie, evoluíram por dois milhões de anos em ambiente selvagem. Nossa massa cinzenta foi forjada ali, não no relativo conforto da civilização. E segue programada para viver sob aquelas condições. Gastar energia com tarefas que só trarão algum benefício lá na frente simplesmente não é a melhor opção para um cérebro que está a todo momento tentando achar comida e fugir de predadores. O melhor mesmo é focar no agora.
      Mas claro que nosso cérebro também tem um lado 100% racional – é o córtex pré-frontal, a parte que, como o nome diz, fica bem na frente da nossa cabeça. Ele é responsável por aquilo que nos diferencia dos animais – o pensamento a longo prazo, o planejamento. O córtex pré-frontal sabe que estudar matemática, ler um pouquinho por dia e adiantar o trabalho para não deixar acumular em cima do prazo são decisões importantes.
       A procrastinação, no fim das contas, é o resultado de uma briga entre a parte primitiva do cérebro, que quer guardar sua energia para missões mais imediatistas, e a parte racional, que puxa para empreitadas desagradáveis, mas necessárias. E o resultado às vezes é um “bug” que faz a gente travar, sem saber se inicia ou não a tarefa – tudo isso enquanto sente culpa e tensão, porque seu córtex pré-frontal faz questão de te lembrar que deveria estar na ação.
      Mas, para ser justo, apontar o dedo para Darwin não é lá a melhor desculpa. É que as origens biológicas são apenas uma parte da causa – e nem são as mais relevantes. O vício de adiar até o último momento não afeta todo mundo de maneira igual. “Embora todo mundo procrastine, nem todo mundo é um procrastinador”, diz Joseph Ferrari, professor de psicologia da Universidade de Chicago (EUA).
        Uma das estratégias mais indicadas para vencer a procrastinação é tentar vencer a ideia de que as tarefas são difíceis ou desafiadoras demais. Lembra daquele conceito de que, quanto mais procrastinamos, mais a bola de neve aumenta e parece ameaçadora? Para evitar isso, quebre as obrigações em missões menores, e vá cumprindo-as uma a uma ao longo de todo o prazo. Ao vencer as primeiras etapas, as restantes vão se tornando menos e menos amedrontadoras – afinal, você percebe que consegue cumpri-las mais rápido do que pensava. 
        Nessa mesma lógica, é preciso elencar o que fazer primeiro. Gastar tempo com atividades fáceis e deixar o grosso para o final do prazo é justamente uma estratégia de procrastinação. E fazer o mais difícil primeiro serve de incentivo para matar o resto – na lógica do “o pior já passou”. Também dá para aplicar a estratégia das recompensas aqui. Para cada “etapa” da empreitada cumprida com antecedência, se dê algum benefício – uma pausa maior, um episódio da série, uma partida de seu game favorito etc. Se você estiver numa posição de liderança, considere o mesmo para toda a equipe.
        Para aquelas tarefas pequenas e simples, a dica é encaixá-las nos momentos em que a produção de outras atividades já está rolando, de modo que elas não fiquem sendo eternamente procrastinadas.
       Outra dica realista é aceitar um pouco de procrastinação. Como vimos, ela é um comportamento universal, que não será 100% evitável. Mesmo rotinas saudáveis e organizadas, com períodos de descanso e lazer bem encaixados, vão eventualmente encontrar a tentação de deixar atividades para depois do planejado inicialmente.

(Bruno Carbinatto. Disponível em: https://vocesa.abril.com.br/desenvolvimento-pessoal/procrastinacao-entenda-essa-inimiga-e-livre-se-dela/. Acesso em: 20/07/2023. Fragmento.)
No título do texto – “Procrastinação: entenda essa inimiga. E livre-se dela.”, os verbos expressam o sentido de: 
Alternativas
Q2276757 Português
Procrastinação: entenda essa inimiga. E livre-se dela.

Adiar tarefas importantes em prol de atividades inúteis é uma tendência universal, com raízes biológicas.
Mas quando o problema se torna crônico pode (e vai) arruinar sua carreira. Conheça as causas
da procrastinação e veja estratégias científicas para combatê-la. Só não deixe para ler depois.

    “O homem que adia o trabalho está sempre a lutar com desastres.” A frase é da obra “Os trabalhos e os dias”, do poeta grego Hesíodo, que viveu e escreveu no século 8 a.C. No texto em questão, ele aconselha o seu irmão Perses, com quem tem desavenças, sobre a questão do trabalho – alertando-o para nunca deixar as tarefas importantes para depois.
    “Não adies para amanhã nem depois de amanhã, pois não enche o celeiro o homem negligente, nem aquele que adia: a atenção faz o trabalho prosperar”, continua o poeta.
     A obra grega em questão é tão antiga quanto os trechos mais ancestrais da Bíblia, escritos na mesma época. E registra a luta da humanidade contra um demônio persistente: a procrastinação – o ato de não deixar para amanhã aquilo que pode ser feito depois de amanhã.
    Pior. Tecnologias que facilitam a vida sempre trouxeram como efeito colateral um convite ao adiamento sem fim. Em 1920, por exemplo, a escritora inglesa Virginia Woolf reclamou sobre estar perdendo tempo demais com as novidades de sua época em vez de se concentrar naquilo que realmente importava. “Planejei uma manhã de escrita tão boa, e gastei a nata do meu cérebro no telefone”, escreveu em seu diário.
      Tudo bem, Mrs. Woolf. Até este texto foi finalizado poucas horas antes do prazo derradeiro – em parte por conta da procrastinação deste que vos escreve.
     A culpa não é (só) nossa. A procrastinação é um fenômeno universal e atemporal porque tem causas biológicas, psicológicas e sociais. Embora alguns sofram mais com ela do que outros, ninguém consegue fugir totalmente da tentação de adiar tarefas.
      Na dúvida, culpe Darwin. Humanos não são muito afeitos a tarefas cuja recompensa só vem em longo prazo. “Nosso cérebro é bom em escolher o que nos traz benefício no aqui e agora”, explica Claudia Feitosa-Santana, neurocientista pela Universidade de São Paulo (USP) e autora do livro “Eu controlo como eu me sinto” (2021). “Tudo que é visto como algo que está lá no futuro, o cérebro é bom em literalmente não escolher”.
       Curtir memes no TikTok, jogar um game ou ver aquele episódio a mais de uma série na Netflix à 1h da manhã trazem doses de prazer e felicidade instantaneamente. Adiantar o relatório, estudar para a prova ou organizar o guarda-roupas são tarefas que, além de desagradáveis, seguem uma lógica de longo prazo – e podem (quase) sempre ser deixadas para depois. O lado primitivo do seu cérebro sempre vai preferir gastar energia e atenção com algo que traga resultado imediato.
       Os primatas do gênero Homo, que deram origem à nossa espécie, evoluíram por dois milhões de anos em ambiente selvagem. Nossa massa cinzenta foi forjada ali, não no relativo conforto da civilização. E segue programada para viver sob aquelas condições. Gastar energia com tarefas que só trarão algum benefício lá na frente simplesmente não é a melhor opção para um cérebro que está a todo momento tentando achar comida e fugir de predadores. O melhor mesmo é focar no agora.
      Mas claro que nosso cérebro também tem um lado 100% racional – é o córtex pré-frontal, a parte que, como o nome diz, fica bem na frente da nossa cabeça. Ele é responsável por aquilo que nos diferencia dos animais – o pensamento a longo prazo, o planejamento. O córtex pré-frontal sabe que estudar matemática, ler um pouquinho por dia e adiantar o trabalho para não deixar acumular em cima do prazo são decisões importantes.
       A procrastinação, no fim das contas, é o resultado de uma briga entre a parte primitiva do cérebro, que quer guardar sua energia para missões mais imediatistas, e a parte racional, que puxa para empreitadas desagradáveis, mas necessárias. E o resultado às vezes é um “bug” que faz a gente travar, sem saber se inicia ou não a tarefa – tudo isso enquanto sente culpa e tensão, porque seu córtex pré-frontal faz questão de te lembrar que deveria estar na ação.
      Mas, para ser justo, apontar o dedo para Darwin não é lá a melhor desculpa. É que as origens biológicas são apenas uma parte da causa – e nem são as mais relevantes. O vício de adiar até o último momento não afeta todo mundo de maneira igual. “Embora todo mundo procrastine, nem todo mundo é um procrastinador”, diz Joseph Ferrari, professor de psicologia da Universidade de Chicago (EUA).
        Uma das estratégias mais indicadas para vencer a procrastinação é tentar vencer a ideia de que as tarefas são difíceis ou desafiadoras demais. Lembra daquele conceito de que, quanto mais procrastinamos, mais a bola de neve aumenta e parece ameaçadora? Para evitar isso, quebre as obrigações em missões menores, e vá cumprindo-as uma a uma ao longo de todo o prazo. Ao vencer as primeiras etapas, as restantes vão se tornando menos e menos amedrontadoras – afinal, você percebe que consegue cumpri-las mais rápido do que pensava. 
        Nessa mesma lógica, é preciso elencar o que fazer primeiro. Gastar tempo com atividades fáceis e deixar o grosso para o final do prazo é justamente uma estratégia de procrastinação. E fazer o mais difícil primeiro serve de incentivo para matar o resto – na lógica do “o pior já passou”. Também dá para aplicar a estratégia das recompensas aqui. Para cada “etapa” da empreitada cumprida com antecedência, se dê algum benefício – uma pausa maior, um episódio da série, uma partida de seu game favorito etc. Se você estiver numa posição de liderança, considere o mesmo para toda a equipe.
        Para aquelas tarefas pequenas e simples, a dica é encaixá-las nos momentos em que a produção de outras atividades já está rolando, de modo que elas não fiquem sendo eternamente procrastinadas.
       Outra dica realista é aceitar um pouco de procrastinação. Como vimos, ela é um comportamento universal, que não será 100% evitável. Mesmo rotinas saudáveis e organizadas, com períodos de descanso e lazer bem encaixados, vão eventualmente encontrar a tentação de deixar atividades para depois do planejado inicialmente.

(Bruno Carbinatto. Disponível em: https://vocesa.abril.com.br/desenvolvimento-pessoal/procrastinacao-entenda-essa-inimiga-e-livre-se-dela/. Acesso em: 20/07/2023. Fragmento.)
No fragmento do subtítulo “Só não deixe para ler depois.”, infere-se que o autor utiliza uma linguagem mais descontraída com a finalidade de se aproximar do leitor. Assinale a afirmativa em que ocorre esse mesmo recurso. 
Alternativas
Q2238524 Português
        A partir da metade da década de 1990, o termo meio ambiente passou a ter destaque em razão da sua importância para a sobrevivência e evolução das espécies, tanto da fauna quanto da flora. A sociedade não se sustenta sem as condições equilibradas da natureza, como água potável, ar puro, solo fértil e clima agradável. Com a preocupação crescente da sociedade em relação ao meio ambiente, as empresas mais conscientes passaram também a se preocupar e tratar esta área, como, por exemplo, por meio da aplicação de esforços em sustentabilidade e esforços para a destinação correta de resíduos. Da mesma forma que outras áreas de uma organização, como produção, insumos, maquinários, entre outros, os impactos ambientais gerados pelo processo produtivo também podem ser calculados, passando a fazer parte do sistema contábil da empresa, e, assim, surge a contabilidade ambiental. Um sistema contábil ambiental é uma importante ferramenta para o fornecimento de informações aos usuários internos e também aos externos da organização; por meio dessas informações, ele auxilia a tomada de decisões e a fixação de políticas ambientais. Este trabalho está focado no desenvolvimento sustentável, na sustentabilidade econômica, social e ambiental, bem como na contabilidade ambiental e seus respectivos grupos contábeis, como ativos, passivos, custos, despesas e receitas ambientais, e nos sistemas de informações contábeis. Objetiva-se apresentar as vantagens que a contabilidade ambiental pode proporcionar para as organizações e para a sociedade em geral. A contabilidade é um dos principais sistemas de informação de uma empresa. Ela também deve evidenciar monetariamente os resultados alcançados no processo de proteção e preservação do meio ambiente. No passado as organizações se preocupavam apenas com a eficiência dos sistemas produtivos, porém atualmente, com o aumento da concorrência e das dificuldades no mercado, há um crescimento da contabilidade ambiental em suas estratégias.

(Francielle Both. Augusto Fischer. Unoesc & Ciência – ACSA v. 8 n. 1, 2017. Disponível em: https://periodicos.unoesc.edu.br/acsa/article/view/12599. Fragmento.)
“No passado as organizações se preocupavam apenas com a eficiência dos sistemas produtivos, porém atualmente, com o aumento da concorrência e das dificuldades no mercado, há um crescimento da contabilidade ambiental em suas estratégias.” Em relação ao período anterior, pode-se afirmar que a mensagem essencial apresentada em seu enunciado não teria o seu sentido original modificado caso fosse reescrito como indicado em:
Alternativas
Q2238523 Português
        A partir da metade da década de 1990, o termo meio ambiente passou a ter destaque em razão da sua importância para a sobrevivência e evolução das espécies, tanto da fauna quanto da flora. A sociedade não se sustenta sem as condições equilibradas da natureza, como água potável, ar puro, solo fértil e clima agradável. Com a preocupação crescente da sociedade em relação ao meio ambiente, as empresas mais conscientes passaram também a se preocupar e tratar esta área, como, por exemplo, por meio da aplicação de esforços em sustentabilidade e esforços para a destinação correta de resíduos. Da mesma forma que outras áreas de uma organização, como produção, insumos, maquinários, entre outros, os impactos ambientais gerados pelo processo produtivo também podem ser calculados, passando a fazer parte do sistema contábil da empresa, e, assim, surge a contabilidade ambiental. Um sistema contábil ambiental é uma importante ferramenta para o fornecimento de informações aos usuários internos e também aos externos da organização; por meio dessas informações, ele auxilia a tomada de decisões e a fixação de políticas ambientais. Este trabalho está focado no desenvolvimento sustentável, na sustentabilidade econômica, social e ambiental, bem como na contabilidade ambiental e seus respectivos grupos contábeis, como ativos, passivos, custos, despesas e receitas ambientais, e nos sistemas de informações contábeis. Objetiva-se apresentar as vantagens que a contabilidade ambiental pode proporcionar para as organizações e para a sociedade em geral. A contabilidade é um dos principais sistemas de informação de uma empresa. Ela também deve evidenciar monetariamente os resultados alcançados no processo de proteção e preservação do meio ambiente. No passado as organizações se preocupavam apenas com a eficiência dos sistemas produtivos, porém atualmente, com o aumento da concorrência e das dificuldades no mercado, há um crescimento da contabilidade ambiental em suas estratégias.

(Francielle Both. Augusto Fischer. Unoesc & Ciência – ACSA v. 8 n. 1, 2017. Disponível em: https://periodicos.unoesc.edu.br/acsa/article/view/12599. Fragmento.)
Considerando as informações e ideias apresentadas no texto, pode-se afirmar que:
Alternativas
Q2238522 Auditoria
Mário, formado em direito e em ciências contábeis, já atuou como perito judicial designado em inúmeras periciais contábeis requisitadas pelo Poder Judiciário. Profundo conhecedor, também, de direito tributário, foi aprovado em concurso público, devidamente empossado, tornando-se membro do Ministério Público. Considerando as disposições do Código de Processo Civil e, unicamente, as informações anteriormente disponibilizadas, assinale a afirmativa correta.
Alternativas
Q2238521 Auditoria
Ariovaldo, profissional graduado em ciências contábeis e com vasta experiência na área, foi legalmente nomeado perito judicial. Ao iniciar os trabalhos, Ariovaldo percebe que, para elaboração do Laudo e respostas aos quesitos formulados pelas partes, não se fazem necessários conhecimentos técnicos ou científicos especializados, mas, tão somente, planilhamento de lançamentos a débito e a crédito existentes em 72 contas bancárias do investigado, além de apuração dos montantes movimentados em todas as contas pelo período de 5 anos. Considerando o grande volume de trabalho, haja vista que todos os extratos bancários foram disponibilizados em meio físico (impressos), o fato de outros servidores do judiciário ou mesmo de outros órgãos públicos serem capazes de fazer o planilhamento e a apuração dos saldos movimentados, as disposições do Código de Processo Civil e, unicamente, as informações anteriormente disponibilizadas, Ariovaldo deve: 
Alternativas
Q2238520 Auditoria
Além de profundo conhecimento na área contábil, o auditor deve ter elevado senso de responsabilidade na condução do seu trabalho e ter consciência dos limites de suas atribuições, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A responsabilidade pela prevenção e detecção da fraude é do auditor.
( ) É importante que o auditor também atue como supervisor geral dos responsáveis pela governança e enfatize a importância de se prevenir fraudes.
( ) O auditor é o responsável pela criação de uma cultura de honestidade e comportamento ético na entidade auditada, o que deve ser reforçado por supervisão ativa dos responsáveis pela governança.
( ) A responsabilidade do auditor pela governança da entidade auditada inclui a consideração do potencial de burlar controles ou de outra influência indevida sobre o processo de elaboração de informações contábeis.
A sequência está correta em
Alternativas
Q2238519 Auditoria
Sobre as premissas nas quais a auditoria de demonstrações contábeis deve ser conduzida, assinale a afirmativa correta.
Alternativas
Q2238517 Contabilidade Geral

Uma sociedade empresária apresentou as seguintes informações sobre as contas do Patrimônio Líquido:
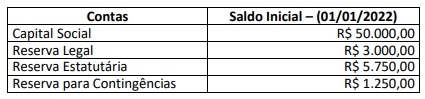
Imagem associada para resolução da questão

Durante o exercício social de 2022, ocorreram os seguintes eventos:

• O Capital Social foi aumentado no valor de R$ 10.000,00, em moeda corrente;

• O Lucro do Exercício foi de R$ 10.000,00;

• A Reserva para Contingências foi totalmente revertida;

• A Reserva Legal foi constituída pelo percentual de 5% sobre o lucro do exercício;

• A Reserva Estatutária foi constituída no valor de R$ 5.750,00;

• Os Dividendos tiveram a destinação de R$ 5.000,00.


Considerando unicamente as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, é correto afirmar que a Demonstração de Mutações do Patrimônio Líquido (DMPL) evidenciará em 31/12/2022: 

Alternativas
Q2238516 Contabilidade Geral
Em 30 de outubro de 2019, uma indústria comprou um equipamento pelo valor de R$ 1.200.000,00 à vista. Adicionalmente, a empresa ainda desembolsou R$ 40.000,00 para transportar o equipamento da sede do vendedor ao local de sua instalação, R$ 100.000,00 com tributos não recuperáveis, R$ 10.000,00 com seguro no transporte e incorreu em gastos com instalação no montante de R$ 45.000,00. Devidamente instalada, a máquina ficou apta para produzir em 1º de janeiro de 2020. O método linear foi adotado para o cálculo da depreciação e a vida útil estimada de 10 anos.
Em 01/01/2021, a administração da indústria apurou os seguintes valores na realização do teste de redução ao valor recuperável (impairment):
• Valor justo líquido de despesas de venda .......................................................... R$ 1.100.000,00; • Valor em uso ....................................................................................................... R$ 1.143.000,00.

Em 31/12/2022, a administração da indústria realizou novo teste de redução ao valor recuperável (impairment) e apurou os seguintes valores:
• Valor justo líquido de despesas de venda ........................................................... R$ 950.000,00; • Valor em uso ..................................................................................................... R$ 1.000.000,00.

Considerando, unicamente, as informações disponibilizadas e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse equipamento, em 31/12/2022, foi de:
Alternativas
Q2238515 Contabilidade Geral
Para elaboração das demonstrações financeiras do exercício social findo em 31/12/2022, o contador de uma sociedade empresária analisava a classificação e mensuração dos seguintes ativos:
1. Participação societária com intenção de venda no curto prazo; 2. Valores a receber de clientes com prazo de vencimento de 500 dias; 3. Estoque de mercadorias cujo valor estimado de venda é inferior ao seu custo de aquisição; 4. Carteira de recebíveis (decorrentes de vendas a prazo) usualmente destinada à negociação para recebimento antecipado ao vencimento desses valores.
Considerando o disposto na NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, na NBC TG 16 (R2) – Estoques, NBC TG 12 – Ajuste a Valor Presente e no NBC TG 48 – Instrumentos Financeiros, as bases de mensuração a serem utilizadas para os quatro ativos descritos acima devem ser as seguintes, respectivamente:
Alternativas
Q2238513 Auditoria
Consoante o disposto na Norma Brasileira de Contabilidade, NBC PO 900 de 2019, que versa sobre a independência do profissional de contabilidade para trabalho de asseguração diferente de auditoria e revisão, assinale a afirmativa INCORRETA.
Alternativas
Q2238504 Direito Tributário
Em atenção ao Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte, não poderá se beneficiar do tratamento jurídico diferenciado previsto em referido Estatuto, EXCETO:
Alternativas
Q2238498 Contabilidade Pública
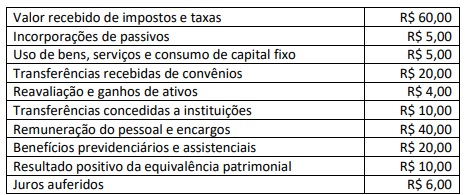
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício. Considere a situação hipotética das variações patrimoniais ocorridas no exercício financeiro de 2022 em um determinado município:
Imagem associada para resolução da questão

Considerando, unicamente, as informações disponibilizadas, o resultado patrimonial do município será: 
Alternativas
Q2238488 Contabilidade Geral

Uma sociedade empresária apresentou as seguintes informações para elaboração da Demonstração do Resultado em 31/12/2022:
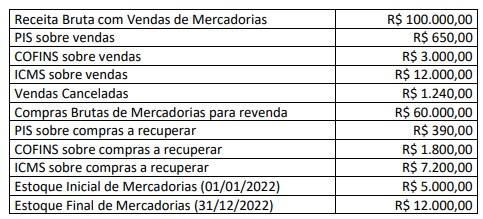
Imagem associada para resolução da questão


Considerando, unicamente, as informações disponibilizadas, o Lucro Bruto será de: 

Alternativas
Q2238487 Contabilidade Geral

Uma sociedade empresária apresentou os saldos patrimoniais a seguir, extraídos do Balancete de Verificação em 31/12/2022:
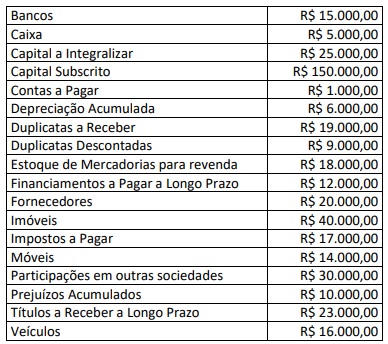
Imagem associada para resolução da questão


Considerando, unicamente, as informações disponibilizadas e os saldos apresentados, analise as afirmativas a seguir.

I. O valor do Ativo Circulante é de R$ 48.000,00 e do Ativo Não Circulante é de R$ 129.000,00;

II. O valor do Passivo Circulante é de R$ 38.000,00 e do Passivo Não Circulante é de R$ 37.000,00;

III. O valor do Patrimônio Líquido é de R$ 115.000,00 e do Patrimônio Bruto é de R$ 174.000,00;

IV. A diferença entre o Ativo Circulante e o Passivo Circulante é de R$ 10.000,00.


Está correto o que se afirma em
Alternativas
Q2238484 Matemática Financeira
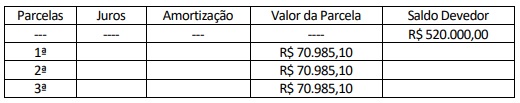
No dia 01/10/2022, certa empresa obteve um empréstimo junto a uma instituição financeira no montante de R$ 520.000,00, valor este creditado em sua conta corrente na mesma data. O empréstimo será pago em 8 prestações mensais iguais de R$ 70.985,10 (sistema de amortização Price), vencendo a primeira no dia 01/11/2022. Referente a este empréstimo e considerando a taxa de juros compostos de 2% a.m, qual o total, aproximadamente, das despesas de juros relativas ao ano de 2022? Para realização dos cálculos, se necessário, utilize o quadro disponibilizado a seguir:
Imagem associada para resolução da questão
Alternativas
Q2238482 Direito Tributário
Uma empresa prestadora de serviços de informática, estabelecida em Belo Horizonte/MG, apresentou os seguintes dados no mês de julho de certo ano:
• Recebeu R$ 38.000,00 em função de serviços prestados na cidade de Contagem/MG. O custo destes serviços prestados foi de R$ 16.800,00;
• Recebeu R$ 84.000,00 em função de serviços prestados na cidade de Belo Horizonte/MG. O custo destes serviços prestados foi de R$ 27.500,00;
• Incorreu em R$ 3.000,00 de despesas financeiras com Banco situado em Belo Horizonte/MG;
• Recebeu R$ 20.000,00 em função de serviços prestados na cidade de Buenos Aires/Argentina. O custo destes serviços prestados foi de R$ 6.750,00.
Considerando, exclusivamente, as informações anteriores, as disposições da Lei Complementar nº 116/2003 (versa sobre o ISSQN) e o fato de a empresa ser tributada pelo Imposto Sobre Serviços de Qualquer Natureza (ISSQN) com a alíquota de 3%, informe o valor devido deste imposto no mês de julho. 
Alternativas
Q2238481 Contabilidade Geral

No encerramento de determinado exercício, uma transportadora possuía os seguintes caminhões:
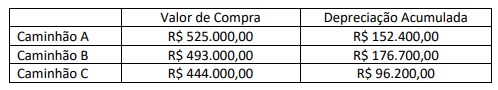
Imagem associada para resolução da questão

Durante o exercício, ocorreram fatores internos e externos indicativos de perdas. Desse modo, foram realizados testes de recuperabilidade, gerando as seguintes informações:


I. O valor de mercado do Caminhão A é de R$ 375.000,00. Para vendê-lo, há gastos de R$ 850,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é R$ 373.100,00;

II. O valor de mercado do Caminhão B é de R$ 316.200,00. Para vendê-lo, há gastos de R$ 500,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 316.100,00;

III. O valor de mercado do Caminhão C é de R$ 347.200,00. Para vendê-lo, há gastos de R$ 450,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 345.300,00.


Considerando, unicamente, as informações disponibilizadas e a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, o Valor Contábil Líquido de cada caminhão apresentado no Balanço Patrimonial, em seu encerramento, é de:

Alternativas
Q2238478 Contabilidade Geral

O balancete de verificação de uma sociedade empresária apresentava as seguintes contas patrimoniais e respectivos saldos em 31/12/2022:
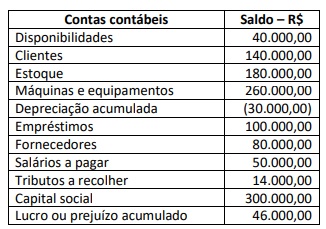
Imagem associada para resolução da questão


Antes do término do exercício social, a sociedade empresária realizou as seguintes transações em 31/12/2022:


• Compra de um veículo de R$ 80.000,00, financiado em 20 prestações mensais de R$ 5.000,00;

• Desconto de uma duplicata com valor nominal de R$ 10.000,00, com vencimento em 60 dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 1.000,00;

• A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 7.000,00;

• Contratação de apólice de seguro para as máquinas e equipamentos, com vigência de 12 meses. O prêmio do seguro no valor de R$ 6.000,00 foi pago à vista;

• A fatura de R$ 10.000,00 de um determinado fornecedor foi paga com desconto de 10%.


Após as devidas contabilizações das transações listadas anteriormente, assinale a alternativa que apresenta o saldo correto em 31/12/2022:

Alternativas
Respostas
1381: E
1382: B
1383: A
1384: A
1385: A
1386: C
1387: A
1388: D
1389: C
1390: C
1391: C
1392: A
1393: D
1394: C
1395: B
1396: C
1397: C
1398: C
1399: B
1400: A