Foram encontradas 7.600 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Remuneração de Depósitos Bancários e Aplicações Financeiras R$ 740.900,00; contribuições sociais recebidas R$ 5.220.100,00; aposentadorias do regime próprio de previdência social (RPPS) R$ 4.400.200,00; ganhos com alienação de ativo imobilizado R$ 19.000,00; juros e encargos de mora recebidos R$ 1.740.300,00; uso de material de consumo R$ 28.400,00; pensões do regime próprio de previdência social (RPPS) R$ 1.340.700,00; remuneração a pessoal e encargos R$ 66.500,00; depreciação, amortização e exaustão R$ 12.000,00; encargos patronais R$ 19.950,00.
Considerando os variações patrimoniais aumentativas e diminutivas acima apresentadas, é CORRETO afirmar que o Resultado Patrimonial do Período foi de:
Saldo em Espécie para o Exercício Seguinte R$ 5.119.500,00; pensões do regime próprio de previdência social (RPPS) R$ 1.340.700,00; receita patrimonial R$ 1.740.300,00; aposentadorias do regime próprio de previdência social (RPPS) R$ 4.400.200,00; receita de contribuições sociais R$ 5.220.100,00.
Considerando as informações acima apresentadas, temos:
I. Receita orçamentária de R$ 5.220.100,00. II. Despesa orçamentária de R$ 5.740.900,00. III. O Saldo em Espécie do Exercício Anterior de R$ 3.900.000,00. IV. O Resultado Financeiro do Exercício apurado de R$ 2.560.200,00.
Está(ão) CORRETO(S) o(s) item(ns):
Ao final do exercício social de 2018, o Instituto de Previdência dos Servidores Municipais de determinado município
paranaense apresentou os seguintes saldos para a elaboração do Balanço Orçamentário:
Receitas Realizadas
o Receita de contribuições sociais R$ 5.220.100,00.
o Receita patrimonial R$ 1.740.300,00.
o Receitas financeiras R$ 740.900,00.
o Outras receitas correntes R$ 450.300,00.
Despesas empenhadas
o Aposentadorias do Regime Próprio de Previdência Social (RPPS) R$ 4.400.200,00.
o Pensões do Regime Próprio de Previdência Social (RPPS) R$ 1.340.700,00.
o Investimentos R$ 30.000,00.
Considerando as receitas realizadas e as despesas empenhadas acima apresentadas, temos o resultado da execução
orçamentária no exercício de:
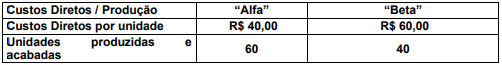
Sabendo que os Custos Indiretos de produção totalizaram R$ 17.000,00 neste período, e que estão relacionados às seguintes atividades e seus respectivos direcionadores de custos:
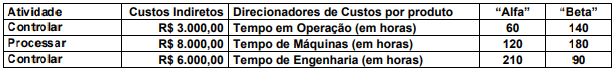
Considerando-se que esta Companhia Industrial utiliza o método de Custeio Baseado em Atividades, é CORRETO afirmar que o Custo Unitário total dos Produtos “Alfa” e “Beta” no mês de Novembro de 2019, é de:
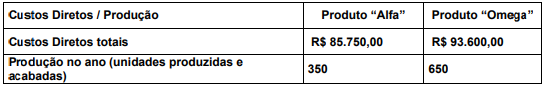
No período, foram incorridos R$ 50.000,00 de Custos Indiretos.
Considerando que a empresa utiliza o método de Custeio por Absorção e realiza o rateio dos Custos Indiretos aos produtos com base na quantidade produzida e acabada no período, o Custo Unitário dos Produtos “Alfa” e “Omega” no período, é de:
Caixa e equivalente de caixa R$ 12.200,00; estoque de mercadorias para revenda R$ 11.100,00; realizável a longo prazo R$ 26.700,00; imobilizado R$ 741.700,00; investimentos R$ 111.100,00; fornecedores a pagar R$ 28.300,00; salários e encargos sociais a pagar R$ 33.400,00; financiamentos a pagar de longo prazo R$ 180.000,00; capital social R$ 550.000,00; reserva legal R$ 110.000,00; adiantamento de clientes R$ 15.500,00; adiantamento a fornecedores de curto prazo R$ 14.400,00;
É CORRETO afirmar que no encerramento do exercício social de 2018, o índice de liquidez corrente era de aproximadamente:
I. Ao fim de cada exercício social, se companhia fechada, é obrigatória a apresentação de demonstração do valor adicionado. II. A companhia aberta com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa. III. As companhias fechadas poderão optar por observar as normas sobre demonstrações financeiras expedidas pela Comissão de Valores Mobiliários para as companhias abertas. IV. A companhia aberta que tiver mais de 30% (trinta por cento) do valor do seu patrimônio líquido representado por investimentos em sociedades controladas deverá elaborar e divulgar, juntamente com suas demonstrações financeiras, demonstrações consolidadas.
Está(ão) CORRETO(S) o(s) item(ns):

 Conheça nossos planos