Foram encontradas 3.942 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Na elaboração dos estudos técnicos de redução ao valor recuperável, a provisão deve ser constituída levando em consideração o histórico de perdas e os riscos de inadimplência, entre outros fatores, em relação aos ativos de qualquer natureza e origem. No estudo técnico, alguns procedimentos mínimos adicionais devem ser adotados e documentados. Acerca desses procedimentos mínimos, identifique os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Conciliação de valores inadimplentes com os controles da tesouraria.
II. A revisão da metodologia no mínimo a cada período de reporte ou quando houver indicação de alteração nas características do negócio ou dos recebimentos.
III. A utilização de base de dados histórica que permita a verificação do histórico de perdas e dos riscos de inadimplência.
IV. A verificação quanto ao montante de redução ao valor recuperável que deverá corresponder à totalidade dos créditos vencidos há mais de 90 (noventa) dias, quando forem ressegurados.
A sequência correta é:
No que se refere ao processo de tesouraria e investimentos, o relatório circunstanciado deverá conter observações sobre a existência, a eficácia e a eficiência de determinadas atividades de controles. Acerca dos procedimentos mínimos a serem analisados, identifique os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Análise técnico-financeira, com base na proposta, dados estatísticos e cadastros de terceiros.
II. Análise de risco-retorno dos investimentos.
III. Casamento de ativos e passivos.
IV. Vínculo para os ativos garantidores.
A sequência correta é:
Com relação à análise da avaliação de riscos e do ambiente de controle da supervisionada, o auditor independente deve incluir alguns fatores no seu trabalho e no relatório circunstanciado. Em relação a esse assunto, identifique esses fatores nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Capacidade da supervisionada na análise de fatores internos e externos.
II. Integridade e valores éticos.
III. Competência e experiência dos administradores.
IV. Planejamento estratégico.
Estão CORRETOS os itens:
Em relação às condições que caracterizam o descumprimento do Plano de Regularização de Solvência (PRS), identifique, nos itens abaixo, essas condições e, em seguida, assinale a opção CORRETA.
I. O Patrimônio Líquido Ajustado (PLA) inferior ao Capital Mínimo Requerido - CMR, ao final do prazo estabelecido, no correspondente plano, para a solução da insuficiência.
II. O atingimento de redução mínima de insuficiência de 40% ou 70% ao final do 1.º e 2.º semestre do Plano de Regularização de Solvência (PRS), respectivamente.
III. O não atingimento de duas metas trimestrais consecutivas de redução do percentual de insuficiência do Patrimônio Líquido Ajustado (PLA), estabelecidas no correspondente plano, em relação ao Capital Mínimo Requerido (CMR).
IV. O Patrimônio Líquido Ajustado (PLA) menos aporte de capital “em aprovação” superior ao Capital Mínimo Requerido (CMR) ao final do prazo estabelecido no Plano de Regularização de Solvência (PRS) para a solução da insuficiência.
Estão CORRETOS os itens:
Identifique, nos itens abaixo, as informações referentes à gestão de riscos que a Entidade deve dificultar nas notas explicativas às demonstrações individuais e, em seguida, assinale a opção CORRETA.
I. Informação sobre gestão de riscos de seguro (antes e depois do resseguro).
II. Concentração de riscos de seguros (carteira, área geográfica, moeda).
III. Discriminação dos resseguradores, no mínimo por classe (local, admitida e eventual) e por categoria de risco.
IV. Informação sobre risco de liquidez, risco de mercado e risco de crédito.
Estão CORRETOS os itens:
A seguir, estão apresentadas, as informações correspondentes à Seguradora XYZ:
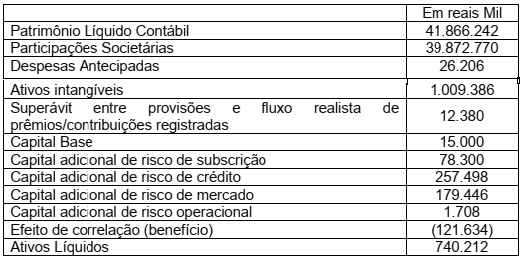
Com base nas informações acima, analise as alternativas abaixo e assinale valor
correspondente à suficiência de capital:
Em relação às orientações da Susep para a contabilização do DPVAT, a partir do ano de 2020, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. As seguradoras consorciadas devem registrar a despesa com a contratação de reguladora para prestação do serviço de regulação de sinistros do consórcio DPVAT no momento do pagamento pelo serviço.
II. As seguradoras consorciadas devem registrar a receita com a prestação do serviço de recepção e regulação de sinistros do consórcio DPVAT no momento da prestação do serviço, independentemente, do momento em que os valores são ressarcidos pela Seguradora Líder.
III. As seguradoras consorciadas devem registrar a receita com a prestação do serviço de recepção e regulação de sinistros do consórcio DPVAT quando os valores são ressarcidos pela Seguradora Líder.
IV. As seguradoras consorciadas devem registrar a despesa com a contratação de reguladora para prestação do serviço de regulação de sinistros do consórcio DPVAT no momento da ocorrência da prestação do serviço, independentemente do momento em que ocorra o pagamento pelo serviço.
Estão CORRETOS apenas os itens:
Assistência financeira é o empréstimo concedido com recursos próprios da Entidade Aberta de Previdência Complementar ou da Sociedade Seguradora ao titular ou assistido de plano de previdência complementar aberta ou a titular de plano de seguro. Julgue os itens com relação às regras vigentes para a concessão de Assistência Financeira e, em seguida, assinale a opção CORRETA:
I. O contrato de assistência financeira deverá estar vinculado a apólice/certificado de seguro de pessoas ou de previdência complementar aberta.
II. As assistências financeiras poderão ser concedidas com recursos de provisões, reservas técnicas e fundos e deverão ser informadas à SUSEP, em formulário próprio, ao final de cada trimestre.
III. Os contratos de assistência financeira poderão ser cedidos ou alienados desde que observados os limites percentuais previstos na legislação vigente.
IV. É vedado à Entidade Aberta de Previdência Complementar ou à Sociedade Seguradora cobrar multas de mora decorrentes do inadimplemento das contraprestações superiores a 2% (dois por cento) do valor da contraprestação.
Estão CORRETOS apenas os itens:
A Provisão de Sinistros a Liquidar (PSL) deverá ser constituída para a cobertura dos valores esperados a liquidar relativos a pagamentos únicos e rendas vencidas de sinistros avisados até a data-base de cálculo. Em relação à PSL, os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A PSL não abrange os valores relativos a indenizações, pecúlios e rendas vencidas.
II. Os valores esperados a liquidar referentes às ações judiciais para pagamentos de rendas a vencer que excederem os valores concedidos deverão ser contemplados no cálculo da PSL, enquanto não houver sentença transitada em julgado, quando então deverão ser consideradas na Provisão Matemática de Benefícios Concedidos.
III. Não inclui atualizações monetárias, juros, variações cambiais, multas contratuais e montantes estimados referentes às ações judiciais e os resultantes de sentença transitada em julgado.
IV. A expectativa de recebimento de salvados e ressarcidos deverá ser apurada com base em metodologia definida em nota técnica atuarial e registrada como ajuste de salvados e ressarcidos na PSL.
Estão CORRETOS apenas os itens:
Considerando os registros contábeis das principais operações de Seguro, Previdência, Resseguro e Capitalização, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. O fato gerador da receita dos produtos de risco, para fins de reconhecimento inicial, é a emissão do prêmio/contribuição ou o início da vigência do risco, o que ocorrer primeiro.
II. O fato gerador da receita dos produtos de acumulação financeira é o recebimento das contribuições. Para os seguros em que o controle dos componentes do grupo segurado é realizado por estipulantes e a seguradora toma conhecimento das entradas e saídas apenas posteriormente, as receitas de prêmios deverão ser registradas somente no momento em que a Seguradora tiver conhecimento do efetivo valor da movimentação.
III. O fato gerador da receita dos produtos de risco, para fins de reconhecimento inicial, refere-se somente ao início da vigência do risco.
Estão CORRETOS apenas os itens:

 Conheça nossos planos