Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 8.837 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3661527
Contabilidade Pública
A respeito de Mensuração de passivos, Provisões e Passivos contingentes, assinale a alternativa INCORRETA.
Q3661526
Contabilidade Pública
A respeito da avaliação e mensuração de ativos e passivos no setor público, assinale a alternativa
INCORRETA.
Q3661525
Contabilidade Pública
A respeito das variações patrimoniais no setor público, assinale a alternativa INCORRETA.
Q3661524
Contabilidade Geral
Assinale a alternativa INCORRETA.
Q3661523
Contabilidade Pública
As normas estabelecidas no MCASP aplicam-se, obrigatoriamente, às entidades do setor público. Estão
compreendidos no conceito de entidades do setor público, EXCETO,
Q3661522
Análise de Balanços
Das demonstrações financeiras da Cia ABC foram extraídos os seguintes dados:
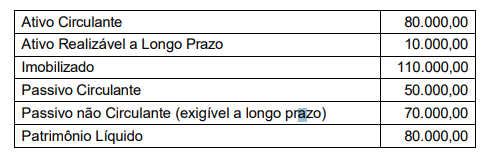
Considerando os dados apresentados acima, pode-se afirmar que:
Q3661521
Contabilidade Geral
O CPC 18 (R2) define Coligada como a entidade sobre a qual o investidor tem influência significativa.
Caracteriza a existência de influência significativa, EXCETO,
Q3661520
Contabilidade Geral
De acordo com o que dispõe a Lei 6.404/76 e alterações posteriores, considera-se valor justo:
Q3661519
Contabilidade Geral
Ao elaborar suas demonstrações financeiras, a Cia ABC apurou ganhos e perdas derivados de conversão
de demonstrações contábeis de operações no exterior. De acordo com os pronunciamentos do CPC,
esse ganho deve ser evidenciado:
Q3661518
Contabilidade Geral
Texto associado
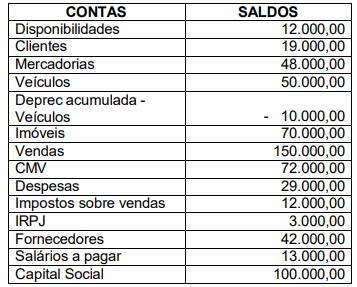
Considere o saldo das contas relacionadas a seguir e responda à questão.
Após a apuração do resultado e a elaboração do Balanço Patrimonial e a Demonstração do Resultado do
Exercício, pode-se afirmar que:
Q3661517
Contabilidade Geral
Texto associado
Considere o saldo das contas relacionadas a seguir e responda à questão.
Após a apuração do resultado e a elaboração do Balanço Patrimonial e a Demonstração do Resultado do
Exercício, pode-se afirmar que:
Q3661516
Contabilidade Geral
De acordo com o que disciplina o CPC 03 (R2), a demonstração dos fluxos de caixa deve apresentar os
fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento,
assinale a alternativa INCORRETA.
Q3661515
Contabilidade Geral
Assinale a alternativa INCORRETA de acordo com o CPC 26 (R1).
Q3661514
Contabilidade Geral
Assinale a alternativa INCORRETA de acordo com o pronunciamento contábil CPC 00 (R2).
Q3661513
Contabilidade Geral
A Lei 6.404/76 atualizada pela lei 11.638/2007 relaciona as demonstrações financeiras que devem ser
elaboradas ao fim de cada exercício social, dentre as quais, uma de obrigatoriedade apenas para as
companhias de capital aberto, essa demonstração é a
Ano: 2025
Banca:
NUCEPE
Órgão:
SEDUC-PI
Prova:
NUCEPE - 2025 - SEDUC-PI - Professor para o Curso Técnico em Modelagem do Vestuário |
Q3661512
Noções de Informática
Texto associado
O uso de softwares de CAD (Computer-Aided Design) tem revolucionado a produção gráfica na moda,
especialmente na criação de moldes e simulações de peças de vestuário. Segundo o livro Pattern Cutting
for Clothing Using CAD (2009), de M. Stott e D. Gale, esses programas permitem uma precisão maior,
reduzindo o tempo e os custos associados à produção de amostras físicas, além de possibilitar ajustes
rápidos no design.
No contexto da produção gráfica em moda, o uso de softwares CAD traz inúmeras vantagens para o
desenvolvimento de moldes. Qual das seguintes opções NÃO é uma vantagem direta desse tipo de
software?
Ano: 2025
Banca:
NUCEPE
Órgão:
SEDUC-PI
Prova:
NUCEPE - 2025 - SEDUC-PI - Professor para o Curso Técnico em Modelagem do Vestuário |
Q3661511
Vestuário, Moda e Estilismo
Texto associado
A ficha técnica de produto é uma ferramenta essencial na indústria da moda. Ela detalha informações
cruciais sobre o design, materiais, processos de produção e acabamento de uma peça de vestuário. De
acordo com a obra Fashion Design: Process, Innovationand Practice, de Kathryn McKelvey e Janine
Munslow (2003), a ficha técnica serve como um documento de comunicação entre designers e fábricas,
especificando, desde dimensões e medidas até detalhes de costura e etiquetagem.
A ficha técnica de produto é amplamente utilizada na produção gráfica de moda. Qual dos elementos
abaixo NÃO faz parte das informações mais comumente encontradas em uma ficha técnica de vestuário?
Ano: 2025
Banca:
NUCEPE
Órgão:
SEDUC-PI
Prova:
NUCEPE - 2025 - SEDUC-PI - Professor para o Curso Técnico em Modelagem do Vestuário |
Q3661510
Marketing
Texto associado
Segundo Marie Riegels Melchior em Fashion Marketing: Contemporary Issues (2006), o storytelling
tornou-se uma estratégia central para marcas de moda, ao criar uma narrativa que ressoa
emocionalmente com os consumidores. Melchior afirma que "a moda não é apenas uma questão de
vestuário, mas de identidade e expressão pessoal", e as marcas de sucesso são aquelas que conseguem
conectar seus produtos às histórias e aspirações do consumidor. Além disso, o estudo de Catherine
Kaputa em You Are a Brand! (2010) ressalta a importância de uma narrativa coerente para criar
fidelidade à marca.
Considerando a crescente importância do storytelling no marketing de moda, qual dos seguintes
elementos é mais relevante para a criação de uma estratégia de storytelling eficaz, capaz de fortalecer a
conexão emocional entre a marca e seu público-alvo, conforme discutido por Marie Riegels Melchior em
Fashion Marketing: Contemporary Issues e Catherine Kaputa em You Are a Brand!?
Ano: 2025
Banca:
NUCEPE
Órgão:
SEDUC-PI
Prova:
NUCEPE - 2025 - SEDUC-PI - Professor para o Curso Técnico em Modelagem do Vestuário |
Q3661509
Marketing
Texto associado
De acordo com Gilles Lipovetsky em O Império do Efêmero (1987), "a moda se caracteriza pela
renovação constante, expressando, ao mesmo tempo, o espírito do tempo e a busca incessante pelo
novo". A moda passa por ciclos de aceitação que podem ser observados em diferentes fases, desde sua
introdução até o declínio. Além disso, Kotler et al. (2017) em Marketing Management destacam que o
ciclo de vida de um produto ou tendência pode ser dividido em quatro etapas principais: introdução,
crescimento, maturidade e declínio.
Considerando o ciclo de vida das tendências de moda e o comportamento dos consumidores, em qual
das fases uma marca deve intensificar suas estratégias de marketing e comunicação para maximizar o
retorno sobre investimento, conforme discutido por Gilles Lipovetsky em O Império do Efêmero e Kotler et
al. em Marketing Management?
Ano: 2025
Banca:
NUCEPE
Órgão:
SEDUC-PI
Prova:
NUCEPE - 2025 - SEDUC-PI - Professor para o Curso Técnico em Modelagem do Vestuário |
Q3661508
Vestuário, Moda e Estilismo
Texto associado
De acordo com o manual técnico "Processos de Costura e Acabamentos para a Indústria do Vestuário",
“a costura de zíper invisível é uma das técnicas que mais exige precisão e cuidado. Ela é muito utilizada
em peças como saias e vestidos, proporcionando um fechamento discreto, sem comprometer o design da
peça. Para garantir um bom acabamento, é necessário seguir corretamente as etapas de aplicação.”
Em uma peça de vestuário que utiliza zíper invisível, como uma saia de alfaiataria, qual das etapas a
seguir é fundamental para garantir a correta aplicação do zíper sem que ele fique visível?

 Conheça nossos planos