Foram encontradas 4.098 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Apresentam-se grupos de contas dos balanços patrimoniais da empresa revende Itens Diversos SDI S/A em 31/12/2016 e 31/12/2017:
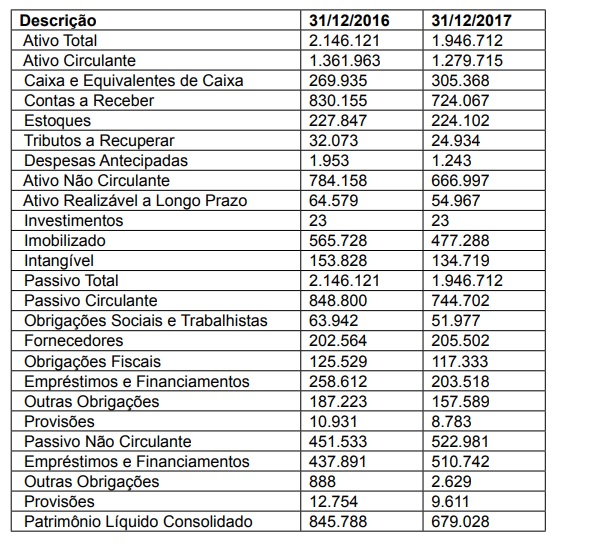
Na comparação entre os dois anos analisados, assinale a alternativa CORRETA:
Considere as afirmações sobre a demonstração dos fluxos de caixa (DFC):
I. Os fluxos de caixa advindos de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade pela aplicação, ao montante em moeda estrangeira, das taxas de câmbio entre a moeda funcional e a moeda estrangeira observadas na data da ocorrência do fluxo de caixa.
II. Os juros pagos e recebidos e os dividendos e os juros sobre o capital próprio recebidos devem ser classificados como fluxos de caixa operacionais, porque eles entram na determinação do lucro líquido ou prejuízo.
III. Os fluxos de caixa referentes ao Imposto de renda (Ir) e contribuição social sobre o lucro líquido (CSLL) devem ser divulgados separadamente e devem ser classificados como fluxos de caixa das atividades operacionais, mesmo que possam ser identificados especificamente como atividades de financiamento e de investimento.
IV. Transações de investimento e financiamento que não envolvem o uso de caixa ou equivalentes de caixa devem ser excluídas da demonstração dos fluxos de caixa, mas devem ser divulgadas nas notas explicativas às demonstrações contábeis, de modo que forneçam todas as informações relevantes sobre essas atividades.
Segundo a NBC TG 03 (R3), estão CORRETAS as afirmações:
Considere as afirmações sobre a demonstração do valor adicionado (DVA):
I. No momento da realização da reavaliação de um ativo ou da sua avaliação ao valor justo, deve-se incluir esse valor como “outras receitas” na DVA, bem como se reconhecem os respectivos tributos na linha própria de impostos, taxas e contribuições.
II. Os ajustes de exercícios anteriores, decorrentes de efeitos provocados por erro imputável a exercício anterior ou da mudança de critérios contábeis que vinham sendo utilizados pela entidade, devem ser adaptados na demonstração de valor adicionado relativa ao período mais antigo apresentado para fins de comparação, bem como os demais valores comparativos apresentados.
III. A construção de ativos dentro da própria empresa para seu próprio uso equivale à produção vendida para a própria empresa; sendo assim, seu valor contábil integral precisa ser considerado como receita e o gasto com mão de obra própria alocada é considerado como distribuição dessa riqueza criada. No entanto, esse mesmo tratamento não deve ser dado a eventuais juros ativados e tributos.
IV. Os dividendos que compõem a riqueza distribuída pela entidade não precisam se restringir exclusivamente à parcela relativa aos resultados do próprio período.
Segundo a resolução CFC N.º 1.138/08, estão CORRETAS as afirmações:
A empresa Faz muita Coisa DMT S/A adquiriu uma máquina para o seu processo produtivo. Tal máquina ficou disponível para uso, nas condições operacionais pretendidas pela administração no dia 01 de julho de 2014, pelo valor contábil de R$360.000,00. a vida útil da máquina foi estimada em 5 anos e seu valor residual, em R$65.000,00. a depreciação do equipamento foi calculada pelo método da linha reta. salienta-se que, no dia 30 de junho de 2016, a Faz muita Coisa DMT S/A vendeu a máquina por R$150.000,00.
Considerando-se apenas as informações apresentadas e conforme a NBC TG 27 (R4), é CORRETO afirmar que o valor contábil a ser baixado da máquina no dia da venda foi de:
Considere as afirmações sobre os ativos imobilizados:
I. A entidade não reconhece no valor contábil de um item do ativo imobilizado os custos da manutenção periódica do item, sendo que esses custos são reconhecidos no resultado quando incorridos.
II. Itens do ativo imobilizado podem ser adquiridos por razões de segurança ou ambientais, já que, embora não aumentando diretamente os futuros benefícios econômicos de qualquer item específico já existente do ativo imobilizado, podem ser necessários para que a entidade obtenha os benefícios econômicos futuros dos seus outros ativos.
III. Sobressalentes, peças de reposição, ferramentas e equipamentos de uso interno são classificados como ativo imobilizado, quando a entidade espera usá-los por mais de um período, assim como se puderem ser utilizados somente em conexão com itens do ativo imobilizado.
Segundo a NBC TG 27 (R4), está(ão) CORRETA(S) a(s) afirmação(ões):
Considere as afirmações sobre os ativos intangíveis adquiridos separadamente:
I.O custo desse ativo inclui seu preço de compra, acrescido de impostos de importação e impostos recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos.
II. Os honorários profissionais diretamente relacionados para que o ativo fique em condições operacionais e os custos incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais) são exemplos de custos diretamente atribuíveis ao ativo intangível.
III. Se o prazo de pagamento de ativo intangível excede os prazos normais de crédito, seu custo deve ser o equivalente ao preço à vista.
IV. Algumas operações realizadas em conexão com o desenvolvimento de ativo intangível não são necessárias para deixá-lo em condições operacionais pretendidas pela administração; assim, as receitas e as despesas relacionadas devem ser reconhecidas imediatamente no resultado.
Segundo a NBC TG 04 (R4), está(ão) CORRETA(S) a(s) afirmação(ões):
Considere as afirmações sobre as demonstrações contábeis:
I. A entidade deve elaborar todas as suas demonstrações contábeis utilizando-se do regime de competência.
II. Ao avaliar se o pressuposto de continuidade é apropriado, a administração da entidade deve levar em consideração toda a informação disponível sobre o futuro, que é o período mínimo de doze meses a partir da data do balanço.
III. Ativos e passivos ou receitas e despesas podem ser compensados, quando exigido ou permitido por norma, interpretação ou comunicado técnico.
IV. O conjunto completo das demonstrações contábeis deve ser apresentado pelo menos trimestralmente (inclusive informação comparativa).
Segundo a NBC TG 26 (R5), está(ão) CORRETA(S) a(s) afirmação(ões):
Considere as afirmativas sobre dívida ativa:
I – A inscrição do crédito em dívida ativa configura fato contábil permutativo, pois não altera o valor do patrimônio líquido do ente público.
II – Dívida ativa representa as obrigações do ente público com terceiros e é reconhecida contabilmente no passivo.
III – No âmbito federal, a competência para a gestão administrativa e judicial da dívida ativa é da advocacia geral da União (AGU).
Estão CORRETAS as afirmativas:
O processo orçamentário compreende as fases de elaboração e execução das leis orçamentárias: plano plurianual (PPA), Lei de Diretrizes orçamentárias (LDO) e Lei orçamentária anual (LOA). Com relação aos ritos de elaboração, aprovação e implementação pelos poderes Legislativo e Executivo dessas leis, considere as afirmativas:
I – A Lei de Diretrizes orçamentárias deve ser encaminhada ao Legislativo oito meses e meio antes do encerramento do exercício financeiro e a devolução ao Executivo deve ser realizada até o encerramento do primeiro período da sessão legislativa.
II – O plano plurianual deve ser encaminhado do Executivo ao Legislativo até cinco meses antes do encerramento do primeiro exercício. a devolução ao Executivo deve ser feita até o encerramento do segundo período da sessão legislativa do exercício em que foi encaminhado.
III – O projeto da Lei orçamentária anual deverá ser encaminhado ao Legislativo quatro meses antes do término do exercício financeiro e devolvido ao executivo até o encerramento da sessão legislativa do exercício de sua elaboração.
Estão CORRETAS as afirmativas:
Considere as seguintes afirmativas sobre o Balanço orçamentário:
I – O Balanço orçamentário é composto por Quadro principal, Quadro da Execução dos restos a pagar Não processados e Quadro da Execução dos restos a pagar processados.
II – Na coluna da previsão atualizada do Balanço orçamentário, são demonstrados os valores da previsão atualizada das receitas, que refletem a reestimativa da receita decorrente de, por exemplo, criação de novas naturezas de receita não previstas na Lei orçamentária anual.
III – O Balanço orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação
Estão CORRETAS as afirmativas:

 Conheça nossos planos