Foram encontradas 3.448 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. Devem constar na matriz de planejamento: questões de auditoria, critério, informações requeridas, fonte de informação, procedimentos de auditoria, membro da equipe responsável pela execução, nexo de causalidade e o período.
II. Achado de auditoria, condição ou situação encontrada, critério, evidência, causas, efeitos e recomendações fazem parte da matriz de achados.
III. Procedimento de auditoria consiste no padrão utilizado para avaliar se o objeto auditado atende, excede ou está aquém do desempenho esperado.
IV. Fazem parte da matriz de responsabilização: achado, período de ocorrência do fato, responsável, período de exercício do responsável, conduta e nexo de causalidade.
V. Critério é o conjunto de exames que têm como finalidade obter evidências suficientes, confiáveis, fidedignas, relevantes e úteis que permitam responder a uma questão de auditoria.
Assinale a alternativa CORRETA.
I. Achado de auditoria é qualquer fato significativo, digno de relato pelo auditor, constituído de quatro atributos essenciais: situação encontrada (ou condição), critério, causa e efeito. Decorre da comparação da situação encontrada com o critério e deve ser devidamente comprovado por evidências. Os achados negativos de auditoria podem envolver impropriedades e irregularidades. Durante a fase de execução, a equipe de auditoria deve aplicar os procedimentos previstos na matriz de achados, desenvolvendo-os na matriz de planejamento.
II. Os achados negativos de auditoria que envolvem impropriedades consistem em falhas de natureza formal de que resulte dano ao erário e outras que têm o potencial para conduzir à inobservância aos princípios de administração pública ou à infração de normas legais e regulamentares, tais como: deficiências no controle interno, violações de cláusulas, abuso, imprudência, imperícia.
III. Os achados negativos de auditoria que envolvem irregularidades se referem à prática de ato de gestão ilegal, ilegítimo, antieconômico, ou infração à norma legal ou regulamentar de natureza contábil, financeira, orçamentária, operacional ou patrimonial, e que não resulte dano ao erário.
IV. As evidências, que consistem em elementos essenciais e comprobatórios do achado, devem ser suficientes e completas, de modo a permitir que terceiros, que não participaram do trabalho de auditoria, cheguem às mesmas conclusões da equipe; adequadas e fidedignas, gozando de autenticidade, confiabilidade e exatidão da fonte; pertinentes ao tema e diretamente relacionadas com o achado. São atributos das evidências: clareza, convicção, concisão, completude, exatidão, relevância, tempestividade e objetividade.
V. O relatório de auditoria é o instrumento formal e técnico por intermédio do qual a equipe de auditoria comunica aos leitores o objetivo e as questões de auditoria, o escopo e as limitações de escopo, a metodologia utilizada, os achados de auditoria, as conclusões e as propostas de encaminhamento. Na redação do relatório de auditoria, os auditores devem se orientar pelos seguintes requisitos de qualidade: validade, confiabilidade, relevância e suficiência.
Assinale a alternativa CORRETA.
I. O processo de licitação observará as seguintes fases, em sequência: preparatória; de divulgação do edital de licitação; de apresentação de propostas e lances, quando for o caso; de julgamento; de habilitação; recursal; e de homologação.
II. As licitações serão realizadas preferencialmente sob a forma presencial, admitida a utilização da forma eletrônica, desde que motivada, devendo a sessão pública ser registrada em ata e gravada em áudio e vídeo.
III. São modalidades de licitação: pregão; diálogo competitivo, concorrência; concurso; tomada de preços; e, leilão.
IV. O julgamento das propostas será realizado de acordo com os seguintes critérios: menor preço; maior desconto; melhor técnica ou conteúdo artístico; técnica e preço; menor lance, no caso de leilão; e, maior retorno econômico.
V. A habilitação é a fase da licitação em que se verifica o conjunto de informações e documentos necessários e suficientes para demonstrar a capacidade do licitante de realizar o objeto da licitação, dividindo-se em: jurídica; técnica; fiscal, social e trabalhista; e, econômico-financeira.
Assinale a alternativa CORRETA.
I. Diálogo competitivo: modalidade de licitação para contratação de obras, serviços e compras, em que a Administração Pública realiza diálogos com licitantes, previamente selecionados mediante critérios objetivos, com o intuito de desenvolver uma ou mais alternativas capazes de atender às suas necessidades, devendo os licitantes apresentar proposta final após o encerramento dos diálogos.
II. Ata de registro de preços: documento não vinculativo, com característica de compromisso para futura contratação, no qual são registrados o objeto, os preços, os fornecedores, os órgãos participantes e as condições a serem praticadas, conforme as disposições contidas no edital da licitação, no aviso ou instrumento de contratação direta e nas propostas apresentadas.
III. Credenciamento: processo administrativo de chamamento público em que a Administração Pública convoca interessados em prestar serviços ou fornecer bens para que, preenchidos os requisitos necessários, se credenciem no órgão ou na entidade para executar o objeto quando convocados.
IV. Sistema de registro de preços: conjunto de procedimentos para realização, mediante contratação direta ou licitação nas modalidades pregão ou concorrência, de registro formal de preços relativos à prestação de serviços, a obras e à aquisição e locação de bens para contratações futuras.
V. Comissão de contratação: conjunto de agentes públicos indicados pela Administração e pelos interessados em participar do certame, em caráter permanente ou especial, com a função de receber, examinar e julgar documentos relativos às licitações e aos procedimentos auxiliares.
Assinale a alternativa CORRETA.
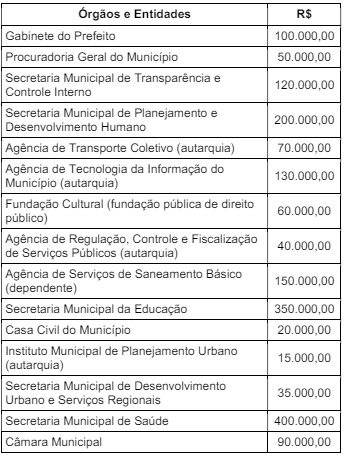
Considerando somente os dados apresentados, assinale a alternativa CORRETA.
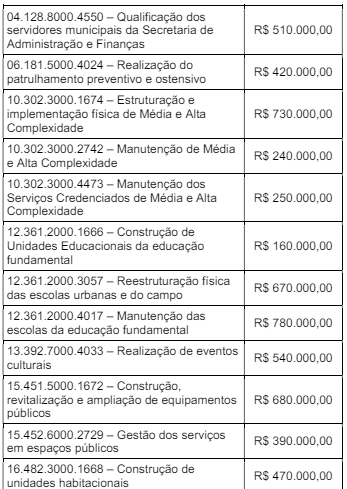
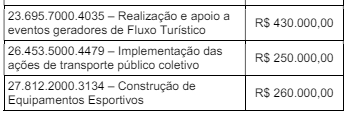
Considerando somente os dados apresentados, assinale a alternativa CORRETA.
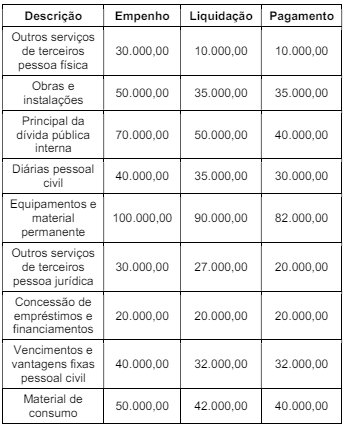
Considerando somente os dados apresentados da execução orçamentária da despesa em 31/12/X1, assinale a alternativa CORRETA.
I. O subsídio dos Vereadores será fixado pelas respectivas Câmaras Municipais em cada legislatura para a subsequente, observado o que dispõe a Constituição Federal e os critérios estabelecidos na respectiva Lei Orgânica e os limites máximos. Em Municípios de mais de quinhentos mil habitantes, o subsídio máximo dos Vereadores corresponderá a trinta por cento do subsídio dos Deputados Estaduais.
II. O subsídio dos Vereadores será fixado pelas respectivas Câmaras Municipais em cada legislatura para a subsequente, observado o que dispõe a Constituição Federal e os critérios estabelecidos na respectiva Lei Orgânica e os limites máximos. Em Municípios de mais de quinhentos mil habitantes, o subsídio máximo dos Vereadores corresponderá a setenta e cinco por cento do subsídio dos Deputados Estaduais.
III. O total da despesa do Poder Legislativo Municipal, incluídos os subsídios dos Vereadores e excluídos os gastos com inativos, não poderá ultrapassar oito por cento para Municípios com população entre cem mil e um e trezentos mil habitantes, relativos ao somatório da receita tributária e das transferências previstas no § 5° do art. 153 e nos arts. 158 e 159, efetivamente realizado no exercício anterior.
IV. A Câmara Municipal não gastará mais de setenta por cento de sua receita com folha de pagamento, incluído o gasto com o subsídio de seus Vereadores.
V. Os recursos dos Estados, do Distrito Federal e dos Municípios destinados às ações e serviços públicos de saúde e os transferidos pela União para a mesma finalidade serão aplicados por meio de Fundo de Saúde, que serão acompanhados e fiscalizados por Conselho de Saúde, sem prejuízo do disposto no art. 74 da Constituição Federal.
Assinale a alternativa CORRETA.
I. São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal e as versões simplificadas desses documentos.
II. Os Estados e os Municípios encaminharão suas contas ao Poder Executivo da União até 30 de abril.
III. A prestação de contas evidenciará o desempenho da arrecadação em relação à previsão, destacando as providências adotadas no âmbito da fiscalização das receitas e combate à sonegação, as ações de recuperação de créditos nas instâncias administrativa e judicial, bem como as demais medidas para incremento das receitas tributárias e de contribuições.
IV. Os Tribunais de Contas emitirão parecer prévio conclusivo sobre as contas no prazo de noventa dias do recebimento, se outro não estiver estabelecido nas constituições estaduais ou nas leis orgânicas municipais. No caso de Municípios que não sejam capitais e que tenham menos de duzentos mil habitantes, o prazo será de cento e oitenta (180) dias.
V. Compete ainda aos Tribunais de Contas verificar os cálculos dos limites da despesa total com pessoal de cada Poder e órgão referido no art. 20 da LRF.
Assinale a alternativa CORRETA.
I. Entende-se como despesa total com pessoal o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos à mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como: vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
II. A despesa total com pessoal dos municípios, em cada período de apuração, não poderá exceder o limite global de 50% (cinquenta por cento) da receita corrente líquida.
III. O limite global de 50% (cinquenta por cento) de despesas com pessoal dos municípios deve obedecer à seguinte repartição: 6% (seis por cento) para o Legislativo, incluído o Tribunal de Contas do Município, quando houver; e 44% (quarenta e quatro por cento) para o Executivo.
IV. Os Tribunais de Contas alertarão os Poderes ou órgãos referidos no artigo 20 da LRF quando constatarem que o montante da despesa total com pessoal ultrapassou 90% (noventa por cento) do limite.
V. A verificação do cumprimento dos limites de despesa com pessoal estabelecidos nos arts. 19 e 20 da LRF será realizada ao final de cada trimestre.
Assinale a alternativa CORRETA.
I. São considerados princípios do controle interno: atribuição de responsabilidades, segregação de funções, custo X benefício do controle, definição de rotinas internas, limitação do acesso aos ativos e auditoria interna.
II. Os controles internos podem ser classificados como contábeis e administrativos, e também como preventivos e detectivos.
III. Os controles preventivos visam identificar um erro ou irregularidade antes que aconteçam, enquanto os controles detectivos visam identificar um erro ou irregularidade após ocorrido.
IV. A segregação de funções é um princípio de controle interno que visa impedir que um funcionário exerça funções incompatíveis, que gerem conflitos de interesses.
V. Podem ser consideradas limitações do controle interno: conluio de funcionários, eventos externos, funcionários negligentes e custo X benefícios.
Assinale a alternativa CORRETA.
Em relação aos instrumentos de planejamento da Administração Pública, leia as afirmativas a seguir.
I. O Plano Plurianual estabelece as grandes prioridades do governo, de forma regionalizada, por meio de diretrizes, programas, objetivos e metas da Administração Pública. Ao mesmo tempo, define os valores que serão gastos em despesas de capital (investimentos, construções, compra de bens, pagamento da dívida pública) e para os gastos com os programas de duração continuada (gastos com salário, benefícios aos servidores, manutenção das unidades administrativas).
II. A Lei de Diretrizes Orçamentárias (LDO) seleciona as prioridades que deverão ser executadas no exercício financeiro subsequente. Tem como objetivos fundamentais estabelecer: as metas e prioridades para o exercício seguinte; a orientação para a elaboração do orçamento anual; a alteração na legislação tributária; a autorização para concessão ou aumento da remuneração, alteração da estrutura de carreira, bem como admissão e contratação de pessoal.
III. A Lei Orçamentária Anual consiste na previsão das fontes de recursos (receitas), bem como a fixação das despesas para o exercício financeiro. A LOA é o orçamento propriamente dito e, por isso, nenhuma despesa pública em programas e ações poderá ser executada sem estar consignada nesse orçamento. Compreenderá os seguintes orçamentos: Orçamento Fiscal, Orçamento da Seguridade Social, Orçamento de Investimento.
Assinale a alternativa CORRETA.
A metodologia 5S é uma filosofia baseada em princípios japoneses, utilizada como ferramenta de gestão para melhorar o clima organizacional e a produtividade das organizações. Pretende melhorar a conscientização dos colaboradores sobre alguns sensos, objetivando tornar o ambiente de trabalho mais organizado, seguro e agradável, com vistas ao aumento da produtividade. O método 5S nasceu no Japão, logo após a Segunda Guerra Mundial, e seu nome origina-se a partir de cinco palavras japonesas que formam a base da metodologia: Seiri, Seiton, Seiso, Seiketsu e Shitsuke.
Assinale a alternativa CORRETA que tem como principal intuito estimular o questionamento sobre a necessidade de alguns objetos, materiais e equipamentos e discutir a remoção daquilo que não é necessário para a organização. A ideia é dar lugar apenas ao que realmente importa para o seu pleno funcionamento.
Quando a organização estabelece um fluxo contínuo de materiais, sincronizado com a programação do processo produtivo, objetivando minimizar a necessidade de estoques, está se utilizando da ideia de:

 Conheça nossos planos