Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.107 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q333796
Contabilidade Geral
No final do exercício social da Empresa Comercial Ltda., com o intuito de apurar o resultado, foram levantadas as seguintes contas com seus respectivos saldos (valores em R$):
Receitas de Venda de Mercadorias................ 200.000
Comissões sobre Vendas................................. 4.000
Juros Ativos..................................................... 10.000
Custo das Mercadorias Vendidas................. 104.000
PIS sobre Faturamento..................................... 2.600
ICMS sobre Vendas........................................ 30.000 Juros Passivos.................................................. 8.000
Perdas Eventuais.............................................. 6.000
COFINS sobre Faturamento............................ 1.400
Descontos Comerciais Concedidos................ 12.000
Provisão para o Imposto de Renda................... 6.000
Despesas Administrativas............................... 26.000
Ganho p/Equivalência Patrimonial.................. 8.000
Com base nesses dados, pode-se afirmar que o valor do Lucro Bruto apurado foi igual a:
Receitas de Venda de Mercadorias................ 200.000
Comissões sobre Vendas................................. 4.000
Juros Ativos..................................................... 10.000
Custo das Mercadorias Vendidas................. 104.000
PIS sobre Faturamento..................................... 2.600
ICMS sobre Vendas........................................ 30.000 Juros Passivos.................................................. 8.000
Perdas Eventuais.............................................. 6.000
COFINS sobre Faturamento............................ 1.400
Descontos Comerciais Concedidos................ 12.000
Provisão para o Imposto de Renda................... 6.000
Despesas Administrativas............................... 26.000
Ganho p/Equivalência Patrimonial.................. 8.000
Com base nesses dados, pode-se afirmar que o valor do Lucro Bruto apurado foi igual a:
Q333795
Contabilidade Pública
Em 31/12/2010, um ente federativo elaborou o balanço patrimonial de acordo com a estrutura original do anexo 14 da Lei nº 4.320/64 (antes da modificação proferida pela Portaria nº 749, de 15/12/2009 da STN), e dele foram extraídas as seguintes informações (valores em reais):
- Ativo Compensado................... 45.000
- Ativo Real Líquido.................... 45.000
- Total Geral do Passivo........... 225.000
Ainda com base nos dados do balanço, foi observado que o valor do Passivo Permanente era R$ 37.500 menor que o montante do Ativo Permanente. Levando em consideração somente os valores dos grupos que fazem parte da demonstração, pode-se concluir que o valor do superávit financeiro indicado era igual a:
- Ativo Compensado................... 45.000
- Ativo Real Líquido.................... 45.000
- Total Geral do Passivo........... 225.000
Ainda com base nos dados do balanço, foi observado que o valor do Passivo Permanente era R$ 37.500 menor que o montante do Ativo Permanente. Levando em consideração somente os valores dos grupos que fazem parte da demonstração, pode-se concluir que o valor do superávit financeiro indicado era igual a:
Q333794
Contabilidade Pública
A Lei Orçamentária Anual de 2010 de um determinado ente da federação previa receitas e fixava despesa no valor total de R$ 333.000. No final do exercício financeiro, em 31 de dezembro, o balanço orçamentário apresentava, entre outras, as seguintes informações:
- Insuficiência de Arrecadação........R$ 163.500
- Economia Orçamentária...............R$ 216.000
Sabendo-se que no exercício não foram abertos créditos adicionais, pode-se afirmar que o Resultado da Execução Orçamentária informado na respectiva demonstração correspondeu a um:
- Insuficiência de Arrecadação........R$ 163.500
- Economia Orçamentária...............R$ 216.000
Sabendo-se que no exercício não foram abertos créditos adicionais, pode-se afirmar que o Resultado da Execução Orçamentária informado na respectiva demonstração correspondeu a um:
Q333793
Contabilidade Pública
Um ente federativo, no exercício financeiro de 2010, realizou as seguintes operações:
Arrecadação de tributos.......................................................... R$ 80.000
Recebimento de dividendos de empresas controladas............ R$ 10.000
Empenho de diversas despesas correntes e de capital.......... R$ 100.000
Amortização de operações de crédito interna......................... R$ 20.000
Pagamento de Restos a Pagar inscritos em 2009................... R$ 20.000
Incorporação de bens doados por terceiros............................ R$ 10.000
Pagamento de pessoal e seus encargos.................................. R$ 40.000
Baixa do almoxarifado de material de consumo...................... R$ 7.500
Pagamento de serviços prestados........................................... R$ 20.000
Recebimento de depósitos de terceiros.................................... R$ 10.000 Transferências de consignações retidas ................................. R$ 20.000
Realização de operações de crédito internas........................ R.$ 25.000
Tendo por base essas operações, no balanço financeiro elaborado em 31 de dezembro, o resultado financeiro correspondeu a um:
Arrecadação de tributos.......................................................... R$ 80.000
Recebimento de dividendos de empresas controladas............ R$ 10.000
Empenho de diversas despesas correntes e de capital.......... R$ 100.000
Amortização de operações de crédito interna......................... R$ 20.000
Pagamento de Restos a Pagar inscritos em 2009................... R$ 20.000
Incorporação de bens doados por terceiros............................ R$ 10.000
Pagamento de pessoal e seus encargos.................................. R$ 40.000
Baixa do almoxarifado de material de consumo...................... R$ 7.500
Pagamento de serviços prestados........................................... R$ 20.000
Recebimento de depósitos de terceiros.................................... R$ 10.000 Transferências de consignações retidas ................................. R$ 20.000
Realização de operações de crédito internas........................ R.$ 25.000
Tendo por base essas operações, no balanço financeiro elaborado em 31 de dezembro, o resultado financeiro correspondeu a um:
Q333792
Contabilidade Pública
Em 31 de dezembro, um determinado ente federativo elaborou o seguinte demonstrativo referente à sua execução orçamentária da despesa:
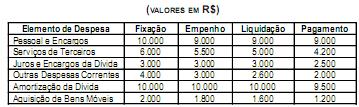
Com base nesses dados e sabendo-se que no final do exercício nenhum empenho foi considerado insubsistente, e que não há restrições financeiras, o montante inscrito em Restos a Pagar Processados foi igual a:
Com base nesses dados e sabendo-se que no final do exercício nenhum empenho foi considerado insubsistente, e que não há restrições financeiras, o montante inscrito em Restos a Pagar Processados foi igual a:
Q333791
Contabilidade Pública
Em 31/12/2010, foram levantadas as seguintes informações relativas à execução orçamentária de uma determinada unidade orçamentária:
Dotação Inicial – (LOA 2010)..................... R$ 90.000
Dotação Suplementar................................... R$ 22.500
Anulação de Dotação.................................... R$ 4.500
Crédito Disponível...................................... R$ 16.500
Crédito Empenhado Liquidado a Pagar...... R$ 22.500
Crédito Empenhado Liquidado Pago.......... R$ 60.000
Com base nesses dados, o montante dos Créditos Empenhados a Liquidar naquela data era de:
Dotação Inicial – (LOA 2010)..................... R$ 90.000
Dotação Suplementar................................... R$ 22.500
Anulação de Dotação.................................... R$ 4.500
Crédito Disponível...................................... R$ 16.500
Crédito Empenhado Liquidado a Pagar...... R$ 22.500
Crédito Empenhado Liquidado Pago.......... R$ 60.000
Com base nesses dados, o montante dos Créditos Empenhados a Liquidar naquela data era de:
Q333790
Contabilidade Geral
O patrimônio líquido da Cia. ABC, antes da elaboração das demonstrações contábeis, tinha a seguinte constituição:
Capital Social.............. 800.000
Reserva Legal............. 130.000
Reserva de Capital....... 50.000
No final do exercício de 2010, foi apurado um lucro líquido de R$ 60.000.
Sabendo-se que o seu estatuto é omisso quanto aos dividendos e que não foram previstos quaisquer constituições de reservas para contingências ou de lucros a realizar, o montante dos dividendos que deverão ser distribuídos aos acionistas será de:
Capital Social.............. 800.000
Reserva Legal............. 130.000
Reserva de Capital....... 50.000
No final do exercício de 2010, foi apurado um lucro líquido de R$ 60.000.
Sabendo-se que o seu estatuto é omisso quanto aos dividendos e que não foram previstos quaisquer constituições de reservas para contingências ou de lucros a realizar, o montante dos dividendos que deverão ser distribuídos aos acionistas será de:
Q333789
Contabilidade Geral
A Cia. ABC, em 31/12/2010, apurou um lucro líquido de R$ 400.000. O seu estatuto vigente estabelece a participação dos administradores em 5%, empregados em 10% e partes beneficiárias em 5%. Com base na legislação societária, a parcela do lucro do exercício atribuída aos titulares das partes beneficiárias foi igual a:
Q333788
Português

A preposição presente no segmento “alegações éticas e morais para a intervenção...” (L. 23/24) tem o mesmo valor semântico que a preposição sublinhada em:
Q333787
Português
A regência nominal determina o emprego da expressão sublinhada no segmento:
Q333786
Português
“Hoje, se algum telejornal não der a notícia, milhares de sites vão furá-lo...” (L. 47/48) – apresenta concordância incorreta a seguinte frase:
Q333785
Português
“...os estados são quase sempre arbitrários e desmedidos quando tentam intervir...”(L. 39/40) – o verbo em destaque está incorretamente conjugado na frase:
Q333784
Português
Considerando o uso correto do recurso de coesão referencial anafórica, observa-se o uso inadequado do pronome demonstrativo no seguinte segmento:
Q333783
Português
Acerca das ideias e estruturas linguísticas do segmento “Assistimos a um fenômeno fantástico no mundo, das revoluções sem líder...” (L. 6/7), é correto afirmar que:
Q333782
Português
De acordo com o contexto, a expressão em destaque no segmento “...e vão em caminho contrário ao da intervenção...” (L. 2) não significa:
Q333781
Português
A ideia contida no segmento “...o mundo vive o momento da fundação de algo novo...” (L. 9/10) pode ser inferida da expressão:
Q333780
Português
De acordo com o contexto, a afirmação segundo a qual “As tecnologias digitais aumentam a democratização infinitamente...” (L. 1/2) se justifica no seguinte trecho:
Q333779
Português
De acordo com o contexto, o “difícil equilíbrio”, explicitado no título do texto, ocorre entre:
Q307132
Física
Um carro de fórmula 1 possui uma chapa metálica quadrada, de um material homogêneo, para a proteção dos pés do piloto. A chapa possui um orifício circular por onde passa o eixo de direção do carro. Suponha que, durante a corrida, a chapa se aqueça de um modo uniforme e que seu lado aumente 2,00%. Nesse caso, a área do orifício circular:
Q307131
Física

Um trem A viajava com uma velocidade de 40km/h quando seu maquinista percebeu que, nos mesmos trilhos à sua frente encontrava- se outro trem B em repouso. Imediatamente ele aplica os freios, imprimindo ao trem A uma aceleração retardadora constante. Nesse mesmo instante, o trem B parte uniformemente acelerado. Felizmente, por isso, foi evitada a colisão. A figura abaixo representa os gráficos velocidade-tempo dos dois trens, sendo t=0 o instante em que, simultaneamente, o trem A começou a frear, e o trem B partiu acelerado.
Sabendo que nesse instante t=0 a distância entre eles era de 162m, pode-se afirmar que a menor distância entre a dianteira do trem A e a traseira do trem B foi de:
Sabendo que nesse instante t=0 a distância entre eles era de 162m, pode-se afirmar que a menor distância entre a dianteira do trem A e a traseira do trem B foi de:

 Conheça nossos planos