Questões de Concurso
Para iv - ufg
Foram encontradas 40.028 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302916
Contabilidade Geral
A estrutura conceitual, NBCTSPEC, conceitua ativo como sendo um recurso controlado no presente pela entidade como resultado de um evento passado. Ela entende recurso como um item com potencial de serviço ou com capacidade de gerar benefícios econômicos. Ao tratar da avaliação de ativos, ela elenca o custo histórico, o valor de mercado, o custo de reposição, o preço líquido de venda e o valor em uso. Tratando-se do valor em uso, considerando um fluxo de caixa líquido gerado pelo ativo de R$ 1.100,00, cujo valor seja alcançado ao final do período, e que a vida útil seja de dois anos, com taxa utilizada para trazer os fluxos de caixa ao valor presente em 10%, o valor do ativo para registro no balanço patrimonial será de
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302915
Contabilidade Pública
O Balanço Financeiro, estatuído pela Lei nº 4.320/64, permaneceu nas orientações do MCASP. O Balanço Financeiro deve evidenciar as movimentações financeiras, ou seja, as entradas e as saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro que ao confrontar as entradas e saídas apuram o resultado financeiro do exercício. Um Balanço Financeiro composto por um único quadro deverá conter
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302914
Administração Financeira e Orçamentária
Analise as tabelas a seguir.
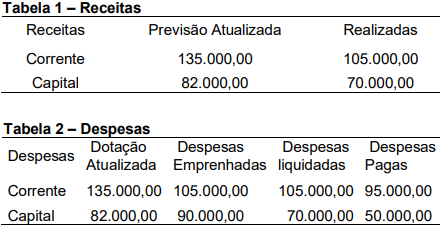
Considerando os dados apresentados, o valor do déficit apurado nesse caso é
Considerando os dados apresentados, o valor do déficit apurado nesse caso é
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302913
Contabilidade Pública
O conjunto de demonstrações contábeis aplicadas ao setor público é composto do Balanço Orçamentário, Balanço Financeiro (relacionado no MCASP e Lei 4.320/64), Balanço Patrimonial, Demonstração das Variações Patrimoniais, Demonstração dos Fluxos de Caixa, Demonstração das Mutações no Patrimônio Líquido. As notas explicativas complementam essas demonstrações. O Balanço Patrimonial sofreu mutação em virtude da adoção das Normas Internacionais de Contabilidade Aplicadas ao Setor Público. No que se refere à Demonstração das Variações Patrimoniais, ela deve evidenciar
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302911
Administração Financeira e Orçamentária
A execução da despesa orçamentária dá-se em três estágios: empenho, liquidação e pagamento. As despesas empenhadas e não pagas dentro do exercício financeiro vigente serão inscritas em Restos a Pagar e serão classificadas em Restos a Pagar Processados e Restos a Pagar não Processados. Considerando que despesas orçamentárias empenhadas no valor de R$ 350.000,00 não foram pagas e ainda que, desse montante, R$ 280.000,00 foram liquidadas e R$ 70.000,00 estão em processo de liquidação, então, qual será o valor inscrito em Restos a Pagar Processados?
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302910
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público - MCASP conceitua Plano de contas como sendo uma estrutura básica para a escrituração contábil formada por uma relação padronizada de contas contábeis que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Um dos objetivos do plano de contas é
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302909
Contabilidade Geral
O Ativo é um recurso econômico presente, controlado pela entidade como resultado de eventos passados. Segundo a NBC TGEC, ele é representado por bens e direitos que, após o reconhecimento, deverá ser avaliado para fins de exposição no Balanço Patrimonial da empresa. A avaliação a partir do segundo ano será terá como base o valor
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302908
Contabilidade de Custos
Analise a tabela a seguir.

Segundo Eliseu Martins, o custeio por absorção é um sistema elaborado com base nos conceitos básicos da contabilidade e que representa todos os produtos desenvolvidos e todos os gastos aplicados em uma produção. Diante do exposto, e considerando os dados da tabela apresentada, o custo unitário de produção nesse caso hipotético será, em reais, no valor de
Segundo Eliseu Martins, o custeio por absorção é um sistema elaborado com base nos conceitos básicos da contabilidade e que representa todos os produtos desenvolvidos e todos os gastos aplicados em uma produção. Diante do exposto, e considerando os dados da tabela apresentada, o custo unitário de produção nesse caso hipotético será, em reais, no valor de
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302907
Contabilidade Geral
Os tributos observados na aquisição de materiais e que podem ser recuperados, não cumulativos, são os que seguem: Imposto sobre Produtos Industrializados (IPI), Imposto sobre a Circulação de Mercadorias e Serviços (ICMS), Programa de Integração Social (PIS) e Contribuição para o Financiamento da Seguridade Social (COFINS). Em uma empresa contribuinte de IPI e ICMS, considere a aquisição de 100 kg de determinada matéria-prima para uso no processo produtivo, ao valor de R$ 60,00 por quilo, será acrescido a esse valor os 10% de IPI, perfazendo o valor total de R$ 66,00 por quilo e incidirá na operação ICMS com alíquota de 17%. Assim sendo, o valor em reais a ser registrado na ficha de controle de estoques será de
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302906
Contabilidade de Custos
Ao tratarmos da classificação dos custos, vemos que eles são classificados segundo a facilidade de alocação ao produto fabricado e quanto à variabilidade em relação à produção. Observando o método de custeamento por absorção, a matéria-prima aplicada (consumida) na produção será classificada como sendo custo
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302905
Contabilidade Geral
A NBC TG Estrutura Conceitual, ao tratar da qualidade das informações apresentadas nos relatórios financeiros para fins gerais, classificou-as em duas categorias, a saber: qualitativas fundamentais e de melhoria. A característica qualitativa de melhoria estabelece que
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302904
Contabilidade Geral
A NBC TG Estrutura Conceitual estabelece padrões para a apresentação dos relatórios financeiros para fins gerais. Esses relatórios privilegiam, segundo a norma, os usuários primários individuais. Esses usuários têm necessidades especiais de informações diferentes e, possivelmente, conflitantes. Uma das finalidades desses relatórios é
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302903
Contabilidade Geral
Considere as demonstrações da empresa X. S.A. a seguir.

Nesse caso, qual é o valor do passivo exigível e do passivo oneroso, respectivamente?
Nesse caso, qual é o valor do passivo exigível e do passivo oneroso, respectivamente?
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302902
Administração Financeira e Orçamentária
São itens que representam despesas correntes:
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302901
Administração Financeira e Orçamentária
O código “c” na classificação das receitas orçamentárias representa
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302900
Auditoria
No planejamento de auditoria, destacam-se a estratégia global e o plano de auditoria. São itens do plano de auditoria
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302899
Controle Externo
Responsabiliza-se pelo controle externo em casos de orçamento do Distrito Federal
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302898
Matemática
Leia o caso a seguir.
Uma empresa S.A. firma um contrato com um fundo imobiliário para a construção de um galpão logístico. O tempo para o término do contrato é de 3 meses. A parcela fixa para a construção do galpão será de R$ 1.500.000,00. Caso a empresa conclua a construção em 3 meses haverá um bônus de desempenho de R$ 50.000,00. Se a empresa construir em 2 meses, o bônus será de R$ 100.000,00 e se construir em um mês será de R$ 200.000,00. Os termos do contrato são semelhantes aos contratos que a Empresa S.A. já executou anteriormente, e sua administração acredita que o histórico de contratos anteriores é fator importante a ser considerado para o contrato atual em função da característica da transação. A empresa, com base em experiência de contratos anteriores, estima que há uma probabilidade de 40% de que o contrato seja concluído em 3 meses, uma probabilidade de 35% em conclusão de 2 meses e 25% de conclusão em 1 mês.
Com base nessas informações, qual é o preço da transação?
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302897
Contabilidade Geral
Texto associado
Analise a Tabela 1 para responder à questão.
Tabela 1
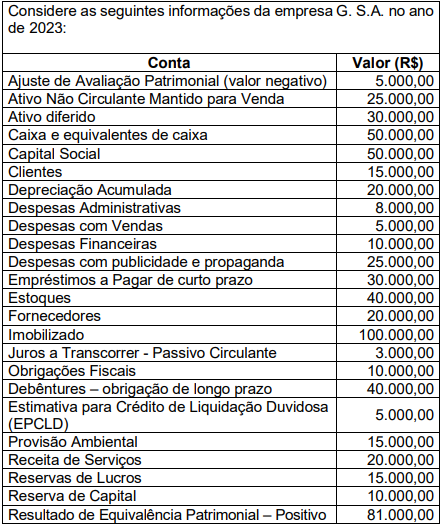
Nesse caso, os dados evidenciam que o ativo circulante, em reais, é superior ao ativo não circulante no valor de
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-GO
Prova:
IV - UFG - 2024 - TJ-GO - IV - UFG - 2024 - TJ-GO - Analista Judiciário - Área Especializada - Contador |
Q3302896
Contabilidade Geral
Texto associado
Analise a Tabela 1 para responder à questão.
Tabela 1
Baseando-se nestes dados, qual é o valor das contas devedoras?

 Conheça nossos planos