Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 17.554 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424454
Administração Financeira e Orçamentária
Existe um princípio orçamentário que permite ao Poder Legislativo conhecer o exato volume global das despesas projetadas pelo governo, a fim de autorizar a cobrança dos tributos estritamente necessários para atendê-las. Dessa forma, o referido princípio faz com que o Poder Legislativo conheça previamente todas as despesas e receitas do governo, aumentando o seu poder de controle. Trata-se do princípio do(a):
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424453
Administração Financeira e Orçamentária
A Lei de Responsabilidade Fiscal, impôs alguns critérios para o cálculo do resultado, no qual são consideradas algumas subdivisões de despesas, para efeito de demonstração. As despesas que estão sujeitas a contingenciamento, são denominadas:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424452
Administração Financeira e Orçamentária
A dívida pública é composta pelos compromissos decorrentes de operações de crédito, assumidos pelo Estado, para atender às necessidades dos serviços públicos. A parcela da dívida consolidada que é representada por títulos da dívida pública do Governo Emissor, seja ele da esfera Federal, Estadual ou Municipal, é denominada dívida:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424451
Administração Financeira e Orçamentária
Eventualmente, o Estado é obrigado a arrecadar valores que, em princípio, não lhe pertencem. Nestes casos estão compreendidos os recolhimentos que se constituirão em compromissos exigíveis, e que, por sua vez, implicarão em pagamentos que independem de autorização legislativa. Ou seja, são recursos recebidos pela entidade pública que não estão vinculados a despesas orçamentárias. Esses valores recebem a seguinte denominação:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424450
Administração Financeira e Orçamentária
No âmbito das Finanças Públicas há uma classificação das funções econômicas dos Estados, conhecidas como “funções fiscais” ou “funções do orçamento”, que manifestam a ação estatal na economia. A função econômica que o Estado aciona para tentar resolver os problemas de oferta de bens públicos denomina-se função:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424449
Contabilidade Pública
Na contabilidade pública, os sistemas contábeis baseiam-se em características específicas das contas, que vão definir a qual sistema elas vão pertencer. O registro de atos e fatos administrativos que envolvem a aprovação e a execução do orçamento, bem como o registro dos valores dos atos administrativos que direta ou indiretamente possam vir a afetar o patrimônio no futuro, ocorrem, respectivamente, nos seguintes sistemas:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424448
Administração Financeira e Orçamentária
A LRF acabou com as chamadas transferências intragovernamentais, e com ela, a denominada transferência corrente, que se referia a despesas às quais não corresponda contraprestação direta de bens e serviços. Esta categoria passou a ser denominada:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424447
Administração Financeira e Orçamentária
A Lei nº 4.320/1964, em seu artigo 75, estabelece a abrangência do controle da execução orçamentária. Também o texto constitucional demonstra que o conceito de controle é amplo e profundo, acrescido do fato de que os Poderes em cada esfera de governo deverão manter o seu respectivo controle interno. Com relação ao quesito do referido artigo, que trata da fidelidade funcional dos agentes da administração, assinale a alternativa associada ao mesmo.
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424446
Administração Financeira e Orçamentária
Eventualmente, existe a necessidade de provisão de recursos ao Poder Executivo, decorrente de fatos imprevisíveis, que requeiram ações urgentes, e que, em virtude disso, não poderiam constar do orçamento público. A afirmação refere-se aos créditos:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424445
Economia
Uma das características mais marcantes da economia no século XX é o crescente aumento das despesas públicas. Tal situação é encontrada tanto em países com maior intervenção estatal na economia, quanto naqueles que defendem a livre iniciativa e a economia de mercado. A verificação de que a elasticidade das despesas públicas em relação à renda nacional foi sempre maior do que a unidade, em países como a Alemanha, o Reino Unido e a Suécia, entre 1910 e 1960, demonstrou que as despesas públicas crescem mais do que proporcionalmente à renda nacional. Essa é uma comprovação empírica da lei do crescimento incessante das atividades estatais, conhecida como lei de:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424444
Contabilidade Geral
A Resolução CFC nº 1.282 atualizou e consolidou os dispositivos da Resolução CFC nº 750/1993, que dispunha sobre os Princípios Fundamentais de Contabilidade, com vistas a promover uma harmonização. Por conta dessa harmonização, a denominação de Princípios Fundamentais de Contabilidade foi alterada para Princípios de Contabilidade, visto isto ser suficiente para o perfeito entendimento dos usuários das demonstrações contábeis e dos profissionais da Contabilidade. Nesse sentido, o Princípio de Contabilidade que se refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações corretas e tempestivas, denomina-se princípio da(o):
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424443
Contabilidade Geral
A DVA está fundamentada em conceitos macroeconômicos, buscando apresentar, eliminados os valores que representam dupla-contagem, a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB). Essa demonstração apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período. No caso de Ativos construídos pela empresa para uso próprio, diversos fatores de produção são utilizados, inclusive a contratação de recursos externos (por exemplo, materiais e mão de obra terceirizada) e a utilização de fatores internos como mão de obra, com os consequentes custos que essa contratação e utilização provocam. Para elaboração da DVA, essa construção equivale à produção vendida para a própria empresa, e por isso seu valor contábil integral deverá ser:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424442
Contabilidade Geral
Com relação às Demonstrações Financeiras de uma entidade, existem documentos que contêm informação adicional em relação à apresentada nas demonstrações contábeis. Eles oferecem descrições narrativas ou segregações e aberturas de itens divulgados nessas demonstrações e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis. Estas fontes de informação são denominadas:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424441
Contabilidade Geral
Um Ativo imobilizado pode ser representado por um item tangível que é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos, ou aquele que se espera utilizar por mais de um período. Nos casos em que for provável que futuros benefícios econômicos associados a um determinado item de ativo imobilizado fluirão para a entidade e o custo do referido item puder ser mensurado confiavelmente, esse custo deverá ser reconhecido como sendo um(a):
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Ciências Contábeis |
Q424440
Contabilidade Geral
De acordo com o CPC-03, as informações dos fluxos de caixa de uma entidade são úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como suas necessidades de liquidez. Uma entidade pode ter títulos e empréstimos para fins de intermediação que sejam semelhantes a estoques adquiridos especificamente para revenda. Portanto, na apuração da DFC, os fluxos de caixa decorrentes da compra e venda desses títulos são classificados como sendo atividades:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Engenharia Cartográfica ou Agrimensura |
Q424237
Estatística
Considere as afirmativas abaixo.
I. O estimador de intensidade é útil para nos fornecer uma visão geral da distribuição em primeira ordem dos eventos.
II. O kernel é dependente do raio e pode ser utilizado na avaliação da distribuição de eventos pontuais.
III. Akrigagem é um método de interpolação aplicado apenas para análises de dados quantitativos.
Está(ão) correta(s) a(s) afirmativa(s):
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Engenharia Cartográfica ou Agrimensura |
Q424236
Estatística
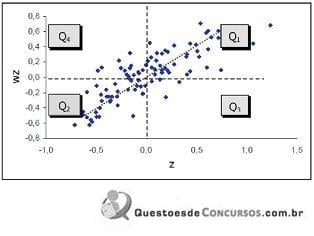
A figura abaixo indica um diagrama de espalhamento de Moran para um determinado índice, em que o quadrante Q2 indica valores:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Engenharia Cartográfica ou Agrimensura |
Q424235
Engenharia Cartográfica
A figura abaixo indica uma representação do relevo geométrico de:

Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Engenharia Cartográfica ou Agrimensura |
Q424234
Engenharia Cartográfica
Imagens de satélite e Modelos Digitais de Elevação são exemplos, respectivamente, de dados:
Ano: 2014
Banca:
FUNCAB
Órgão:
MDA
Prova:
FUNCAB - 2014 - MDA - Complexidade Intelectual - Engenharia Cartográfica ou Agrimensura |
Q424233
Engenharia Cartográfica
A conexão entre atributos presentes em uma tabela (dados não gráficos) e os dados gráficos é realizada em ambiente SIG por meio do(a):

 Conheça nossos planos