Foram encontradas 7.523 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


São características da Vigilância Sanitária as atividades educativas e repressivas, em relação ao seu objeto de ação, isto é, em relação aos prestadores ou produtores. Sobre este assunto, analise as afirmativas abaixo:
I. A atividade educativa deve ser exercida apenas por meio das fiscalizações;
II. A atividade repressiva, inerente ao seu poder de polícia, deve ser exercida durante as fiscalizações quando forem constatadas irregularidades que possam gerar danos à saúde dos indivíduos ou da comunidade;
III. Em relação às infrações, é considerada uma circunstância agravante ter o infrator sofrido coação, a que podia resistir, para a prática do ato;
IV. Para a imposição da pena e a sua graduação, a autoridade sanitária levará em conta: as circunstâncias atenuantes e agravantes; a gravidade do fato, tendo em vista as suas consequências para a saúde pública e os antecedentes do infrator quanto às normas sanitárias.
Estão corretas:
A vigilância Sanitária tem como uma de suas atribuições, estabelecer os requisitos mínimos para o funcionamento dos serviços que realizam a atividade de vacinação humana. Sobre este tema, analise as afirmativas abaixo:
I. O serviço de vacinação deve contar com profissional legalmente habilitado para desenvolver as atividades de vacinação durante todo o período em que o serviço for oferecido;
II. O serviço de vacinação deve adotar procedimentos para preservar a qualidade e a integridade das vacinas quando houver necessidade de transportá-las;
III. Compete aos serviços de vacinação registrar as informações referentes às vacinas aplicadas no cartão de vacinação e no sistema de informação definido pelo Ministério da Saúde;
Estão corretas:
Em relação ao sigilo das informações contidas no prontuário médico, assinale V para verdadeiro e F para falso:

A sequência correta de cima para baixo é:
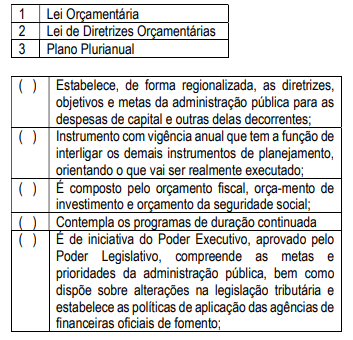
Correlacione a primeira coluna com a segunda e em seguida aponte a opção que apresenta a sequência correta de cima para baixo.
Analise as descrições relacionadas com a classificação dos gastos públicos, julgando-as verdadeiras (V) ou falsas (F).
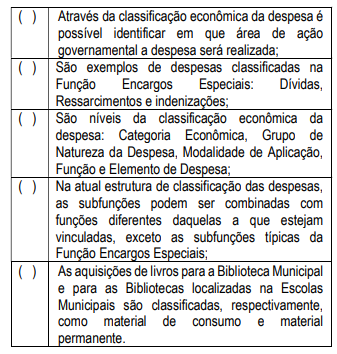
Aponte a alternativa que demonstra os itens com descrição
incorreta.
Concernente ao que dispõe a Lei n.°4.320/64, pode-se afirmar:
 Todas as receitas e despesas orçamentárias autorizadas pelo
Poder Legislativo devem constar na Lei Orçamentária pelos
seus valores totais, sendo vedadas quaisquer deduções;
 A lei Orçamentária conterá a discriminação da receita e da
despesa, de forma a evidenciar a política econômico financeira e os programas de trabalho do governo, facilitando
o acompanhamento e o controle dos gastos públicos;
 As receitas e despesas orçamentárias, previstas e
autorizadas, deverão ser demonstradas de forma centralizada
em uma única peça para cada exercício financeiro.
As assertivas mencionadas, referem-se, respectivamente, aos princípios orçamentários:
Acerca das Normas Brasileiras e dos Órgãos Regulamentadores da Contabilidade Aplicada ao Setor Público não é correto afirmar.
I. Podem ser citados como instrumentos regulamentadores no processo de evolução da contabilidade aplicada ao setor público: a Lei n.º 4.320/1964, a Lei Complementar n.º 101/2000, as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público Técnicas Aplicadas ao Setor Público e o Manual de Contabilidade Aplicado ao Setor Público;
II. São órgãos regulamentadores da Contabilidade Aplicada ao Setor Público a: Secretaria do Tesouro Nacional (enquanto órgão central do sistema de Contabilidade Federal e o Conselho Federal de Contabilidade;
III. Segundo a Secretaria do Tesouro Nacional as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e as Normas Brasileiras de Contabilidade Técnicas Aplicadas ao setor Público devem ser obrigatoriamente aplicadas nas entidades do setor público, compreendidos: os governos nacionais, estaduais, distrital e municipais e seus respectivos poderes, órgãos, secretarias, departamentos, agências, autarquias, fundações (instituídas e mantidas pelo poder público), fundos, consórcios públicos e outras repartições públicas congêneres das administrações direta e indireta (inclusive as empresas estatais dependentes), bem como os Conselhos Profissionais; e de forma facultativa para as empresas independentes e os tribunais de contas, as defensorias e o Ministério Público;
IV. Dentre os fatores que impactaram a necessária evolução da regulamentação da contabilidade aplicada ao setor público foram a exigência da consolidação nacional das contas públicas com a adoção de conceitos e procedimentos reconhecidos e utilizados internacionalmente com foco no patrimônio, a evidenciação com qualidade dos fenômenos patrimoniais e um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público.
Assinale a alternativa em que se encontram somente as assertivas incorretas:
.Diversas são as técnicas de auditorias a serem aplicadas com o objetivo de obter informações válidas e satisfatórias para que o auditor possa fundamentar sua opinião acerca da matéria auditada. Assim correlacione as técnicas a seguir enumeradas na primeira coluna com a sua definição resumida apresentada na segunda coluna.
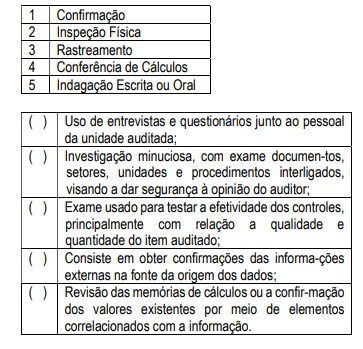
Assinale a sequência correta de cima para baixo:
O Regime contábil adotado pelas entidades influenciará no levantamento do resultado do período ao definir quais as receitas e despesas as serem consideradas. Assim esses podem ser definidos como:
I. Regime de Competência: como instrumento de apuração de resultado considera as receitas após a realização do recebimento e as despesas após o período que ocorreram, mesmo que não tenha sido pagas;
II. Regime de Competência: determina que o resultado seja apurado considerando as receitas no momento do fato gerador, independentemente, do seu recebimento, e as despesas reconhecidas no período em que for incorrida, independentemente, do pagamento;
III. Regime de Caixa: como instrumento para a apuração de resultado, somente considera a receita no momento de seu recebimento, e a despesa no momento do pagamento. Portanto leva em consideração a entrada e saída de dinheiro;
IV. Regime de Caixa: determina que o resultado seja apurado ao final do período, considerando todas as receitas realizadas e despesas incorridas, não levando em consideração se foram recebidas ou pagas, respectivamente.
Escolha a alternativa correta:

 Conheça nossos planos