Questões de Concurso
Para fiscal
Foram encontradas 9.978 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2244732
Conhecimentos Bancários
A sociedade corretora compradora no mercado à vista,
pode efetuar a ordem, na Bovespa, de recompra de
Q2244731
Conhecimentos Bancários
Nas operações no mercado à vista de ações, a ordem de
recompra é distribuída pela Bovespa em
Q2244730
Conhecimentos Bancários
É INCORRETO afirmar que
Q2244729
Conhecimentos Bancários
Nos mercados a prazo da Bolsa de Valores, são exigidos
os depósitos de garantias iniciais e adicionais para
Q2244728
Conhecimentos Bancários
O lançador de uma opção de compra tem
Q2244727
Conhecimentos Bancários
As empresas obtém recursos para o seu crescimento por
meio
Q2244726
Conhecimentos Bancários
No mercado primário, a negociação do ativo ocorre
Q2244725
Conhecimentos Bancários
É INCORRETO afirmar que
Q2244724
Conhecimentos Bancários
Os agentes autônomos de investimentos, para atuarem na
colocação de valores mobiliários, podem ser credenciados por corretoras, distribuidoras e
Q2244723
Conhecimentos Bancários
No mercado de balcão organizado e regularizado pela
CVM, as operações são realizadas através
Q2244722
Conhecimentos Bancários
Para configurar a existência de Banco Múltiplo, ele deve
possuir pelo menos duas carteiras, sendo uma delas,
obrigatoriamente, de
Q2244721
Conhecimentos Bancários
A regulação do mercado de valores mobiliários consiste
na atuação da CVM em
Q2244720
Auditoria
Quando há demonstrações contábeis de controladas,
utilizadas para fins de consolidação, que foram auditadas
por outros profissionais, o auditor da companhia investidora
Q2244719
Auditoria
Quando ocorrer incerteza quanto a fato relevante, cujo
desfecho possa afetar significativamente o patrimônio e o
resultado da entidade, o auditor deve emitir um parecer
Q2244718
Auditoria
A Cia. A possui investimentos em duas companhias
coligadas B e C, cujos valores contábeis representam,
respectivamente, 10% e 6% do valor de seu patrimônio
líquido. A investidora detém 20% do capital social de B e
13% do capital social de C, na qual, entretanto, tem
influência na administração. O auditor independente
constatou que ambos os investimentos foram avaliados
pelo custo de aquisição. Em função desse fato, o auditor
Q2244717
Auditoria
Os procedimentos de auditoria que têm por finalidade a
obtenção de evidências quanto à suficiência, exatidão e
validade dos dados produzidos pelo sistema contábil da
entidade são denominados testes
Q2244716
Contabilidade Geral
A Cia. Caminho do Norte tem uma conta corrente no
Banco América do Oeste. Em 31-12-2002, o extrato
bancário emitido pela instituição financeira acusava um
saldo credor de R$ 28 800,00. Em contraposição, o livro
Razão acusava, para a mesma conta, um saldo devedor
de R$ 26 500,00. O auditor independente, por meio da
análise do extrato bancário, apurou os seguintes fatos não
registrados na contabilidade.
I. Aviso de lançamento à débito, efetuado pelo banco, de R$ 450,00, relativo a contas de luz e de telefone.
II. Aviso de lançamento à débito de R$ 3 000,00, em virtude de devolução de duplicata descontada por falta de pagamento do sacado.
III. Devolução de cheques de terceiros, depositados pela companhia, no valor de R$ 1 850,00, em virtude de insuficiência de fundos.
IV. Aviso de crédito de duplicata de emissão da companhia em cobrança no banco, no valor de R$ 6 800,00, mais os juros pelo atraso no pagamento de R$ 100,00.
No processo de conciliação bancária, o auditor verificou, também, que havia cheques emitidos pela companhia, ainda não descontados junto ao banco, no valor de R$ 700,00.
Logo, o saldo correto da mencionada conta corrente, em 31-12-2002, encontrado pelo auditor após a conciliação bancária, em R$, é de
Q2244715
Contabilidade Geral
Texto associado
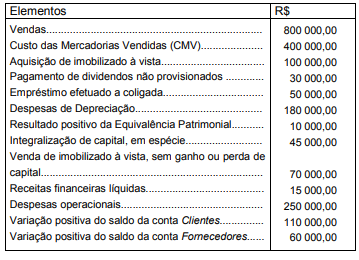
Instruções: As informações a seguir e somente elas, extraídas
da contabilidade da Cia. Cruzeiro do Sul, relativas
ao exercício de 20X0, devem ser utilizadas para
responder à questão. As
variações dos saldos das contas Clientes e
Fornecedores foram calculadas diminuindo-se seu
saldo, no final do exercício de 20X0, dos saldos
finais do ano-calendário anterior.
A variação do Disponível, evidenciada na Demonstração
do Fluxo de Caixa de 20X0, foi
Q2244714
Contabilidade Geral
Texto associado
Instruções: As informações a seguir e somente elas, extraídas
da contabilidade da Cia. Cruzeiro do Sul, relativas
ao exercício de 20X0, devem ser utilizadas para
responder à questão. As
variações dos saldos das contas Clientes e
Fornecedores foram calculadas diminuindo-se seu
saldo, no final do exercício de 20X0, dos saldos
finais do ano-calendário anterior.
A variação do Patrimônio Líquido da companhia em 20X0,
apurado na Demonstração das Mutações do Patrimônio
Líquido (DMPL), correspondeu, em R$, a
Q2244713
Contabilidade Geral
Texto associado
Instruções: As informações a seguir e somente elas, extraídas
da contabilidade da Cia. Cruzeiro do Sul, relativas
ao exercício de 20X0, devem ser utilizadas para
responder à questão. As
variações dos saldos das contas Clientes e
Fornecedores foram calculadas diminuindo-se seu
saldo, no final do exercício de 20X0, dos saldos
finais do ano-calendário anterior.
A variação do Capital Circulante Líquido da companhia,
apurada na DOAR, foi

 Conheça nossos planos