Foram encontradas 49.475 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Cia. Abre e Fecha produz três tipos de fechaduras: Azul, Branca e Dourada. As informações referentes a cada fechadura são apresentadas a seguir:
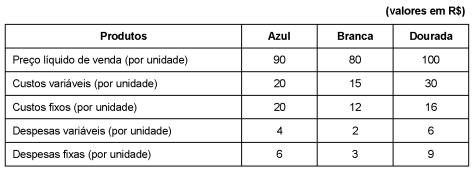
Os custos e despesas fixos são comuns aos três tipos de fechaduras, sendo que os custos fixos são alocados aos produtos com base nos volumes produzidos e as despesas fixas em função das despesas variáveis unitárias. A empresa só produz o que é vendido em cada mês, ou seja, não há formação de estoques de produtos acabados ou em elaboração e, no caso de descontinuidade da produção de qualquer um dos produtos, não há eliminação de custos fixos e despesas fixas.
Se a Cia. Abre e Fecha deseja descontinuar a produção de um produto de cada vez até a sua completa paralisação, a ordem de
paralisação da produção dos tipos de fechaduras, considerando a maximização do lucro operacional enquanto estiver em
operação, é
A Cia. das Indústrias, ao analisar o processo de produção e venda de seu único produto no mês de agosto de 2018, obteve as seguintes informações:
Custos fixos: R$ 270.000,00 no mês.
Custos variáveis:
Matéria-prima: R$ 20,00 por unidade.
Mão de obra direta: R$ 40,00 por unidade.
Despesas fixas: R$ 54.000,00 no mês.
Despesas variáveis: R$ 10,00 por unidade.
Preço bruto de venda: R$ 400,00 por unidade.
Comissões de venda: 5% do preço bruto de venda.
Impostos sobre venda: 10% da receita bruta de vendas.
O Patrimônio Líquido da Cia. Giro Certo possuía a seguinte composição em 31/12/2016:
- Capital Social: R$ 600.000,00.
- Reserva Legal: R$ 80.000,00.
- Reserva para Expansão: R$ 200.000,00.
- Ações em Tesouraria: R$ 40.000,00.
- Ajustes de Avaliação Patrimonial: R$ 20.000,00 (saldo credor).
Durante o ano de 2017, a Cia. Giro Certo reconheceu as seguintes transações:
- Aplicação financeira mensurada ao valor justo por meio de outros resultados abrangentes: juros calculados pela taxa contratual no valor de R$ 8.000,00, sendo o valor justo da aplicação financeira R$ 5.000,00 inferior ao valor atualizado pela taxa contratual.
- Lucro Líquido: R$ 800.000,00. Os impactos da aplicação financeira já estão considerados no lucro líquido.
- Constituição da Reserva Legal: R$ 40.000,00.
- Dividendos obrigatórios distribuídos: R$ 240.000,00.
- Aumento de Capital Social: emissão de 40.000 novas ações com valor nominal de R$ 2,00 por ação, tendo conseguido negociá-las por R$ 3,00 cada.
- Venda das Ações em Tesouraria por R$ 60.000,00.
Considerando o registro dessas transações, o Patrimônio Líquido da Cia. Giro Certo, no balanço patrimonial de 31/12/2017, era, em reais,
A empresa comercial Só Negócios S.A. apresentou as seguintes informações referentes ao primeiro semestre de 2018:
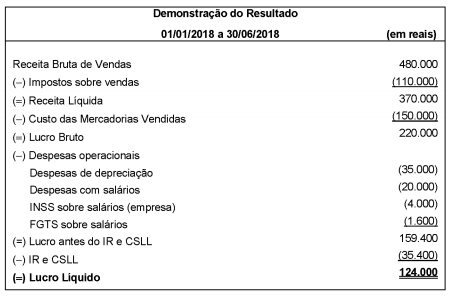
Com base nessas informações e sabendo que o valor dos tributos recuperáveis referentes aos produtos comercializados no
primeiro semestre de 2018 foi R$ 27.000,00, o Valor Adicionado distribuído na forma de Impostos, Taxas e Contribuições pela
empresa Só Negócios S.A. foi, em reais,
Considere as seguintes assertivas:
I. As propriedades para investimento devem ser inicialmente mensuradas pelo seu custo. Os custos de transação devem ser incluídos na mensuração inicial.
II . Para propriedades para investimento mensuradas ao valor justo, as alterações no seu valor justo devem ser reconhecidas no resultado do período se for perda e no patrimônio líquido se for ganho.
III . As entidades devem mensurar o valor justo das propriedades para investimento, mesmo escolhendo o método de custo para fins de mensuração, uma vez que precisa divulgar esta informação para estas propriedades.
Está correto o que se afirma em
Considere as seguintes assertivas:
I. Uma subvenção governamental recebida deve ser reconhecida diretamente no patrimônio líquido, desde que não haja obrigações a serem cumpridas pela entidade.
II . Subvenção relacionada a ativo depreciável deve ser reconhecida como receita ao longo do período da vida útil do bem e na mesma proporção de sua depreciação.
III . Caso uma subvenção governamental não possa ser distribuída aos acionistas, ela deve ser reconhecida diretamente na conta Reserva de Incentivos Fiscais, no Patrimônio Líquido.
IV. A subvenção governamental relacionada a ativos não monetários e com obrigações a serem cumpridas deve ser apresentada no balanço patrimonial em conta de passivo, como receita diferida, ou deduzindo o valor contábil do ativo relacionado.
Está correto o que se afirma em
Em junho de 2017, ao analisar detalhadamente o seu ativo imobilizado, a Cia. das Dúvidas identificou dois itens:
I. O valor da despesa de depreciação dos edifícios, referente ao ano de 2016, foi calculada considerando o valor residual incorreto. A diferença entre os valores calculados e o que deveria ter sido calculado é material.
II . Ao analisar a vida útil econômica estimada dos veículos, a Cia. identificou que a vida útil remanescente aumentou. Assim, a vida útil remanescente que era de 2 anos, passou a ser de 4 anos.
Nesse caso, a Cia. das Dúvidas
No dia 30/11/2017, a Cia. das Aves realizou as seguintes vendas de mercadorias:
- Vendas à vista no valor de R$ 1.500.000,00.
- Vendas a prazo no valor nominal de R$ 2.300.000,00 que será recebido integralmente em 30/04/2019.
Na data da venda a empresa praticava a taxa de juros de 0,83% ao mês, que corresponde a 15% para o período das vendas a prazo.
Em relação às vendas efetuadas em 30/11/2017, a Cia. das Aves deveria reconhecer Receita de Vendas no valor de
Para obter recursos com o objetivo de financiar sua expansão, a Cia. Enrolada emitiu um lote de debêntures no valor total de R$ 12.000.000,00 com as seguintes características:
- Data da emissão: 30/11/2017.
- Prazo total: 10 anos.
- Taxa de juros compostos: 1,1% ao mês.
- Pagamentos: parcelas anuais de R$ 2.303.132,61.
A Cia. incorreu em gastos no valor total de R$ 180.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las por R$ 12.840.000,00 (valor superior ao desejado), o que fez com que a taxa de custo efetivo da emissão fosse 1% ao mês.
A Cia. das Tintas apresentava, em seu balanço patrimonial de 31/12/2017, um ágio derivado de expectativa de rentabilidade futura, cujo valor contábil era R$ 880.000,00 e composto por:
Custo: R$ 990.000,00.
Perda por desvalorização reconhecida (em 2016): R$ 110.000,00.
Em 31/12/2017, a Cia. realizou o teste de recuperabilidade do ágio (teste de “impairment") e obteve as seguintes informações:
- Valor em uso: R$ 1.050.000,00.
- Valor justo líquido de despesas de venda: R$ 830.000,00.
Com base nessas informações, o valor que a Cia. das Tintas apresentou em seu Balanço Patrimonial de 31/12/2017 para este ativo (ágio) foi, em reais,
Uma empresa adquiriu uma marca que poderá ser explorada pelo prazo de 10 anos, não podendo ser revendida no final deste prazo. O preço pago foi R$ 5.000.000,00 e a aquisição ocorreu em 31/12/2016. Em 31/12/2017, antes do fechamento das Demonstrações Contábeis, a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) e obteve as seguintes informações sobre a marca adquirida:
- Valor em uso da marca: R$ 4.200.000,00.
- Valor justo líquido das despesas de venda: R$ 4.000.000,00.
Com base nessas informações, no resultado de 2017 a empresa deveria ter reconhecido uma
A Cia. Produtos Naturais apresentou no Balanço Patrimonial publicado em 31/12/2016 o saldo total de R$ 470.000,00 na conta de Provisões, cuja composição era a seguinte:

No final de 2017, a empresa reavaliou a situação dos processos a que estava respondendo em 2016 e identificou quatro novos processos judiciais surgidos em 2017. As informações sobre os diversos processos, em 31/12/2017, são apresentadas na tabela a seguir:

A Cia. Produtos Naturais apresentou no Balanço Patrimonial publicado em 31/12/2016 o saldo total de R$ 470.000,00 na conta de Provisões, cuja composição era a seguinte:
No final de 2017, a empresa reavaliou a situação dos processos a que estava respondendo em 2016 e identificou quatro novos processos judiciais surgidos em 2017. As informações sobre os diversos processos, em 31/12/2017, são apresentadas na tabela a seguir:
A empresa Brasil Investe S.A., cuja moeda funcional é o Real, é controladora da empresa Ronald Corporation, que atua nos Estados Unidos da América e tem como moeda funcional o dólar americano. O Balanço Patrimonial da empresa Ronald Corporation, em 31/12/2017, apresentava os seguintes saldos, expressos em dólar americano:
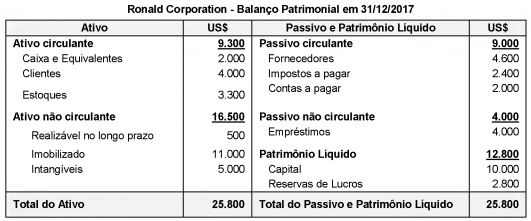
O resultado líquido obtido em 2017 pela empresa Ronald Corporation, após a conversão para a moeda funcional da empresa brasileira, foi R$ 5.940,00, e a conta Reservas de Lucros da empresa, em 31/12/2016, convertida para reais, apresentava o saldo de R$ 3.360,00.
As seguintes informações adicionais são conhecidas:
- Os Estoques foram adquiridos em 31/10/2017.
- O Capital foi integralizado em 31/12/2014.
As cotações do dólar para diversas datas são as seguintes:
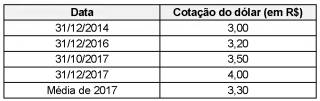
Após a conversão do Balanço Patrimonial da empresa Ronald Corporation para reais, o
A Demonstração do Resultado do ano de 2017 da empresa Só-Negar S.A. é apresentada a seguir:
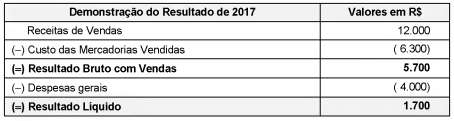
As seguintes informações são conhecidas:
I. A empresa Controlar S.A. detém 100% do capital da empresa Só-Negar S.A.
II . A empresa Só-Negar realizou uma venda no valor de R$ 5.000,00 para a empresa Controlar S.A., sendo que o Custo dos Produtos Vendidos foi R$ 3.000,00. Desta forma, a margem bruta nessa venda foi 40%.
III . A empresa Controlar S.A. ainda mantém em seu estoque o valor de R$ 1.500,00 das compras que fez da empresa Só-Negar S.A.
Com base nessas informações, em 2017, o resultado

 Conheça nossos planos