Questões de Concurso Público Prefeitura de Ponta Grossa - PR 2026 para Fiscal de Tributos II
Foram encontradas 3 questões


Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318877
Contabilidade Geral
A lei nº 6.404/1976 estabelece as bases para a
composição das demonstrações contábeis e
classificação das contas que as compõem. De acordo
com o referido normativo, no Balanço Patrimonial,
os direitos que tenham por objeto bens incorpóreos
destinados à manutenção da companhia ou exercidos
com essa finalidade, inclusive o fundo de comércio
adquirido, serão classificados como
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318878
Contabilidade Geral
Sobre os critérios de avaliação dos ativos dispostos
na Lei nº 6.404/1976, é correto afirmar que as
aplicações em instrumentos financeiros, inclusive
derivativos e, em direitos e títulos de créditos,
classificados no ativo circulante ou no realizável a
longo prazo, quando destinados à negociação ou
disponíveis para venda, serão avaliados pelo
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318879
Contabilidade Geral
Texto associado
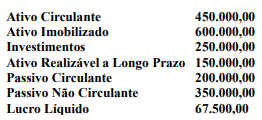
Para a resolução da questão, utilize as informações
fornecidas a seguir.
A Cia. Leônidas é uma empresa comercial que atua no ramo
de compra e revenda de produtos de estética. Em
31/12/2025, a análise de suas demonstrações contábeis
evidenciava as seguintes informações:
À luz dos dados fornecidos, é correto afirmar que o
Patrimônio Líquido da empresa na data de
31/12/2025 era de

 Conheça nossos planos