Questões de Concurso Público CFC 2023 para Qualificação Técnica Geral par Perito Contábil
Foram encontradas 25 questões


Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406034
Contabilidade Geral
Tendo por base as disposições da Resolução CFC nº 1.590/2020, que regulamenta a obrigatoriedade do contrato de prestação
de serviços contábeis e dá outras providências, no que tange especificamente ao contrato em comento, assinale a afirmativa
correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406035
Contabilidade Geral
O contador deverá atender a um conjunto de normas e regras que orientam sua conduta ética no exercício de sua atividade, nos
assuntos relacionados à profissão e à classe contábil, estabelecidas no Código de Ética Profissional do Contador e em legislação
pertinente. Considerando a temática, analise os cenários a seguir.
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406036
Contabilidade Geral
Analise as assertivas a seguir e a relação proposta entre elas.
I. “Um contador pode estar inscrito no Cadastro Nacional de Auditores Independentes (CNAI) do Conselho Federal de Contabilidade e no Cadastro Nacional de Peritos Contábeis (CNPC) do Conselho Federal de Contabilidade e exercer as duas atividades.”
PARA TANTO
II. “Deve cumprir a pontuação exigida para cada categoria/habilitação ao cumprimento da educação continuada, a qual está obrigado.”
De acordo com o disposto na NBC PG 12 (R3) – Educação profissional continuada, assinale a alternativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406037
Auditoria
Excetuando os casos previstos em lei, a perícia contábil é uma atividade privativa do bacharel em ciências contábeis, aprovado no
Exame de Suficiência do Conselho Federal de Contabilidade, com registro ativo no Conselho Regional de Contabilidade, aprovado,
também, no Exame de Qualificação Técnica e registrado no Cadastro Nacional de Peritos Contábeis, que cumpra o Programa de
Educação Continuada, disponha de capacidade técnica, profissional e científica acerca do assunto do objeto destinado, seja independente no exercício da função, realize qualificações constantes para manter-se atualizado perante as normas brasileiras de contabilidade e legislação pertinente. O perito contábil, como profissional da contabilidade, está sujeito, também, aos princípios fundamentais de ética previstos na NBC PG 100 – Cumprimento do Código, dos princípios fundamentais e da estrutura conceitual. Com base
na referida norma e sob a ótica da necessidade de o perito contador atender ao princípio da competência profissional e devido zelo,
analise as afirmativas a seguir.
I. É requerido que o profissional tenha conhecimento na área do objeto da perícia, a fim de se obter bom desempenho e um trabalho pericial de qualidade.
II. O profissional de contabilidade deve desconsiderar a tomada de decisões assertivas e rápidas como uma capacidade necessária no desenvolvimento de suas atividades.
III. O profissional de contabilidade precisa ter conhecimento e habilidades necessários para desempenhar suas funções com competência.
IV. É importante estar preparado para lidar com questões técnicas complexas, mas, mesmo sem a devida capacidade, não deve buscar orientação e consulta a especialistas.
Está correto o que se afirma em
I. É requerido que o profissional tenha conhecimento na área do objeto da perícia, a fim de se obter bom desempenho e um trabalho pericial de qualidade.
II. O profissional de contabilidade deve desconsiderar a tomada de decisões assertivas e rápidas como uma capacidade necessária no desenvolvimento de suas atividades.
III. O profissional de contabilidade precisa ter conhecimento e habilidades necessários para desempenhar suas funções com competência.
IV. É importante estar preparado para lidar com questões técnicas complexas, mas, mesmo sem a devida capacidade, não deve buscar orientação e consulta a especialistas.
Está correto o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406038
Contabilidade Geral
Considerando as disposições da Resolução CFC nº 1.328/2011, as Normas Brasileiras de Contabilidade (NBCs) são classificáveis em
normas profissionais (NBC PG, NBC PA, NBC PI, NBC PP) e normas técnicas (NBC TG, NBC TSP, NBC TA, NBC TR, NBC TO, NBC TSC,
NBC TI, NBC TP, NBC TASP). Um contador, no exercício da função de perito contábil, está sujeito às seguintes determinações:
1. Etapas para realização da perícia: planejamento; termos e atas; execução; laudo pericial contábil e parecer pericial contábil.
2. Conduta no exercício da perícia: impedimentos profissionais; responsabilidade; zelo profissional; plano de trabalho e honorários.
3. Conduta em relação aos colegas de classe: consideração; respeito; apreço; solidariedade; não fazer referências desabonadoras ou prejudiciais sobre colegas.
4. Educação Profissional Continuada (EPC).
5. Exame de Qualificação Técnica para Perito Contábil.
Considerando as disposições contidas na Resolução CFC nº 1.328/2020 e no conteúdo das normas nela citadas, assinale a afirmativa correta.
1. Etapas para realização da perícia: planejamento; termos e atas; execução; laudo pericial contábil e parecer pericial contábil.
2. Conduta no exercício da perícia: impedimentos profissionais; responsabilidade; zelo profissional; plano de trabalho e honorários.
3. Conduta em relação aos colegas de classe: consideração; respeito; apreço; solidariedade; não fazer referências desabonadoras ou prejudiciais sobre colegas.
4. Educação Profissional Continuada (EPC).
5. Exame de Qualificação Técnica para Perito Contábil.
Considerando as disposições contidas na Resolução CFC nº 1.328/2020 e no conteúdo das normas nela citadas, assinale a afirmativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406039
Auditoria
Determinado perito contábil foi nomeado para conduzir trabalhos periciais relacionados à investigação de fraude financeira em
uma grande empresa. Ao investigar as finanças da instituição, o perito obteve evidências sólidas de fraude que incluíam manipulação de números e ocultação de ativos, podendo gerar grandes prejuízos para os acionistas, investidores, credores, funcionários e
comunidade em geral da empresa, bem como deterioração do nicho de mercado local no qual opera. Considerando que “uma
característica da profissão contábil é a aceitação da responsabilidade de agir no interesse público” (NBC PG 100 – R1) e que “a
perícia contábil advém do propósito de consecução da função social da contabilidade” (SÁ, 2002), diante do cenário apresentado, a
ação imediata, tendo em vista a prioridade do perito, deverá ser:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406040
Contabilidade Geral
Considerando as disposições da NBC TP 01 (R1) – Perícia contábil, o procedimento que o perito-contador deverá adotar
quando, em virtude de determinação judicial, e sem realização de audiência, for necessário efetuar esclarecimentos sobre
as conclusões existentes em laudos ou pareceres periciais apresentados no bojo do processo, é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406041
Auditoria
A correta interpretação das disposições contidas na NBC PP 01 (R1) – Perito contábil, considera que a forma de remuneração
do perito-contador em perícia contábil judicial se refere a honorários
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406042
Contabilidade Geral
De acordo com a NBC TP 01 (R1) – Perícia contábil, assinale o documento que o perito-contador elabora para registrar o que é
debatido e deliberado em reuniões realizadas pelo perito com os assistentes das partes e como é disponibilizado, respectivamente.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406043
Contabilidade Geral
De acordo com a NBC TP 01 (R1) – Perícia contábil, o procedimento que o assistente técnico poderá adotar ao verificar que
o laudo pericial contábil apresentado pelo perito do juízo contém erros, omissões ou distorções que possam afetar a decisão
judicial é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406044
Matemática Financeira
Determinada sociedade empresária obteve um empréstimo bancário no valor de R$ 2.000.000,00, com taxa contratual prefixada
de juros compostos de 10% ao ano. O empréstimo foi liberado pela instituição financeira no dia 31/12/2021 e será pago em
5 parcelas iguais e anuais de R$ 533.023,50, tendo em vista que a primeira parcela vence no dia 31/12/2022. Para obter
empréstimo, a sociedade empresária incorreu em custos de transação no valor total de R$ 30.000,00, pagos no momento da
liberação dos recursos, ocasionando custo efetivo da operação de 11% ao ano. Considerando que a sociedade empresária
efetuou o pagamento da primeira parcela na data do vencimento (31/12/2022):
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406045
Contabilidade Geral
Da demonstração do resultado do exercício findo em 31/12/2022 de determinada indústria, optante do lucro real, foram
extraídas determinadas informações; analise-as.
• Receita de equivalência patrimonial (não tributável): R$ 100.000,00;
• Despesas com provisão para processos judiciais trabalhistas (não dedutíveis – temporárias): R$ 180.000,00;
• Despesas com multas (não dedutíveis): R$ 20.000,00;
• Lucro contábil antes dos tributos sobre o lucro: R$ 300.000,00.
A indústria apresenta sólido histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucros tributáveis nos próximos cinco anos. Com base exclusivamente nas informações apresentadas e, ainda, considerando o disposto na NBC TG 32 (R4) – Tributos sobre o lucro, o lucro líquido (contábil) da indústria, no exercício findo em 31/12/2022, tendo em vista a alíquota fixa de tributos sobre o lucro de 34%, foi de:
• Receita de equivalência patrimonial (não tributável): R$ 100.000,00;
• Despesas com provisão para processos judiciais trabalhistas (não dedutíveis – temporárias): R$ 180.000,00;
• Despesas com multas (não dedutíveis): R$ 20.000,00;
• Lucro contábil antes dos tributos sobre o lucro: R$ 300.000,00.
A indústria apresenta sólido histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucros tributáveis nos próximos cinco anos. Com base exclusivamente nas informações apresentadas e, ainda, considerando o disposto na NBC TG 32 (R4) – Tributos sobre o lucro, o lucro líquido (contábil) da indústria, no exercício findo em 31/12/2022, tendo em vista a alíquota fixa de tributos sobre o lucro de 34%, foi de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406046
Contabilidade Geral
Em 01/01/2021, determinada transportadora de cargas adquiriu novos veículos e iniciou imediatamente o uso da frota. Para
o cálculo da depreciação dos veículos, foram consideradas as seguintes informações; analise-as.
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406047
Contabilidade Geral
Para elaborar os fluxos de caixa da Cia. Aços Planos e Curvos, considere os seguintes balanços patrimoniais e demonstração
do resultado do exercício:
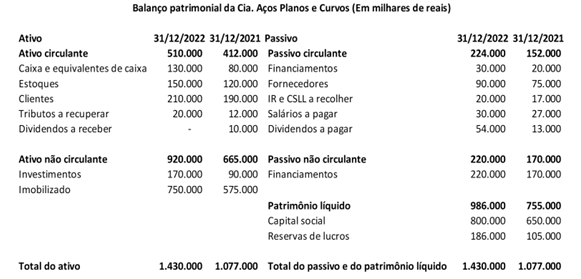
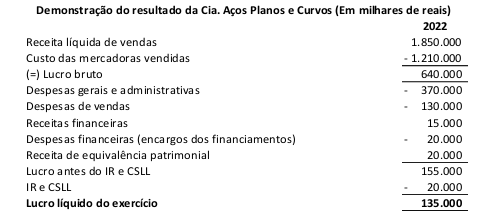
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406048
Contabilidade Geral
Considerando o disposto na NBC TG 09 – Demonstração do valor adicionado (DVA), analise as afirmativas a seguir.
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406049
Contabilidade Geral
Determinado contador foi nomeado como perito do juízo em uma ação de contestação do administrador por parte dos
sócios. Durante a leitura dos autos, para se familiarizar com o objeto e objetivo da perícia, percebeu que se tratava de uma
pequena empresa e que, com o objetivo da adoção plena da NBC TG 1000 – Contabilidade para pequenas e médias empresas,
o Conselho Federal de Contabilidade (CFC) aprovou, em 30 de agosto de 2013, o CTG 1000 – Adoção plena da NBC TG 1000,
tendo realizado análise do processo de implementação da NBC TG 1000 sob vários aspectos. Considerando o disposto sobre
a CTG 1000 – Adoção plena da NBC TG 1000, marque V para as afirmativas verdadeiras e F as falsas.
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406050
Contabilidade Geral
O perito contábil X foi nomeado pelo juízo em ação movida por sócio retirante de uma pequena empresa que presta serviços
na área de desenvolvimento de softwares, questionando o fato de que a empresa assumiu um projeto personalizado e
significativo para um cliente que realizou o pagamento à vista de R$ 52.000,00, correspondente ao valor total da receita
estimada do serviço; os custos totais estimados do projeto são de R$ 35.000,00 e a execução do projeto será durante o
período de julho/2022 a junho/2023. No mês de janeiro de 2023, mediante a retirada do sócio, encontravam-se contabilizados nos registros contábeis e apresentados nas Demonstrações Contábeis de 2022, os valores de R$ 15.750,00 de custos
incorridos e de R$ 28.600,00 de passivo. Tal questionamento foi esclarecido ao sócio retirante, tendo em vista que a empresa
emprega o método de percentagem completada para o reconhecimento da receita pela proporção dos custos incorridos dos
trabalhos executados até a data em relação aos custos totais. Considerando o disposto na NBC TG 1000 (R1) – Contabilidade
para pequenas e médias empresas, o valor da receita a ser reconhecida no ano 2023 corresponde a:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406051
Contabilidade Geral
Um contador foi nomeado para atuar como perito do juízo em uma ação de cobrança judicial; ao analisar os autos para
conhecer o objeto e o objetivo da perícia, verificou que a requerente se tratava de uma média empresa. Considerando o
disposto na NBC TG 1000 (R1) – Contabilidade para pequenas e médias empresas, a empresa requerente deverá ser uma:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406052
Contabilidade Geral
Um perito contábil, ao efetuar a análise das Demonstrações Contábeis de uma associação sem fins lucrativos, verificou a
seguinte estrutura do Patrimônio Líquido no Balanço Patrimonial e, em outros documentos, as informações apresentadas a
seguir:
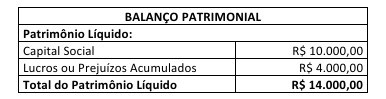
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406053
Contabilidade Geral
Tendo por base as disposições da NBC TSP 18 – Investimento em coligada e em empreendimento controlado em conjunto,
assinale a afirmativa INCORRETA.

 Conheça nossos planos