Questões de Concurso Público CFC 2023 para Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc)
Foram encontradas 9 questões


Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405926
Contabilidade Geral
Pode-se afirmar que os títulos e valores mobiliários adquiridos para carteira própria, carteira administrada ou fundos de investimentos exclusivos pertencentes à entidade devem ser registrados pelo valor efetivamente pago, inclusive corretagens e emolumentos,
e classificados como títulos para negociação ou títulos mantidos até o vencimento. Desta maneira, é INCORRETO afirmar que:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405927
Contabilidade Geral
De acordo com o previsto na Resolução CNPC nº 43, de 6 de agosto de 2021, que dispõe sobre os procedimentos contábeis
das entidades fechadas de previdência complementar e sobre o registro e avaliação de títulos e valores mobiliários, assinale
a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405930
Contabilidade Geral
Dentre outras previsões, a Instrução Normativa PREVIC nº 31/2020 estabelece normas para os procedimentos contábeis das
entidades fechadas de previdência complementar. De acordo com a referida Instrução Normativa, para fins de constituição
de provisão para perda sobre valores de créditos vencidos com atraso entre 241 e 360 dias deve ser adotado um percentual
mínimo de provisão de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405933
Contabilidade Geral
Nos termos da Instrução Normativa PREVIC nº 31/2020, sobre a contabilização de operações das entidades fechadas de previdência
complementar, marque V para as afirmativas verdadeiras e F para as falsas.
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405934
Contabilidade Geral
A Resolução CNPC nº 43, de 6 de agosto de 2021, dispõe sobre os procedimentos contábeis das entidades fechadas de previdência
complementar e sobre o registro e avaliação de títulos e valores mobiliários. O Capítulo I dessa Resolução trata dos procedimentos contábeis aplicáveis às entidades fechadas de previdência complementar. Nesse contexto, analise os procedimentos apresentados a seguir.
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405936
Contabilidade Geral
Observe a Demonstração da Mutação do Patrimônio Social (DMPS) da Prevsan, referente ao exercício encerrado em 31/12/2021,
em comparação ao exercício anterior.
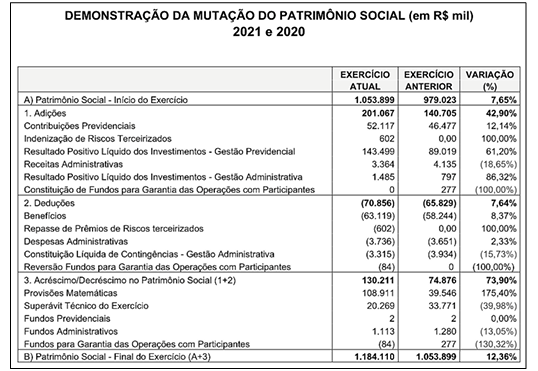
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405939
Contabilidade Geral
O auditor independente verificou que a entidade Futuro Garantido, Entidade Fechada de Previdência Complementar (EFPC)
que está sendo auditada, reduziu, gradualmente, a partir de 2013, a taxa de desconto para apuração do valor presente dos
fluxos de contribuições e benefícios em 0,18% a cada ano, até 2018. Nos termos da Norma Brasileira de Contabilidade CTA
CFC nº 8/2013 e da Resolução CNPC nº 9/2012, qual deveria ser a redução mínima percentual da taxa máxima de juros
permitida nas projeções atuariais no lapso em tela?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405941
Contabilidade Geral
A Norma Brasileira de Contabilidade CTA CFC nº 8 estabelece que no planejamento e execução dos procedimentos de auditoria
sobre as demonstrações contábeis das Entidades Fechadas de Previdência Complementar (EFPC), que incluem mais de um plano de
benefícios, o auditor deverá considerar o ambiente de controles internos; as principais características dos planos de benefício; os
níveis de materialidade planejada por plano de benefício; dentre outros aspectos, de forma a ter segurança razoável que as demonstrações contábeis consolidadas e individuais estão livres de erros materiais causados por erros ou fraude. Considerando requerimento da Resolução CNPC nº 8, acerca dos planos de benefícios administrados pela EFPC, a que se refere o objetivo de tal procedimento?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405942
Contabilidade Geral
Tendo em vista que as Entidades Fechadas de Previdência Complementar (EFPC) atuam sob regulação e supervisão de outras
entidades, marque V para as afirmativas verdadeiras e F para as falsas.
( ) São reguladas pela Superintendência Nacional de Previdência Complementar (PREVIC).
( ) Suas práticas contábeis requerem adoção plena das Normas Brasileiras de Contabilidade.
( ) Cabe ao Conselho Federal de Contabilidade (CFC) estabelecer forma e periodicidade das demonstrações contábeis a serem divulgadas pelas EFPCs.
( ) Devem apresentar as demonstrações contábeis consolidadas e individuais por planos de benefícios e o relatório dos auditores independentes.
( ) São supervisionadas pelo Conselho Nacional de Previdência Complementar (CNPC).
A sequência está correta em
( ) São reguladas pela Superintendência Nacional de Previdência Complementar (PREVIC).
( ) Suas práticas contábeis requerem adoção plena das Normas Brasileiras de Contabilidade.
( ) Cabe ao Conselho Federal de Contabilidade (CFC) estabelecer forma e periodicidade das demonstrações contábeis a serem divulgadas pelas EFPCs.
( ) Devem apresentar as demonstrações contábeis consolidadas e individuais por planos de benefícios e o relatório dos auditores independentes.
( ) São supervisionadas pelo Conselho Nacional de Previdência Complementar (CNPC).
A sequência está correta em

 Conheça nossos planos