Questões de Concurso Público Câmara Municipal de Sousa - PB 2022 para Contador
Foram encontradas 40 questões


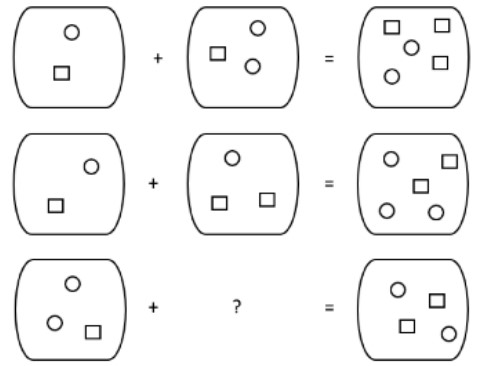
Marque a alternativa que representa a imagem que deve substituir o ponto de interrogação na figura abaixo.
Classifique cada uma das afirmativas a seguir como (V) verdadeira ou (F) falsa.
( ) Se A é uma contradição, então a condicional A→B é uma tautologia.
( ) Se B é uma contradição, então a condicional A→B é uma contingência.
( ) Se A é uma tautologia, então a condicional A→B é uma tautologia.
( ) Se B é uma tautologia, então a condicional A→B é uma contingência.
Marque a alternativa que contém a sequência CORRETA de preenchimento dos parênteses.
Considere as três proposições a seguir:
ξ A temperatura na segunda-feira foi maior do que na terça-feira.
ξ A temperatura na quarta-feira foi menor do que na terça-feira.
ξ A temperatura na segunda-feira foi maior do que na quarta-feira.
Sabendo que as duas primeiras proposições são verdadeiras, é possível CONCLUIR que:
O voto no Brasil é obrigatório e os eleitores brasileiros tiveram até o dia 22 de setembro para solicitar a segunda via do título de eleitor.
Para isso, o cidadão não poderia ter débitos pendentes com a Justiça Eleitoral, como multas por ausência não justificada em eleições anteriores. Qual a contrapositiva da condicional abaixo?
“Quem não comparece no dia da eleição e não justifica a falta paga multa de aproximadamente R$ 3,50.”
Fernanda, Luiz, Patrícia e Cláudio foram vacinar seus filhos. Cada um tem apenas um filho, cada criança tomou apenas uma vacina e todas as crianças tomaram vacinas distintas. As quatro vacinas que foram aplicadas são: hepatite, poliomielite, rubéola e febre amarela. Com relação às vacinas, sabe-se que:
ξ Os filhos de Fernanda e Patrícia não se vacinaram contra rubéola.
ξ O filho de Cláudio se vacinou contra febre amarela.
ξ O filho de Patrícia não se vacinou contra hepatite.
Com base nas informações acima, é CORRETO afirmar que:
Analise as afirmações abaixo sobre as receitas públicas e responda ao que se pede.
I- De acordo com a Lei 4.320/64, serão classificadas como receita orçamentária, sob as rubricas próprias, todas as receitas arrecadadas, inclusive as provenientes de operações de crédito, ainda que não previstas no orçamento.
II- De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a receita orçamentária efetiva é aquela em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
III- A classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, segundo os critérios de natureza, fonte/destinação de recursos e indicador de resultado primário, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades.
A alternativa que responde CORRETAMENTE é:
Analise as afirmações abaixo sobre as despesas públicas e, em seguida, responda ao que se pede.
I- De acordo com o Manual de Contabilidade Aplicado ao Setor Público, para fins contábeis, a despesa orçamentária efetiva constitui fato contábil modificativo diminutivo.
II- De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a classificação da despesa orçamentária, segundo a sua natureza, compõe-se de: categoria econômica, grupo de natureza da despesa e elemento de despesa.
III- De acordo com a Lei 4.320/64, classificam-se como despesas de custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
A alternativa que responde CORRETAMENTE é:
Sobre o Plano de Contas Aplicado ao Setor Público (PCASP), associe as duas colunas:
1. Objetivo
2. Alcance
3. Conceito
4. Função da Conta Contábil
( ) Identificar, classificar e efetuar a escrituração contábil, pelo método das partidas dobradas, dos atos e fatos de gestão, de maneira uniforme e sistematizada.
( ) Obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, fundações, empresas estatais dependentes e facultativa para as demais entidades.
( ) Estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários.
( ) Atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS).
A sequência CORRETA dessa associação é:
Sobre o Plano de Contas Aplicado ao Setor Público (PCASP), associe as duas colunas de modo que corresponda à classe enumerada:
1. Lançamentos de natureza patrimonial
2. Lançamentos de natureza orçamentária
3. Lançamentos de natureza de controle
4. Lançamentos horizontais
( ) Apenas debitam e creditam contas das classes 5 e 6.
( ) A partida dobrada envolverá as duas classes simultaneamente, ou seja, uma conta da classe 5 com uma conta da classe 6 ou uma conta da classe 7 com uma conta da classe 8.
( ) Apenas debitam e creditam contas das classes 7 e 8.
( ) Apenas debitam e creditam contas das classes 1, 2, 3 e 4.
A sequência CORRETA dessa associação é:
Sobre a Contabilidade Aplicada ao Setor Público (CASP), analise as opções abaixo e, em seguida, responda ao que se pede.
I- O aspecto orçamentário da CASP compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução.
II- O aspecto fiscal da CASPcompreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal, dentre os quais se destacam os da despesa com previdência social, dívida pública e resultado fiscal, a fim de verificar-se o resultado das contas públicas.
III- O aspecto patrimonial da CASP compreende o registro e a evidenciação da composição patrimonial do ente público. Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
A alternativa que responde CORRETAMENTE é:
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público, sobre as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), é CORRETO afirmar que:
Sobre o Balanço Patrimonial, é CORRETO afirmar que:

 Conheça nossos planos