Questões de Concurso Público Prefeitura de São Miguel do Guamá - PA 2019 para Analista de Controle Interno
Foram encontradas 50 questões


Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409516
Não definido
Leia o texto a seguir:
"A função básica do contador é produzir informações úteis aos usuários da contabilidade para tomada de decisão. Ressalta-se. entretanto, que, em nosso país, em alguns segmentos da economia, principalmente na pequena empresa, a função do contador foi distorcida, estando voltado exclusivamente para satisfazer as exigências do FISCO"
Fonte: MARION, José Carlos. Contabilidade empresarial. Atlas, 2005.
Com base no texto, analise as afirmações seguintes:
Afirmação 01: São considerados usuários da contabilidade pessoas físicas ou jurídicas que utilizem as informações com algum interesse. São considerados usuários internos os gerentes, diretores, instituições financeiras, administradores e funcionários.
PORQUE
Afirmação 02: as informações contábeis possibilitam a tomada de decisão.
Após a análise das afirmações, assinale a alternativa correta:
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409517
Não definido
Todos os empresários sabem que a saúde financeira do negócio
é fator fundamental para a sustentabilidade e crescimento da
empresa. Quando as finanças não estão alinhadas, uma série de
problemas aparecem, como, por exemplo, déficit nas contas,
falta de capital para investimentos e a necessidade de captação
de recursos. Admita que a empresa Arte Luz tenha bens e direito
de longo prazo na ordem de R$ 105.000,00, obrigações de curto
prazo na ordem de R$ 33.000,00, obrigações de longo prazo na
ordem de R$ 58.000,00 e seu patrimônio líquido representa R$
64.000,00. Diante da situação descrita, pode-se admitir que o
capital circulante líquido da empresa compreende o valor de:
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409518
Não definido
Leia o texto a seguir:
Existem regras de aplicação geral que orientam os procedimentos e práticas do profissional Contábil no exercício de suas atividades. Essas regras, conceitos ou princípios visão um tratamento contábil uniforme e servem como guia para o auditor examinar a qualidade dos relatórios contábeis.
Com base no texto, analise as afirmações seguintes:
Afirmação 01: O objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábil-financeiras acerca da entidade que reporta essa informação (reporting entity) que sejam úteis a investidores existentes e em potencial, a credores por empréstimos e a outros credores, quando da tomada decisão ligada ao fornecimento de recursos para a entidade.
PORQUE
Afirmação 02: Essas decisões envolvem comprar, vender ou manter participações em instrumentos patrimoniais e em instrumentos de dívida, e a oferecer ou disponibilizar empréstimos ou outras formas de crédito.
Após a análise das afirmações, assinale a alternativa correta:
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409519
Não definido
Leia as afirmações relacionadas às características qualitativas
da informação contábil/financeira útil:
Afirmação 01: Se a informação contábil-financeira é para ser útil, ela precisa ser irrelevante e representar com fidedignidade o que se propõe arepresentar.
PORQUE
Afirmação 02: A utilidade da informação contábil/financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível.
Afirmação 01: Se a informação contábil-financeira é para ser útil, ela precisa ser irrelevante e representar com fidedignidade o que se propõe arepresentar.
PORQUE
Afirmação 02: A utilidade da informação contábil/financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível.
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409520
Não definido
O beneficio econômico futuro incorporado a um ativo é o seu
potencial em contribuir, direta ou indiretamente, para o fluxo de
caixa ou equivalentes de caixa para a entidade. Tal potencial
pode ser produtivo, quando o recurso for parte integrante das
atividades operacionais da entidade. Pode também ter a forma
de conversibilidade em caixa ou equivalentes de caixa ou pode
ainda ser capaz de reduzir as saídas de caixa, como no caso de
processo industrial alternativo que reduza os custos de produção. A entidade geralmente emprega os seus ativos na produção
de bens ou na prestação de serviços capazes de satisfazer os
desejos e as necessidades dos consumidores. Tendo em vista
que esses bens ou serviços podem satisfazer esses desejos ou
necessidades, os consumidores se predispõem a pagar por eles
e a contribuir assim para o fluxo de caixa da entidade. Logo,o
ativo pode ser:
I- usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade;
Il-trocado por outros ativos;
III- usado para liquidar um passivo;
IV-distribuído aos proprietários da entidade.
Assinale a alternativa correta:
I- usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade;
Il-trocado por outros ativos;
III- usado para liquidar um passivo;
IV-distribuído aos proprietários da entidade.
Assinale a alternativa correta:
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409521
Não definido
Leia a charge seguinte:
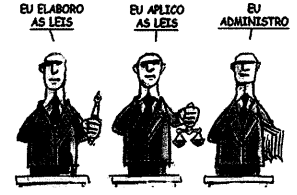
I- A função de elaboração da normativa fica a caráter do poder judiciário.
Il- A função da aplicabilidade da lei fica a caráter do poder executivo.
III-Afunção administrativa fica a caráter do legislativo.
Após a análise da charge e das afirmativas, pode-se afirmar que:
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409522
Não definido
Leia o texto seguinte e analise as afirmações 01 e 02:
O estado brasileiro viveu inúmeras tentativas de reformas е modernizações. As tentativas de mudança do estado burocrático para um Estado gerencial tiveram alguns Marcos históricos, tais como: o plano diretor da reforma do aparelho do Estado em 1995 e a emenda constitucional n.° 19 de 1998, todos alicerçadas no modelo neodesenvolvimentista, traduzido pela ruptura em relação ao tradicional paradigma do Estado administrador, seu direcionamento para o usuário do serviço, cidadão cliente e para o resultado, tendo como objetivo o enfoque social.
Afirmação 01: Aadministração direta compreende a organização administrativa do Estado como pessoa administrativa. É na administração direta que se encontra o núcleo Central constituído pelas diferentes esferas do governo representativos das funções preponderantes de cada um dos poderes.
PORQUE
Afirmação 02: Essas esferas do governo têm a função de legislar, responsabilidade do Poder Legislativo, que é composto pela esfera federal, onde estão o senado, câmara dos deputados e vereadores, além do tribunal de contas da união.
Com base na leitura do texto e a análise das afirmações, concluise que:
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409523
Não definido
Especificamente em relação ao setor público, o CFC (Conselho
Federal de Contabilidade) editou uma resolução (Resolução n.
1.111/07 - aprova o apêndice Il da Resolução n.° 750/93) que
normatiza os princípios contábeis. Com base nestes princípios,
analise as afirmações a seguir e assinale a alternativa correta:
I- O princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
II-O princípio da Integridade afirma que o registro deve ser realizado pelo valor original das transações expressos em moeda nacional.
III-O princípio da Prudência determina a adoção do menor valor para os componentes do ativo e do maior valor para os do passivo sempre que se apresentem alternativas igualmente válidas para a quantificação das manutenções patrimoniais que alterem o patrimônio líquido. Tal princípio pressupõe que a entidade continuará em operação no futuro e, portanto, a mensuração e apresentação dos componentes do patrimônio levam em conta esta circunstância.
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409524
Não definido
egundo o Art. 12. da Lei n.º 4320/64 e alterações, a despesa
será classificada nas seguintes categorias econômicas: Despesas correntes - despesas de custeio e transferência corrente; e
Despesas de capital - investimentos, inversões financeiras e
transferências de Capital. Sobre o assunto, analise as afirmações seguintes:
I- Classificam-se como Despesas de Custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atendera obras de conservação e adaptação de bens imóveis.
II- Classificam-se como Transferências Correntes as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadasa atender à manutenção de outras entidades de direito público ou privado.
III-Classificam-se como investimentos as dotações parao planejamento e a execução de obras, inclusive as destinadas à aquisicão de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalaçõese equipamentos.
Assinale a alternativa correta.
Ano: 2019
Banca:
CETAP
Órgão:
Prefeitura de São Miguel do Guamá - PA
Prova:
CETAP - 2019 - Prefeitura de São Miguel do Guamá - PA - Analista de Controle Interno |
Q4409525
Não definido
A relação de todos os elementos ativos e passivos componentes
do patrimônio com a indicação de valor desses elementos
denomina-se inventário. O inventário, assim definido, permite
conhecer a composição qualitativa do patrimônio em
determinado instante, bem como fornecer informações para que
se estabeleça a sua expressão quantitativa. O inventário do
patrimônio compreende as seguintes fases ou operações:

 Conheça nossos planos