Questões de Concurso
Comentadas sobre sintaxe em português
Foram encontradas 38.349 questões


“Nos últimos dias, o noticiário tem abordado o drama envolvendo os moradores de Maceió, no Alagoas, com a mina de um material chamado de sal-gema. Operada pela mineradora Braskem, a extração deste minério gera problemas na região desde 2018, com o afundamento e tremores no solo.”
A – Os jogadores deixaram o estádio. B – Pablo andava preocupado. C – A moça considerou a atitude inexplicável. D – O poeta é um fingidor.
1. PREDICADO VERBAL
2. PREDICADO VERBO -NOMINAL 3. PREDCADO NOMINAL
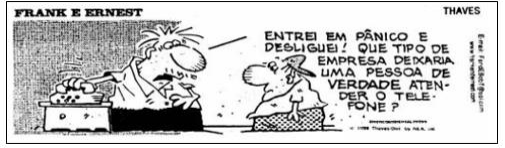
Em relação a ela, é CORRETO o que se diz em:
I. Tenho confiança em você. II. Todos confiam em você.
Analisando sintaticamente os termos das frases, a opção que faz uma análise correta é:
SONETO DE FIDELIDADE
São Paulo, 1946
De tudo, ao meu amor serei atento
Antes, e com tal zelo, e sempre, e tanto
Que mesmo em face do maior encanto
Dele se encante mais meu pensamento.
Quero vivê-lo em cada vão momento
E em louvor hei de espalhar meu canto
E rir meu riso e derramar meu pranto
Ao seu pesar ou seu contentamento.
E assim, quando mais tarde me procure
Quem sabe a morte, angústia de quem vive
Quem sabe a solidão, fim de quem ama
Eu possa me dizer do amor (que tive):
Que não seja imortal, posto que é chama
Mas que seja infinito enquanto dure.
Estudos mostram que, quanto mais cedo as crianças aprendem sobre finanças pessoais, mais preparadas elas ficam para lidar bem com o dinheiro. O podcast Money Box, da BBC, conversou com Kirsty Stone, planejadora financeira da consultoria The Private Office, e Stephanie Fitzgerald, diretora de programas para jovens da ONG britânica The Money Charity. As especialistas elencaram três dicas para ajudar os pais na tarefa de garantir um futuro financeiro mais tranquilo para os filhos. "O que realmente importa é dar-lhes a oportunidade de ter algum controle e tomar algumas das decisões em relação ao dinheiro, para que talvez possam cometer alguns erros, resume Fitzgerald.
1. Pense no longo prazo
Como os filhos não precisam de dinheiro imediatamente e os produtos de poupança a longo prazo sempre oferecem benefícios maiores, o melhor é comparar as contas que são ofertadas pelos bancos e os juros de cada uma. "Existem contas infantis simples, e essa é uma excelente forma de começar a educar a criança sobre a entrada e a saída de dinheiro", acrescenta Fitzgerald.
Em geral, com as contas de acesso instantâneo, você pode sacar ou depositar dinheiro a qualquer momento, mas normalmente tem acesso a uma taxa de juros mais baixa do que com contas ou aplicações de prazo fixo ou de prazo mais longo (que podem ficar presas por 12, 18 ou mais meses). Você também pode escolher uma conta que a criança só poderá acessar quando completar 18 anos. "Isso limita a possibilidade de alguém remover dinheiro desnecessariamente para cobrir um custo que não é uma necessidade essencial", disse Fitzgerald no podcast.
2. Dê um passo de cada vez
Começar a poupança para uma criança hoje representa um grande presente para o futuro. Com essa quantia, os jovens adultos não apenas conseguem começar a vida independente com mais tranquilidade. Envolver as crianças no processo, desde cedo, também os ajuda a aprender lições importantes sobre dinheiro e economia.
Porém, se você não puder economizar para eles devido à situação familiar ou à crise financeira, não há problema em postergar os planos por um tempo. O essencial é não se endividar, nem usar cartão de crédito sem condições de pagar o boleto no mês seguinte.
3. Lembre-se da magia dos juros compostos
Tudo começa com uma conta poupança que rende juros. Vamos supor que você coloque US$ 100 (ou o equivalente em qualquer moeda) em uma conta que oferece uma taxa de juros de 5%. Observe atentamente os números: no final do primeiro ano, você terá US$ 105 na conta poupança. Ou seja: os US$ 100 que você tirou do bolso + os US$ 5 que o banco te deu por ser um bom cliente e não tocar naquele depósito durante um ano inteiro. O conceito-chave é: a magia dos juros compostos acontece enquanto você não faz movimentações com esse dinheiro.
Vamos agora para o segundo ano. A poupança do filho agora tem US$ 105, mas este ano as finanças não permitem que você acrescente nada a mais. Ainda assim, o dinheiro continuará a crescer. Como? Porque no segundo ano você não vai ganhar US$ 5. No final deste segundo ano você terá mais. Com a mesma taxa de juros de 5%, o banco passa a dar uma remuneração superior. Os 5% que você ganha não são mais sobre os US$ 100 investidos no início. Os juros agora são aplicados ao total que sua conta possui no segundo ano (ou US$ 105). Os juros para o segundo ano são, portanto, de US$ 5,25. Quando ele completar 18 anos, graças à magia dos juros compostos, a poupança estará com US$ 240,66. Imagine que, em vez dos US$ 100 iniciais, você colocou US$ 1.000. Ao completar 18 anos, a conta estará com US$ 2.406,62. O recardo então é: economize aos poucos e deixe a matemática fazer o resto. Mas atenção sobre qual investimento fazer: o retorno tem que ser superior à inflação do período, caso contrário, apesar de nominalmente você ter mais dinheiro, como vimos no exemplo, ele pode não valer tanto assim.
E, se você quer ensinar finanças ao filho, dê a ele um cofrinho. Essa é a dica dada pelo site Money Helper. "Essa é uma boa ideia para crianças muito pequenas. A principal coisa que elas precisam aprender é que o dinheiro não é um brinquedo e que deve ser guardado num lugar seguro".
Um cofrinho ajuda as crianças a compreender o valor de diferentes moedas e notas. Além do que os pais poupam para os filhos, é importante que eles próprios desenvolvam uma compreensão de como funciona o dinheiro. Essa certamente é uma habilidade que os acompanhará pelo restante da vida.
Leia:
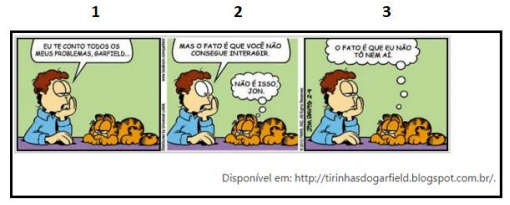
No quadrinho 3, temos uma oração:

 Conheça nossos planos