Questões de Concurso
Comentadas sobre noções gerais de compreensão e interpretação de texto em português
Foram encontradas 36.578 questões


As mudanças climáticas estão deixando de ser um desafio ambiental isolado para se tornar uma força transformadora em todos os aspectos da economia global. O mercado imobiliário, historicamente considerado uma aposta segura, não está imune a essas transformações. Pesquisas de 2025 indicam que o setor pode enfrentar perdas de até US$ 1,4 trilhão até 2055 em razão dos crescentes riscos climáticos, como enchentes, furacões, incêndios florestais e aumento do nível do mar.
Com a intensificação dos fenômenos climáticos extremos, o valor de imóveis localizados em áreas vulneráveis tende a diminuir, enquanto as regiões consideradas mais seguras ganham valorização. O aumento dos custos de seguros é um dos primeiros reflexos da crise climática. À medida que os riscos climáticos crescem, as seguradoras começam a repassar os custos mais altos para os consumidores, o que impacta diretamente o valor dos imóveis e a acessibilidade para os compradores. As projeções indicam que os prêmios de seguros podem subir 29,4% até 2055.
No Brasil, o impacto das mudanças climáticas já é visível. Porto Alegre foi severamente afetada pelas enchentes de 2024, que atingiram mais de 10.000 imóveis e causaram R$ 500 milhões em prejuízos. Esse evento resultou em uma mudança significativa no comportamento do mercado imobiliário da cidade. A demanda por imóveis em áreas mais seguras, longe de zonas propensas a alagamentos, aumentou consideravelmente. Estima‑se que 65% dos compradores agora priorizam essas regiões, e 45% estão dispostos a pagar um valor mais alto por imóveis em locais mais seguros.
A migração para áreas menos vulneráveis é um fenômeno crescente, e a tendência é que se intensifique à medida que os desastres climáticos se tornem mais frequentes e severos. O comportamento dos consumidores e investidores está mudando, com uma preferência cada vez maior por regiões mais resilientes aos efeitos das mudanças climáticas. Isso está moldando uma nova dinâmica no mercado imobiliário, com uma clara divisão entre as áreas mais expostas aos riscos climáticos e aquelas que oferecem maior segurança, tanto física quanto financeira.
Internet: <brickup.app>
Texto CG1A1
A adoção da Agenda 2030 para o Desenvolvimento
Sustentável firmou um compromisso de todos os países com um conjunto de
objetivos e metas universais, integradas e transformacionais, codificados nos
Objetivos do Desenvolvimento Sustentável (ODS), cuja tradução em ação
representa um grande desafio.
A tributação é um importante mecanismo de estímulo ao
desenvolvimento sustentável, que pode aumentar a eficiência da utilização de
recursos naturais, impulsionar a inovação e possibilitar a transformação para o
alcance do bem comum. Uma política fiscal que promova a criação de adequados
incentivos na economia, acoplada a um uso otimizado dos recursos, é fator chave
para o alcance dos ODS.
Uma parceria entre o Fundo Monetário Internacional
(FMI), a Organização para Cooperação e Desenvolvimento Econômico (OCDE), a
Organização das Nações Unidas (ONU) e o Banco Mundial identificou que a
tributação é um fator significativo em, pelo menos, 10 dos 17 ODS, estruturando
uma plataforma específica para tratar a inter-relação entre esses elementos.
A conexão entre os tributos e os ODS estabelecida pela
plataforma tem por fundamento diversos grandes elementos.
O primeiro deles é a importância dos recursos gerados
pelos tributos, os quais são essenciais para financiar as atividades públicas
que servem à implementação dos ODS. Decerto, todos os ODS encontram-se
contemplados por esse elemento, na medida em que recursos públicos são
imprescindíveis para a implementação de quaisquer políticas públicas. Há uma
relação especial desse aspecto com o disposto no ODS 17, que trata da
construção de parcerias e meios de implementação para o atendimento às metas
dos ODS.
Um segundo aspecto diz respeito à equidade e ao
crescimento econômico, os quais são intrinsecamente afetados pela estrutura
tributária. Esse elemento encontra-se diretamente correlacionado ao ODS 1, que
trata da erradicação da pobreza, bem como ao ODS 8, que indica metas de
crescimento econômico com trabalho decente, ao ODS 10, relativo ao objetivo de
redução das desigualdades, e ao ODS 5, relacionado à igualdade de gênero.
Adicione-se a isso o fato de que os tributos
influenciam o comportamento e as escolhas das pessoas, com implicações para os
resultados em saúde, educação, consumo sustentável, energia limpa e luta contra
as mudanças climáticas, abordados pelos ODS 3, 4, 12, 7 e 13, respectivamente.
Além disso, uma tributação justa e equitativa promove
a confiança do contribuinte no governo e fortalece os contratos sociais que
sustentam o desenvolvimento, relacionando-se ao ODS 16, voltado à promoção da
justiça, da paz e de instituições sólidas e eficazes.
É interessante notar que o aumento do esforço fiscal
interno aos países vem sendo destacado pelas instituições internacionais como
um elemento-chave nesse cenário. De fato, a falta de capacidade imponível vem
sendo vista como um sintoma, mas também como uma das causas da dificuldade de
desenvolvimento. Nesse sentido, instituições internacionais indicam como
prioridade a mobilização de fundos nacionais, por meio da otimização dos
sistemas tributários e da capacidade impositiva, para que se possam alcançar os
ODS. Porém, os benefícios do aumento da arrecadação dependem, por óbvio, da
forma como se dá a alocação dos recursos públicos, ou seja, a obtenção de
recursos ou o aumento da tributação, de forma isolada, é insuficiente, de modo
que sua influência na implementação dos ODS depende de como os recursos são
gerenciados e utilizados.
Assim, ao se voltar a atenção para a otimização dos
sistemas de obtenção de recursos internos aos países, a necessária
implementação dos ODS demanda que um eventual aumento da carga tributária venha
realmente acompanhado de uma efetiva melhoria da alocação em gastos sociais.
O alcance do desenvolvimento sustentável sistêmico
deixa evidente, portanto, que o fenômeno tributário deve ser estruturado de
forma conjunta com o fenômeno financeiro, correlacionando-se com a forma como
os recursos são aplicados, bem como com o uso das renúncias fiscais e dos
fundos financeiros que vinculam a receita a uma determinada despesa específica,
voltada ao atendimento dos ODS.
Internet: <www.gov.br/> (com adaptações).
Como surgiu o fortificante mais popular do Brasil
(Disponível em: https://gauchazh.clicrbs.com.br/colunistas/leandro-staudt/noticia/2026/01/biotonico-fontouracomo-surgiu-o-fortificante-mais-popular-do-brasil.html – texto adaptado especialmente para esta prova).
I. O texto pode ser caracterizado como expositivo, uma vez que se propõe a apresentar fatos de maneira clara e objetiva.
II. O Biotônico Fontoura somente começou a ser produzido em larga escala décadas após ter sido criado no laboratório do farmacêutico, como afirmou uma revista.
III. Cândido Fontoura teve como um de seus sócios na empresa que passou a fabricar o Biotônico o escritor Monteiro Lobato, que investiu financeiramente nela.
Quais estão corretas?
Leia o texto a seguir e responda à questão.
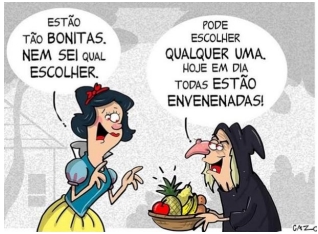
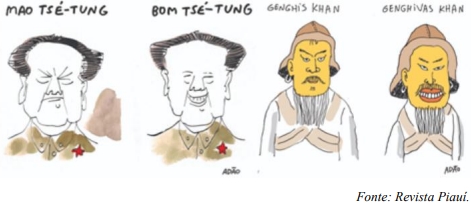
Fonte: <https://www.facebook.com/gauchahoje/posts/branca-de-neve-atualcharge-do-cazo/1734321016654930/>. Acesso em: 26 fev. 2026.
Considerando a relação de sentido estabelecida entre essas orações, pode-se afirmar que a segunda oração expressa, em relação à primeira, uma ideia de:
Leia o texto a seguir e responda à questão.
Fonte: <https://www.facebook.com/gauchahoje/posts/branca-de-neve-atualcharge-do-cazo/1734321016654930/>. Acesso em: 26 fev. 2026.
UM PASSO ATRÁS É UM PASSO A MAIS
ser poesia é estar verde in natura
e também brasa lenha fumaça
estar poesia é sorrir fina dureza
eco do segredo, fogaréu da casa
errar na vírgula, escolher a máscara
chorar no mesmo abraço errante
recuar do que sufoca engasga
antes copo cheio, depois um gole d’água
imensa na oferenda, ponte ensina viajante
um passo atrás é um passo a mais
firmamento fundamento voo de quem faz sal
escorrer na pedra que rola há tanto
caminhar de mãos dadas promessa
com afeto medo sangue pulsante
ser poesia é cavalgar incerteza
de quem te ler na escuta silenciosa
e lambe a dúvida mambembe circulante
se pode molhar os pés mergulhar
no fundo da rua minguante, ou boiar
e diluir tudo em um instante
decifrar poesia é mais difícil (talvez impossível)
porque é patuá, às vezes loucura
onda mistério do que não pode ser dito
por não compreender a geografia do artifício
a exatidão do recém tido
por ser um sopro a lida da vida
por ser um rio a adoçar a maresia
o frio do céu azul daqui o quente daí, da Bahia
em casa cedo a gente aprende
nem todo até logo é despedida,
um passo atrás é um passo a mais
porque é ancoragem
porque é acolhida.
Fonte: DAS MERCÊS, Calila. Um passo atrás é um passo a mais. Revista Piauí, Rio de Janeiro, n. 234, mar. 2026. Disponível em: https://revistapiaui.pressreader.com/revista-piaui/20260301. Acesso em: 5 mar. 2026.
Nesse texto, a repetição do verso que dá título ao poema apresenta uma ideia paradoxal ao:
O texto seguinte servirá de base para responder à questão.
Como a inteligência artificial vai mudar o trabalho do professor?
Ledo engano se você acredita que utilizar inteligência artificial (IA) em sala de aula se resume ao ChatGPT. As possibilidades que a inteligência artificial oferece estão em todos os níveis da educação, desde dar mais eficiência para os professores até auxiliar na compreensão dos alunos e ajudar no desenvolvimento de habilidades socioemocionais.
Esse movimento já está em curso em instituições de todo o País. Uma pesquisa do Instituto Semesp, realizada com 444 professores da educação básica em março de 2024, mostra que 74,8% dos docentes enxergam a tecnologia e a IA como aliadas no ensino. No entanto, enquanto a tecnologia acelera o acesso à informação, os professores também percebem que ela traz diversos desafios como a dispersão dos alunos.
Curiosamente, apesar do reconhecimento de seus benefícios, apenas 39,2% dos professores afirmam utilizar essas ferramentas com regularidade em sala de aula. Esse dado evidencia que há uma distância entre o potencial da tecnologia e sua implementação cotidiana.
Carlota Boto, diretora da Faculdade de Educação da USP (Universidade de São Paulo), acredita que essa lacuna se deve à complexidade do uso da IA, que vai além de ser uma simples ferramenta técnica. Para ela, a IA tem o poder de redefinir o modo como o conhecimento é acessado e compartilhado. "A inteligência artificial pode ser uma aliada valiosa no preparo das atividades em sala de aula, mas, para que isso ocorra de forma eficaz, é preciso que o professor tenha domínio tanto da ferramenta quanto do conteúdo a ser trabalhado."
Essa transformação, para ela, exige que os docentes reavaliem as práticas pedagógicas, desafiando tradições e abraçando a inovação. "A primeira questão a ser pensada é o repertório: o que estamos ensinando e como isso se conecta com o mundo em transformação? É importante respeitar as tradições pedagógicas, mas também integrar novos conteúdos que dialoguem com as demandas atuais."
Na era da IA generativa, o impacto dessa tecnologia é notável na produção de conteúdo. Anderson Soares, coordenador do primeiro bacharelado em Inteligência Artificial da Universidade Federal de Goiás (UFG), observa que "a geração de conteúdo sempre foi algo muito artesanal, mas a IA generativa permite criar músicas, textos e materiais de forma automática". "Isso abre caminho para que os alunos atuem mais no campo criativo e menos nas tarefas manuais."
Para Soares, essa nova realidade oferece oportunidades que promovem ações cooperativas e colaborativas, essenciais para o desenvolvimento das competências do futuro. No entanto, o avanço tecnológico também traz um desafio significativo: como trabalhar as habilidades socioemocionais em um ambiente altamente tecnológico?
Para Guilherme Cintra, diretor de inovação e tecnologia da Fundação Lemann, a resposta está na criatividade e na capacidade do professor de criar um ambiente de troca real entre os alunos. "A nossa capacidade de criar e manter relações verdadeiras será o que nos distinguirá das máquinas", afirma, destacando que o professor precisa ser mais do que um transmissor de conhecimento, atuando como facilitador de interações humanas e reflexões profundas.
Além disso, o sistema educacional como um todo precisa se adaptar para apoiar os professores nessa transformação. "Não podemos esperar que os professores assumam sozinhos a responsabilidade de toda essa mudança", diz Cintra. Repensar a formação dos docentes, o currículo e a gestão escolar é essencial para que a tecnologia seja usada de forma eficaz, sem sobrecarregar os educadores.
Para o especialista Anderson Soares, embora a tecnologia possa otimizar o aprendizado e personalizar o ensino, o desenvolvimento de habilidades humanas fundamentais como empatia, trabalho em equipe e criatividade ainda depende da capacidade do educador de criar relações significativas. "A educação tem um papel essencial para nos mostrar como tecnologia não vai resolver nenhum problema por nós, mas que a resolução ainda compete ao ser humano, ainda compete a nossas habilidades socioemocionais."
https://www.cnnbrasil.com.br/educacao/como-a-inteligencia-artificial-vai-mudar-o-trabalho-do-professor/
Acerca da norma‑padrão da língua portuguesa, julgue o item seguinte.
O texto apresenta inadequação linguística para o contexto da comunicação institucional.
Julgue o item seguinte, acerca do valor semântico de palavras e expressões no contexto do texto.
No trecho “Além disso”, o fragmento funciona como conector responsável pela progressão argumentativa do texto.
Quanto ao valor semântico de palavras e expressões no contexto discursivo, bem como à ampliação ou restrição de sentidos produzida pelas escolhas lexicais do autor, julgue o item seguinte.
Em “a competência leitora e escritora do servidor público envolve reconhecer sutilezas linguísticas”, a expressão “sutilezas linguísticas” remete a aspectos implícitos e não imediatamente perceptíveis da língua.
Quanto ao valor semântico de palavras e expressões no contexto discursivo, bem como à ampliação ou restrição de sentidos produzida pelas escolhas lexicais do autor, julgue o item seguinte.
No trecho “No âmbito dos conselhos profissionais, a linguagem utilizada nos atos administrativos ultrapassa a mera função informativa, assumindo papel estratégico na consolidação da legitimidade institucional”, o vocábulo “legitimidade” é empregado no texto no sentido estritamente jurídico.
Quanto aos sentidos explícitos e implícitos do texto, bem como à organização argumentativa, à tese defendida e à tipologia textual predominante, julgue o item a seguir.
O trecho “ultrapassa a mera função informativa” pressupõe que a linguagem administrativa se limita, em regra, à informação objetiva.
Acerca da interpretação e da correção gramatical das informações apresentadas no texto, julgue o item seguinte.
O texto permite inferir que o crescimento quantitativo dos atendimentos da Biblioteca Pio Vargas está associado não apenas ao aumento do fluxo espontâneo de usuários, mas sobretudo à ampliação programática de ações educativas e culturais, que atuam como vetor estruturante da demanda ao longo do ano.

 Conheça nossos planos