Questões de Concurso Sobre auditoria de obras públicas

Foram encontradas 1.560 questões

Q4409126 Auditoria de Obras Públicas
A execução de obras públicas de engenharia organiza-se em etapas de projeto, orçamento, execução e recebimento, com fiscalização e controle de qualidade. Acerca do assunto, registre (V) para as afirmativas verdadeiras e (F) para as falsas.

( )O projeto básico reúne os elementos necessários para caracterizar a obra e precede a elaboração do projeto executivo.
( )O projeto executivo é elaborado antes do projeto básico para definir a viabilidade inicial do empreendimento.
( )A medição afere a quantidade de serviços executados na obra para fins de pagamento ao contratado.
( )O recebimento definitivo da obra ocorre no início da execução, antes da verificação dos serviços realizados.

Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima. 
Alternativas
Q4384483 Auditoria de Obras Públicas

Em uma concessão de infraestrutura, a matriz de riscos integrante do contrato estabeleceu a seguinte alocação:


Imagem associada para resolução da questão


Para determinado trecho da obra, estavam previstos 40.000 m2 de pavimento, ao custo unitário de R$ 180,00/m2 . Durante a execução contratual, o Poder Concedente determinou, sem alteração da área a ser executada, a substituição da solução originalmente especificada por outra de desempenho superior, cujo custo unitário, nas mesmas condições de execução, é de R$ 225,00/m2 .


Considerando exclusivamente os dados apresentados e a alocação estabelecida na matriz de riscos, assinale a alternativa correta.

Alternativas
Q4384468 Auditoria de Obras Públicas
Segundo os critérios para a elaboração de projetos de macrodrenagem para a Prefeitura de São Paulo, dentre as recomendações de projeto, tem-se que o fundo de canais e galerias
Alternativas
Q4384429 Auditoria de Obras Públicas

Considere a fórmula indicada para cálculo do BDI pela jurisprudência do TCU e os valores médios hipotéticos praticados no mercado a seguir:


• Administração Central: 4,00%

• Seguros: 0,50%

• Riscos: 0,80%

• Garantias: 0,50%

• Despesas Financeiras: 0,70%

• Lucro/Remuneração: 7,00%

• Tributos – PIS, COFINS, ISS: 8,00%


O valor aproximado do BDI é:

Alternativas
Q4384427 Auditoria de Obras Públicas
Quanto à temporalidade de um orçamento, é importante que se considere que as diferentes tabelas oficiais de preços, normalmente utilizadas como fontes referenciais nos orçamentos, possuem diferentes periodicidades de divulgação e acabam sendo publicadas com certa defasagem. Como exemplo, temos as planilhas de insumos e composições divulgadas mensalmente, com defasagem na publicação de cerca de um mês, que se referem
Alternativas
Q4384426 Auditoria de Obras Públicas
Dentre as propriedades de um orçamento, a temporalidade indica que um orçamento realizado muito tempo atrás pode, atualmente, não ser mais válido. Existem alterações produzidas, por exemplo, por criação ou alteração de impostos e encargos sociais e trabalhistas, por flutuação no custo dos insumos, evolução nos métodos construtivos e diferentes cenários gerenciais e financeiros, que podem implicar na atualização de valores não abrangida na aplicação de simples reajustes. A jurisprudência do TCESP leva em conta que o lapso temporal entre a data-base do edital e o lançamento do certame não deve superar
Alternativas
Q4384425 Auditoria de Obras Públicas

Os projetos de obras e serviços de engenharia possuem várias etapas para sua elaboração, que apresentam sempre um acréscimo no nível de detalhamento e de informações em relação à etapa anterior.


Para tanto, considere a figura a seguir, que apresenta a evolução das etapas de projeto:


ETAPA DE DESENVOLVIMENTO DOS PROJETOS


Imagem associada para resolução da questão


As lacunas I, II, III, IV e V são, correta e respectivamente, preenchidas por:

Alternativas
Ano: 2026 Banca: FAURGS Órgão: IF-SC Prova: FAURGS - 2026 - IF-SC - Arquiteto e Urbanista |
Q4344877 Auditoria de Obras Públicas
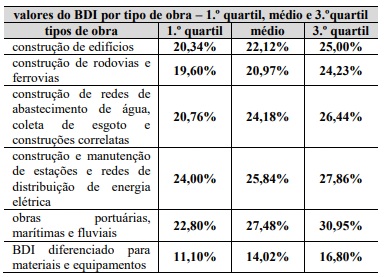
O BDI (Benefícios e Despesas Indiretas) é uma taxa percentual aplicada sobre o custo direto de uma obra para cobrir os gastos que não estão na planilha de serviços, além de garantir o lucro do construtor. Para o contexto do Acórdão nº 2622/2013 do Tribunal de Contas da União (TCU), o BDI serve como uma ferramenta de controle para evitar o superfaturamento em obras públicas, garantindo que a administração pague um preço justo e de mercado.

Assinale a alternativa que apresenta, correta e respectivamente, os valores do BDI do 1º Quartil, Médio e 3º Quartil, para o tipo de obra “Construção de Edifícios”. 
Alternativas
Q4339798 Auditoria de Obras Públicas
Considerando as definições estabelecidas pelas Orientações Técnicas OT-IBR 001/2006- Projeto Básico e OT- IBR 002/2009 - Obra e Serviço de Engenharia, ambas editadas pelo Instituto Brasileiro de Auditoria de Obras Públicas (IBRAOP), analise as situações a seguir e assinale a alternativa correta:
Alternativas
Q4339786 Auditoria de Obras Públicas
Durante a execução de uma obra de urbanização, a equipe de fiscalização identificou que, após a implantação de novas áreas pavimentadas, determinados pontos do empreendimento passaram a apresentar acúmulo recorrente de água durante chuvas intensas. A inspeção constatou que as sarjetas e bocas de lobo estavam executadas, porém havia divergências entre as cotas executadas e aquelas previstas no projeto de drenagem, além de trechos nos quais a declividade longitudinal era inferior à especificada.

Considerando os princípios de drenagem urbana e as atribuições relacionadas ao gerenciamento e à inspeção técnica de obras, assinale a alternativa correta:  
Alternativas
Q4338691 Auditoria de Obras Públicas

Na tabela anterior, constam os parâmetros de referência de BDI adotados pelo Tribunal de Contas da União (TCU). Com base nessas informações, julgue o item seguinte, no que diz respeito ao cálculo de benefício e despesas indiretas (BDI).


De acordo com os parâmetros adotados pelo TCU, caracteriza sobrepreço a adoção de um BDI de 30,00% em contrato de execução de redes de coletas de esgotos. 

Alternativas
Q4333834 Auditoria de Obras Públicas
Qual documento representa graficamente о desenvolvimento dos serviços a serem executados ao longo do tempo de duração da obra, demonstrando, em cada período, o percentual de avanço fisico a ser executado еo respectivo valor financeiro envolvido? 
Alternativas
Ano: 2026 Banca: UNICENTRO Órgão: UNICENTRO Prova: UNICENTRO - 2026 - UNICENTRO - Arquiteto |
Q4256792 Auditoria de Obras Públicas
A Fiscalização é um conjunto de atividades técnico-administrativas e contratuais, necessárias à implementação de um empreendimento, com a finalidade de garantir se a sua execução obedece às especificações, ao projeto, aos prazos estabelecidos e às demais obrigações previstas no contrato. O fiscal da obra tem, entre outras, a seguintes atribuições:

1- Analisar e aprovar o projeto das instalações provisórias e canteiro de serviço apresentados pela contratada no início dos trabalhos;
2- promover a equidade salarial no canteiro de obras, apresentando, sempre que for necessário, reajustes de salários da classe operacional;
3- verificar e atestar as respectivas medições dos serviços executados, que deverão ser acompanhadas por registro fotográfico e pelas respectivas memórias de cálculo;
4- comunicar a instâncias superiores qualquer infração cometida pela contratada, mediante parecer técnico fundamentado, a fim de que as medidas legais cabíveis possam ser aplicadas.

Quais itens estão CORRETOS?
Alternativas
Q4250602 Auditoria de Obras Públicas

Em relação a obras e estruturas portuárias, julgue o item que se segue.


Nível de referência da instalação portuária é o nível usado para determinar a cota zero de uma instalação portuária e especificar todos os níveis das estruturas de atracação e proteção do porto. 

Alternativas
Q4250563 Auditoria de Obras Públicas

Em relação aos critérios de medição, à elaboração de orçamentos e aos custos de obras rodoviárias, julgue o item subsequente.


Nos critérios de medição de obras rodoviárias, a produtividade efetivamente alcançada pela contratada constitui, em regra, o principal parâmetro para a determinação das quantidades medidas e pagas. 

Alternativas
Q4250532 Auditoria de Obras Públicas
        Após a execução de uma obra de reforma pactuada a preço unitário, o representante de uma empresa contratada por determinado órgão público solicitou a emissão do termo de recebimento provisório dos serviços. Contudo, o engenheiro responsável pela fiscalização mais recente identificou as seguintes pendências, que foram apresentadas à empresa:

I necessidade de troca de um disjuntor por motivo de subdimensionamento;

II erros no projeto as-built de instalações elétricas;

III falha de um motor que estava funcionando corretamente durante teste realizado em fiscalização anterior.

        Em relação à pendência I, a empresa ofereceu, à própria conta, a substituição do disjuntor por um de maior capacidade, que não constava da planilha da contratação, para que o pagamento pudesse ser efetivado o mais rapidamente possível. No que se refere à pendência II, o representante da empresa argumentou que as instalações foram executadas corretamente e só restaram pendentes correções pontuais no projeto, que seriam realizadas após o recebimento do valor pactuado, o que não impediria a emissão do termo de recebimento provisório. Por fim, quanto à pendência III, o representante solicitou que o problema fosse tratado como garantia de obra, sem obstar o recebimento do valor relativo ao contrato celebrado.

Com base na situação hipotética apresentada, julgue o item a seguir, no que se refere à fiscalização de obras e serviços de instalações elétricas.


Ainda que o projeto as-built, mencionado na pendência II, reflita a situação após a conclusão dos serviços, ele é fator impeditivo para o recebimento do valor pactuado pela obra, caso ainda haja pendências a serem resolvidas pela contratada. 

Alternativas
Q4229764 Auditoria de Obras Públicas
Durante auditoria integrada em uma obra pública multifuncional da Prefeitura Municipal de Vitória, o engenheiro de segurança do trabalho avaliou a conformidade técnica de um complexo municipal composto por:
• Unidade Básica de Saúde (UBS);
• Creche municipal;
• Área administrativa;
• Estacionamento acessível;
• Circulação compartilhada de pedestres; e
• Rota de evacuação comum entre os blocos.

Durante a inspeção, foram identificadas as seguintes condições; analise-as.
➢ A rota acessível principal entre o estacionamento e a UBS apresenta inclinação longitudinal de 9,2% em trecho contínuo de 7,0 m;
➢ A creche possui circulação principal com largura compatível com o fluxo previsto, porém parte das portas das salas pedagógicas possui vão livre de 0,78 m;
➢ O projeto executivo da UBS prevê sala de resíduos de serviços de saúde integrada fisicamente ao almoxarifado de materiais de limpeza;
➢ O complexo apresenta piso tátil direcional apenas nos acessos externos, inexistindo sinalização tátil nas mudanças de direção internas da rota acessível; e
➢ O empreendimento recebeu parecer urbanístico municipal favorável quanto ao uso e ocupação do solo, porém ainda não concluiu integralmente as adequações de acessibilidade exigidas para certificação estadual correspondente.

Com base na RDC 50/Anvisa, ABNT NBR 9050/2020, Lei Estadual nº 11.435/2021, normas educacionais do FNDE/MEC e legislação urbanística e edilícia do município de Vitória, analise as afirmativas a seguir.
I. A inclinação longitudinal de 9,2% na rota acessível principal pode comprometer a conformidade da circulação acessível prevista na NBR 9050/2020.
II. A existência de portas com vão livre de 0,78 m nas salas pedagógicas é compatível com os parâmetros mínimos usuais de acessibilidade aplicáveis à circulação de pessoas com deficiência.
III. A integração física entre a sala de resíduos de serviços de saúde e o almoxarifado de materiais de limpeza pode representar inadequação funcional frente às diretrizes sanitárias da RDC 50.
IV. A ausência de sinalização tátil interna em mudanças de direção da rota acessível pode comprometer requisitos de acessibilidade previstos na NBR 9050/2020.
V. A emissão de parecer urbanístico favorável pelo município implica reconhecimento automático da plena conformidade do empreendimento com todas as exigências estaduais de acessibilidade.
VI. A análise integrada entre segurança, acessibilidade, circulação, aspectos sanitários e conformidade edilícia é compatível com as atribuições do engenheiro de segurança do trabalho em auditorias de edificações públicas municipais.

Está correto o que se afirma apenas em
Alternativas
Q4182124 Auditoria de Obras Públicas
Na execução de uma obra de ampliação de uma estação de tratamento de esgoto, o engenheiro sanitarista responsável pelo acompanhamento contratual verificou que determinadas etapas apresentavam avanço físico inferior ao previsto, enquanto os desembolsos financeiros acumulados permaneciam próximos aos valores programados. Considerando os objetivos do cronograma físico-financeiro, assinale a alternativa CORRETA.
Alternativas
Q4182120 Auditoria de Obras Públicas
Na engenharia de custos, a elaboração da planilha orçamentária de uma obra pública exige rigor na distinção entre os custos que incidem diretamente no canteiro e as despesas que viabilizam o funcionamento da empresa e do contrato. O Benefícios e Despesas Indiretas (BDI) é uma taxa percentual aplicada sobre o custo direto para determinar o preço de venda. Considerando as diretrizes gerais para a composição de custos e o cálculo do BDI (alinhadas à jurisprudência de órgãos de controle como o Tribunal de Contas da União), assinale a alternativa CORRETA:
Alternativas
Ano: 2026 Banca: FGV Órgão: TJ-SC Prova: FGV - 2026 - TJ-SC - Engenheiro Civil |
Q4151788 Auditoria de Obras Públicas
Durante auditoria em uma obra pública, a equipe do Tribunal de Contas do Estado de Santa Catarina (TCE/SC) realizou vistoria in loco, com o objetivo de verificar a regularidade da execução contratual.
Tomando por base o Manual de Auditoria em Obras Públicas do TCE/SC, assinale a opção que indica o procedimento compatível com a fase de inspeção física da obra.

Alternativas
Respostas
1: B
2: A
3: E
4: D
5: A
6: C
7: D
8: A
9: B
10: C
11: E
12: E
13: A
14: C
15: E
16: C
17: C
18: D
19: D
20: B