Questões de Concurso Comentadas sobre economia
Foram encontradas 14.080 questões


Q1085438
Economia
Considere as observações das variáveis x (regressor) e y (resposta).

Assinale a alternativa que mostra, na sequência, os valores mais próximos das estimativas de mínimos quadrados para α e
β no modelo de regressão linear yi = α + β xi + ui, sendo u_i~N(0,a^2 ),i=1,...,5, em que a^2 denota a medida de
variância.
Q1085437
Economia
Considere o modelo de regressão linear múltipla Y = xβ +u, em que X denota a matriz de regressores, β é o vetor de
parâmetros e u representa o vetor de erros aleatórios, tendo vetor de médias igual ao vetor nulo. Com base nesses dados,
é correto afirmar que:
Q1085436
Economia
Considere os dados amostrais x = (2,2,3,3,6,6,6,9,9). Assinale a alternativa que mostra, na sequência, a média, a mediana
e a moda de x.
Q1085433
Economia
A série histórica do IPCA divulgada pelo IBGE tem ano-base em dezembro de 1993. A tabela a seguir mostra os números
desse índice nos meses de agosto a dezembro de 2018.
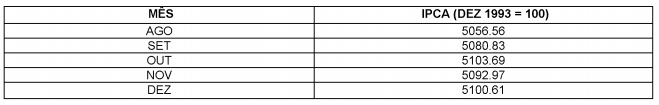
Assinale a alternativa que mostra, na respectiva sequência, os valores do IPCA com base em dezembro de 2018.
Assinale a alternativa que mostra, na respectiva sequência, os valores do IPCA com base em dezembro de 2018.
Q1085432
Economia
Um funcionário de uma empresa recebe, durante os meses de janeiro a julho de 2019, um salário mensal de R$1.500,00.
A tabela a seguir mostra a evolução do IPCA ao longo dos primeiros sete meses de 2019.
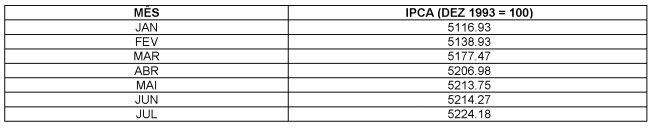
Com base nesses dados, quais os valores mais próximos do salário corrigido pelo IPCA nos períodos de janeiro a março e janeiro a julho, respectivamente?
Com base nesses dados, quais os valores mais próximos do salário corrigido pelo IPCA nos períodos de janeiro a março e janeiro a julho, respectivamente?
Q1085431
Economia
Os gráficos apresentados a seguir representam curvas de Lorenz (L(x)) estimadas em duas bases de dados, sendo a
linha da perfeita igualdade representada nos gráficos pela reta identidade. 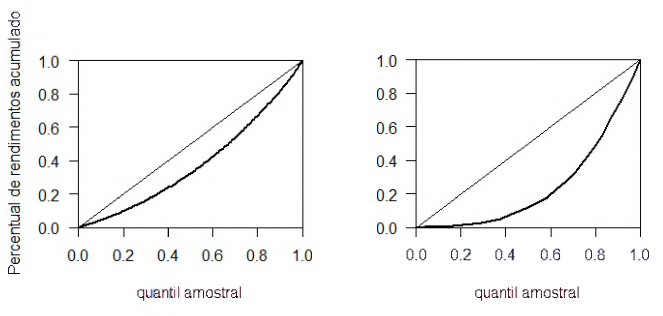
Com base nesses gráficos, assinale a alternativa correta.
Com base nesses gráficos, assinale a alternativa correta.
Q1085430
Economia
Acerca da análise de séries temporais, assinale a alternativa correta.
Q1085428
Economia
Considerando o modelo de regressão linear múltipla y = Xβ + e, sendo ynx1 o vetor de valores observados para a variável
resposta, Xnxp a matriz de regressores, βpx1 o vetor de parâmetros e enx1 o vetor de erros aleatórios, analise as
proposições abaixo.
1) Quando os elementos não diagonais da matriz de variâncias-covariâncias (Var(e)) forem todos não nulos, tem-se presença de correlação não nula entre os elementos de y. 2) Assumindo el =0,1ei-1-1 + ui,i = 1,...,n, sendo ui um ruído branco, tem-se uma estrutura de autocorrelação dos erros, baseada em um modelo AR(1). 3) Sob autocorrelação, o estimador de mínimos quadrados para β permanece não viesado, atendendo ao Teorema de Gauss-Marcov. 4) Sob heteroscedasticidade, o estimador de mínimos quadrados para p permanece não viesado, porém não satisfaz o Teorema de Gauss-Marcov.
Estão corretas:
Q1085426
Economia
Sobre os modelos de regressão linear com erros normais, é correto afirmar que:
Q1085425
Economia
Sobre o estimador de mínimos quadrados para o vetor de parâmetros em modelos de regressão linear, é correto afirmar
que:
Q1085423
Economia
Em uma análise de regressão linear, considerando um modelo com intercepto, são consideradas uma variável
dependente (y) e três covariáveis (x1,x2 e x3) em uma amostra de tamanho 20. A estimativa do erro-padrão residual foi
de θ = 0,98 e a variância amostral de y é de 4,70. Assinale a alternativa que, ao nível de significância de 5%, contém o
valor mais próximo da estatística F (calculada na amostra) e do resultado do teste F para a regressão conjunta de y com
os três regressores. Obs.: é dado o quantil 95% da distribuição F com 3 e 16 graus de liberdade, F3,16 = 3,23.
Q1085421
Economia
Quando aplicado em uma superfície plástica, a
durabilidade de um produto restaurador segue um
padrão aleatório gaussiano, com média de 15 dias e
desvio-padrão de 2 dias. Um cliente, preocupado com
a qualidade do produto, antes de comprar uma grande
quantidade, decide analisar o tempo limite para o qual
a probabilidade de durabilidade do produto seja inferior
a este em 5%. Assinale a alternativa que mostra a
melhor aproximação desse valor, em dias.
Q1085420
Economia
Um operador de bolsa de valores utiliza um sistema
operacional (trade system) para compra e venda de
ações, o qual realizou 80 operações no período de um
ano. Das 80 operações realizadas, ele obteve êxito em
36 delas e as demais registraram prejuízos. Ao
calcular as médias dos ganhos e das perdas, ele
chegou ao resultado de 700 reais de lucro médio por
operação bem-sucedida contra 300 reais de perda
média por operação fracassada. Com base nessas
informações, é incorreto afirmar que:
Q1085419
Economia
Considerando dados x = (x1,x2, ...,xn), em uma
amostra de tamanho n, é correto afirmar que:
Q1085418
Economia
Considerando o modelo IS-LM para uma economia
fechada, um aumento dos gastos do governo
provocará na taxa real de juros e na renda real,
respectivamente:
Q1085417
Economia
O hiato inflacionário, diferença entre a demanda
agregada e a oferta agregada de pleno emprego,
acontece quando a economia:
Q1085416
Economia
Na visão Keynesiana, o principal responsável pela
instabilidade da economia é:
Q1085415
Economia
De acordo como a visão monetarista, um fator
essencial para a estabilidade da economia é:
Q1085414
Economia
Com relação ao Teorema do Orçamento Equilibrado, é
correto afirmar que:
Q1085413
Economia
Partindo-se do Produto Nacional Bruto a custos de
fatores, para obter o Produto Nacional Líquido a
preços de mercado, deve-se:

 Conheça nossos planos