Questões de Concurso
Comentadas sobre sistema contábil em contabilidade pública
Foram encontradas 409 questões


Em 31/12/X0, a universidade estimou que os direitos autorais tinham valor realizável líquido de R$28.000, enquanto o valor em uso era estimado em R$32.000.
Assinale a opção que indica o valor contabilizado como direitos autorais em 31/12/X0 pela universidade:
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
De acordo com a lógica de funcionamento do PCASP, o
registro contábil de receitas orçamentárias no estágio do
“lançamento” não se utiliza de contas-contábeis de
natureza orçamentária, apenas da conta contábil
patrimonial.
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
O Plano de Contas Aplicado ao Setor Público (PCASP)
atual está segregado nas seguintes naturezas de
informação: patrimonial; orçamentária; financeira; de
compensação; e de custos.
I - Fornecer meios para agilizar a programação financeira, com vistas a otimizar a utilização dos recursos do Tesouro Nacional.
II - Permitir que a contabilidade aplicada ao setor público seja fonte segura e tempestiva de informações gerenciais destinada a todos os níveis da Administração Pública Federal.
III - Permitir aos segmentos da sociedade obter a necessária transparência dos gastos públicos.
Conforme a Instrução Normativa n. 3 de 09 de janeiro de 2020, está(ão) correto(s) o(s) item(s):
Analise as assertivas e responda.
I – Prover mecanismos adequados ao controle diário da execução orçamentária, financeira e patrimonial aos órgãos da Administração Pública.
II – Padronizar métodos e rotinas de trabalho relativas à gestão dos recursos públicos, sem implicar rigidez ou restrição a essa atividade, uma vez que ele permanece sob total controle do ordenador de despesa de cada unidade gestora permitir o registro contábil dos balancetes dos estados e municípios e de suas supervisionadas.
III – Permitir o controle da dívida interna e externa, bem como o das transferências negociadas; integrar e compatibilizar as informações no âmbito do Governo Federal.
O SIAFI é o principal instrumento utilizado para registro, acompanhamento e controle da execução orçamentária, financeira e patrimonial do Governo Federal. Nesse sentido, é CORRETO afirmar que, das assertivas dispostas, seja, entre outros, objetivo principal do instrumento.
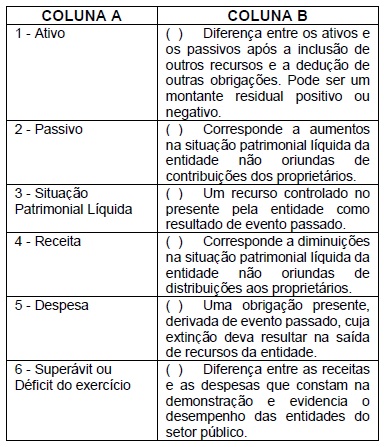
Assinale a alternativa que apresenta a sequência correta de classificação.
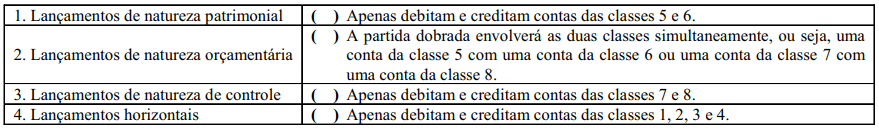
A sequência CORRETA dessa associação é:
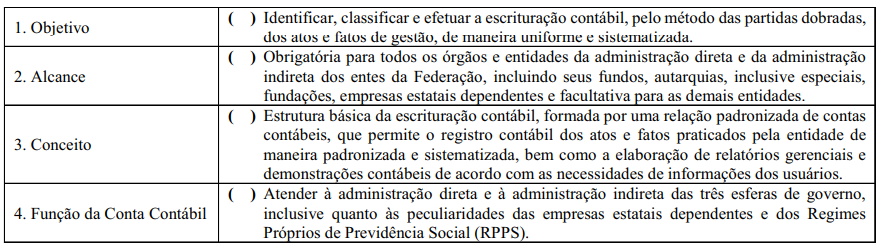
A sequência CORRETA dessa associação é:
Um ente público municipal realizou licitação para contratação de uma empresa especializada em serviço de limpeza e conservação para preparar o centro cultural do município para uma apresentação. O setor de contabilidade efetuou os seguintes lançamentos após a contratação da empresa
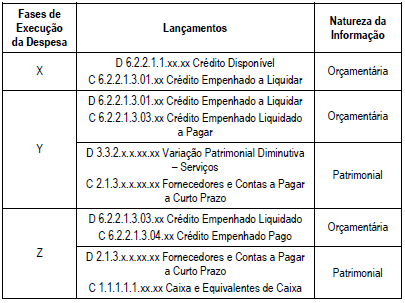
Os lançamentos apresentados demonstram Fases de Execução
da Despesa. Nessa tabela, X, Y e Z correspondem,
respectivamente, a
Durante a execução orçamentária de um ente público, foi realizado o seguinte registro contábil:
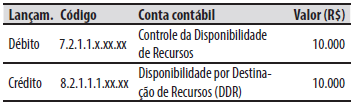
De acordo com o plano de contas aplicado ao
setor público, a natureza da informação do registro
contábil é:
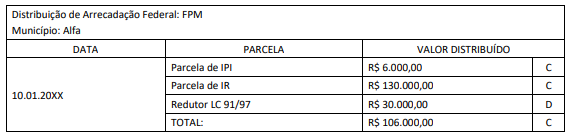
No município Alfa (recebedor dos recursos transferidos) foram feitos os seguintes registros contábeis:
I. Natureza da informação: patrimonial
D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F).....R$ 106.000,00
C 4.5.2.x.x.xx.xx Transferências Intergovernamentais .................................R$ 106.000,00
II. Natureza da informação: orçamentária
D 6.2.1.1.x.xx.xx Receita a Realizar ........................................................R$ 106.000,00
D 6.2.1.3.x.xx.xx *Dedução da Receita Realizada (FPM) ........................R$ 30.000,00
C 6.2.1.2.x.xx.xx Receita Realizada R$ 136.000,00 Obs.: *Dedução de FPM – Retificadora da Receita Orçamentária Realizada
III. Natureza da informação: orçamentária
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos ..............R$ 106.000,00
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos......... R$ 106.000,00
Considerando unicamente as informações disponibilizadas, assinale a afirmativa correta.
I. Compete à Secretaria do Tesouro Nacional estabelecer normas e procedimentos contábeis para a consolidação das contas públicas em âmbito federal exclusivamente.
II. Compete, privativamente, ao órgão central de Contabilidade de cada Estado, elaborar, sistematizar e estabelecer normas e procedimentos contábeis a serem adotados em âmbito estadual e respectivos municípios.
III. A Procuradoria-Geral Estadual é responsável por coordenar a disponibilização de informações contábeis dos Estados e de seus respectivos municípios, para fins de transparência, controle da gestão fiscal e aplicação de restrições.
IV. A Procuradoria-Geral de cada Estado expedirá normativos complementares que se fizerem necessários à implantação e ao funcionamento do Sistema de Contabilidade Aplicada ao Setor Público em seus respectivos Estados.
V. Dar suporte técnico aos entes federativos, quanto ao cumprimento dos padrões estabelecidos no Manual de Contabilidade Aplicada ao Setor Público, é atribuição das setoriais contábeis das Procuradorias-Gerais Estaduais.
Está correto o que se afirma em
Por determinação expressa do MCASP, é obrigatória a adoção do PCASP pelos Conselhos de Fiscalização de Atividades Profissionais, por estes serem autarquias.
Tendo como referência o Manual de Contabilidade Aplicada ao Setor Público (9.ª ed., 2021), julgue o item.
Um dos objetivos do Plano de Contas Aplicado ao Setor
Público é padronizar os registros contábeis das
entidades do setor público; para tanto, esse Plano está
disposto em três naturezas de informação e seis classes
de contas distintas, com propósitos específicos.
Como regra geral e no contexto da convergência às normas internacionais de contabilidade aplicada ao setor público, o PCASP dispõe que tais atos:

 Conheça nossos planos