Questões de Concurso
Comentadas sobre sistema contábil em contabilidade pública
Foram encontradas 409 questões


( ) A inexigibilidade de licitação não necessita ser inserida no informe mensal relativo ao SIGFIS. ( ) O controle sobre restos a pagar constitui elemento de informe mensal a ser inserido no SIGFIS. ( ) As desapropriações fazem parte do informe mensal que compõe o SIGFIS.
Assinale a opção que apresenta a sequência correta, segundo a ordem apresentada.
Nota de lançamento é o documento do SIAFI utilizado para registrar o comprometimento de despesa e os casos em que se faça necessário o reforço ou a anulação desse compromisso.
Nota de dotação é o documento do SIAFI destinado ao registro de transferência de recursos financeiros entre duas unidades orçamentárias.
A respeito de contas, julgue o item seguinte.
As contas permitem o registro dos fatos administrativos do dia
a dia da entidade, os quais, por sua vez, são fundamentais para
a elaboração das demonstrações contábeis e para o
cumprimento dos objetivos da contabilidade.
Julgue o próximo item, relativo à contabilidade de custos e aos sistemas de informação de custos na administração pública.
No setor público, o sistema de informação de custos deve ser
independente em relação aos demais sistemas de informações
e gestão, a fim de não sofrer interferências destes.
Acerca das receitas e das despesas públicas, suas etapas e estágios, e da Conta Única do Tesouro Nacional, julgue o item subsequente.
O Plano de Contas Aplicado ao Setor Público criou novo
estágio da execução da despesa orçamentária, não previsto na
Lei n.º 4.320/1964, a fim de identificar que o fato gerador
ocorreu antes do empenho da despesa.
Determinado ente federativo realizou o seguinte lançamento contábil de natureza patrimonial, referente ao RPPS:
D – 3.1.2.1.2.xx.xx – encargos patronais – RPPS.
C – 2.1.1.4.2.xx.xx – encargos sociais a pagar.
Esse lançamento contábil representa
D 1.1.1.1.1.xx.xx Caixa e equivalentes de caixa em moeda nacional (F)
C 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (P)
Considerando que o lançamento contábil precedente tenha sido feito por um ente da administração pública federal, julgue o seguinte item.
O lançamento em questão descreve o aumento das
disponibilidades do referido ente devido à contratação de uma
operação de crédito.
A respeito do Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item seguinte.
A previsão de receita e a fixação de despesa são contas de
natureza devedora na classificação orçamentária do PCASP.
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue o item subsequente.
O recebimento de dívida ativa pelo ente público configura
receita orçamentária, devendo ser lançada em conta da
classe 6, mas não configura variação patrimonial aumentativa,
visto que o lançamento em conta da classe 4 já deveria ter sido
realizado no momento do reconhecimento do direito do ente
público perante o sujeito passivo.
À luz do Plano de Contas Aplicado ao Setor Público (PCASP), julgue o próximo item.
Não é permitido um lançamento contábil que debite uma conta
da classe 2 e credite uma conta da classe 6.
À luz do Plano de Contas Aplicado ao Setor Público (PCASP), julgue o próximo item.
Contas de natureza patrimonial e de natureza orçamentária
possuem atributo indicador do superávit financeiro, ou seja,
atributo que indica se sua realização e(ou) o seu pagamento
dependem ou não de autorização orçamentária.
À luz do Plano de Contas Aplicado ao Setor Público (PCASP), julgue o próximo item.
Toda a execução das despesas da lei orçamentária anual é
controlada por meio de contas da classe 6, uma vez que as
contas da classe 5 são utilizadas somente para o registro inicial
do orçamento e dos créditos adicionais aprovados.
Com base na estrutura demonstrada a seguir e nas informações fornecidas, responda à questão.
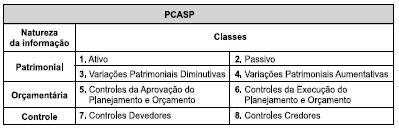
Os grupos de Execução dos Atos Potenciais, da Administração Financeira, Dívida Ativa, e dos Riscos Fiscais, bem como da Apuração de Custos e de Outros Controles, serão classificados na seguinte classe de contas do Plano de Contas Aplicável ao Setor Público:
O Plano de Contas Aplicado ao Setor Público – PCASP distingue a dívida ativa quanto à origem, conforme previsto na Lei n.º 4.320/1964: dívida ativa tributária e dívida ativa não tributária.
Considerando-se o que estabelece a Lei n.º 4.320/64, assinale a opção que contenha apenas itens que podem dar origem à inscrição em Dívida Ativa Tributária.
A fim de garantir a integridade dos procedimentos contábeis, assim como a qualidade, consistência e transparência das informações geradas pela Contabilidade Pública, o Manual de Contabilidade Aplicada ao Setor Público – MCASP dispõe sobre regras de integridade relativas ao Plano de Contas Aplicado ao Setor Público – PCASP.
Uma das regras de integridade refere-se aos Lançamentos Contábeis, sendo que o MCASP destaca que o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
O PCASP está dividido em oito classes, a saber: 1 – Ativo; 2 – Passivo; 3 – Variações Patrimoniais Diminutivas; 4 – Variações Patrimoniais Aumentativas; 5 – Controle e Aprovação do Planejamento e Orçamento; 6 – Controle e Execução do Planejamento e Orçamento; 7 – Controles Devedores e 8 – Controles Credores.
Considerando-se o que estabelece o Manual de Contabilidade Aplicada ao Setor Público sobre as regras de integridade do PCASP, assinale a afirmativa CORRETA em relação aos lançamentos contábeis.

 Conheça nossos planos