Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.177 questões

Q1178539 Contabilidade Pública
“As entidades do setor público possuem características que as diferem das demais entidades, dentre as quais: importância do orçamento público, natureza dos programas e longevidade do setor público, natureza e propósito dos ativos e passivos no setor público e papel regulador das entidades públicas.” (MCASP, 2018, pp. 19-20).
Com relação aos diferentes aspectos da contabilidade aplicada ao setor público (CASP) – orçamentário, patrimonial e fiscal, assinale a afirmativa correta.
Alternativas
Q1178537 Contabilidade Pública
O _____ representa uma das maiores conquistas da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais e instrumento para adoção das normas internacionais de contabilidade, permitiu diversas inovações.
Assinale a opção que completa corretamente a lacuna do fragmento acima.
Alternativas
Q1177160 Contabilidade Pública
Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional. Quais dos listados a seguir são princípios da Contabilidade Pública?
Alternativas
Q1174220 Contabilidade Pública
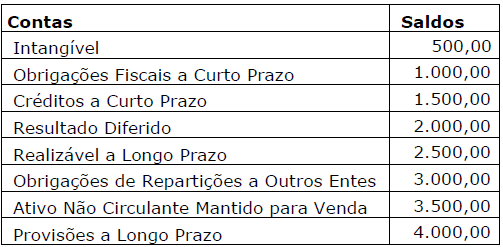
Analise a tabela a seguir, onde constam saldos de contas patrimoniais descritas conforme as normas da nova contabilidade aplicada ao setor público.
Imagem associada para resolução da questão

De acordo com os saldos constantes na tabela, obedecendo ao à estrutura legal do Balanço Patrimonial aplicável ao setor público, os saldos do Ativo Circulante, do Ativo Não Circulante, do Passivo Circulante e do Passivo Não Circulante são, respectivamente, os seguintes:
Alternativas
Q1174219 Contabilidade Pública
Relacione a Coluna 1 à Coluna 2, associando as denominações às respectivas definições referentes à avaliação e mensuração de ativos e passivos do setor público, em consonância com as normas contábeis aplicadas ao setor público.
Coluna 1 1. Reavaliação. 2. Valor bruto contábil. 3. Valor de aquisição. 4. Valor justo (fair value). 5. Valor recuperável.
Coluna 2 ( ) Adoção do valor de mercado ou de consenso entre as partes para bens do ativo. ( ) É o maior montante entre o valor justo líquido de despesas de venda do ativo ou da unidade geradora de caixa e o seu valor em uso. ( ) Soma do preço de compra de um bem com os gastos suportados, direta ou indiretamente, para colocá-lo em condição de uso. ( ) Valor do bem registrado na contabilidade, em uma determinada data, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada. ( ) Valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q1166409 Contabilidade Pública
Referente aos critérios de reconhecimento, avaliação e mensuração e evidenciação dos elementos de ativos nas entidades do setor público, seguindo o previsto no Manual de Contabilidade Aplicada ao Setor Público e as Normas Brasileiras de Contabilidade Técnicas do Setor Público (NBC TSP), é correto afirmar que
Alternativas
Q1166408 Contabilidade Pública

O objeto da contabilidade aplicada ao setor público é o patrimônio público. Segundo o Manual de Contabilidade Aplicada ao Setor Público, o patrimônio público representa o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. Considerando os aspectos referentes ao patrimônio público, analise as assertivas e assinale a alternativa que aponta a(s) correta(s)


I. Os bens de uso especial podem ser entendidos como os de domínio público, construídos ou não por pessoas jurídicas de direito público.

II. Os bens intangíveis são conhecidos por bens imateriais ou corpóreos. Como o próprio nome indica, eles não possuem substância física, ou seja, não podem ser tocados.

III. Os bens de uso comum que absorveram ou absorvem recursos públicos ou que foram recebidos em doação é que sofrem controle pela contabilidade aplicada ao setor público e, portanto, integram o patrimônio público.

Alternativas
Q1162161 Contabilidade Pública
Os regimes contábeis da receita e despesa, segundo a Lei nº 4.320/64, são, respectivamente:
Alternativas
Q1162160 Contabilidade Pública
A dívida fundada compreende os:
Alternativas
Q1162158 Contabilidade Pública
Constituem classes do Plano de Contas da União:
Alternativas
Q1162156 Contabilidade Pública
Entre as peculiaridades da Contabilidade Pública no Brasil, destaca-se a :
Alternativas
Q1162155 Contabilidade Pública
A Contabilidade Pública se aplica:
Alternativas
Q1162153 Contabilidade Pública
Constitui mutação patrimonial da receita:
Alternativas
Q1162152 Contabilidade Pública
Haverá excesso de arrecadação quando:
Alternativas
Q1162151 Contabilidade Pública
Será feito empenho global quando:
Alternativas
Q1162150 Contabilidade Pública
A liquidação de um empréstimo concedido pelo ente público é classificada como:
Alternativas
Q1162149 Contabilidade Pública
A Contabilidade Pública tem um vasto campo de aplicação, ele abrange essencialmente:
Alternativas
Q1162147 Contabilidade Pública
A Administração pública considera como exercício financeiro o período:
Alternativas
Q1162146 Contabilidade Pública
Sabemos que a Legislação pública trata de diversos temas, dentre os quais temos os Restos a Pagar. Quanto ao conceito deste tema, pode-se afirmar que :
Alternativas
Q1162145 Contabilidade Pública
As despesas públicas transcorrem em três estágios, conforme a Lei nº4.320/64, são:
Alternativas
Respostas
17601: A
17602: D
17603: A
17604: D
17605: B
17606: D
17607: E
17608: D
17609: D
17610: A
17611: B
17612: C
17613: D
17614: A
17615: C
17616: A
17617: C
17618: B
17619: A
17620: E