Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.177 questões


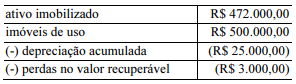
No exercício de 2019, essa companhia submeteu o imóvel a um novo teste de redução ao valor recuperável, estimando em R$ 460.000,00 o valor em uso do imóvel, e em R$ 455.000,00 o valor de venda do referido ativo. A despesa de depreciação do imóvel no referido ano foi de R$ 25.000,00.
Com base nessa situação hipotética, o efeito contábil do teste de redução ao valor recuperável no resultado da companhia, relativamente ao exercício de 2019, foi uma
Com relação às receitas e despesas públicas, julgue o item a seguir.
O pagamento de restos a pagar efetua-se por meio de despesa
de natureza extraorçamentária.
Com relação às receitas e despesas públicas, julgue o item a seguir.
Os ingressos de recursos provenientes de empréstimos e
financiamentos contraídos por entes públicos junto a
entidades estatais ou privadas não são considerados receitas
orçamentárias.
No balanço patrimonial, o passivo financeiro é composto pelas dívidas fundadas e por outros compromissos exigíveis cujo pagamento esteja pendente de autorização orçamentária.
Os ingressos de recursos relacionados a consignações em folha de pagamento e a fianças e cauções devem ser apresentados como recebimentos extraorçamentários no balanço financeiro.
Uma obrigação decorrente de eventos futuros cujo montante e cujo vencimento ainda dependem de definições futuras constitui um passivo contingente.
Se ocorrer de modo isolado, o desaparecimento de um passivo representará uma variação patrimonial aumentativa.
Recursos financeiros recebidos em caráter temporário pelo Estado para devolução posterior a seus proprietários são considerados ingressos extraorçamentários.
Os objetivos das informações contábeis e das estatísticas de finanças públicas podem ocasionar interpretações diferentes para um mesmo fenômeno.
Com base na Lei n.º 4.320/1964, julgue o item a seguir.
Os recursos financeiros de caráter temporário, como as
antecipações de receitas, fianças e cauções em dinheiro,
integram as receitas orçamentárias na lei orçamentária anual
(LOA).
Com base na Lei n.º 4.320/1964, julgue o item a seguir.
Suponha que determinado servidor do GDF tenha falecido
em 31/12/2020 e que sua família tenha solicitado o
pagamento de auxílio-funeral em 1.º de janeiro de 2021,
tendo sido concedido o benefício em 2021, no valor
equivalente a um mês da remuneração do servidor falecido.
Nesse caso, o pagamento desse benefício em 2021 deve ser
contabilizado como despesa de exercícios anteriores.
Considerando a situação precedente e as disposições da Lei de Responsabilidade Fiscal, julgue o item seguinte.
As despesas decorrentes desse programa são classificadas como despesas obrigatórias de caráter continuado.
No mês de setembro de 2020, o governo do Distrito
Federal (GDF) encaminhou à Câmara Legislativa do DF projeto
de lei orçamentária com estimativa da receita do IPTU para os
anos de 2021 a 2023, nos valores (em milhares de reais)
apresentados na seguinte tabela

Considerando essa situação hipotética, julgue o item a seguir.
No momento da elaboração do projeto de lei orçamentária
anual de 2021, a receita do IPTU do GDF se encontrava no
estágio de lançamento.
Com relação ao orçamento público, julgue o item a seguir.
Os recursos que, em decorrência de veto, emenda ou rejeição
do projeto de lei orçamentária anual, ficarem sem despesas
correspondentes correrão à conta de resultados de exercícios
futuros.
A respeito de despesas de exercícios anteriores e restos a pagar, julgue os itens a seguir.
I Existem dois tipos de restos a pagar: os processados e os não processados, os quais se distinguem pelo exercício em que as despesas foram empenhadas.
II Despesas de exercícios anteriores, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, mas que não tenha sido processado na época prevista, constituem-se no reconhecimento de compromisso, após o encerramento do exercício, decorrente de gasto público.
III Despesas de exercícios anteriores são aquelas cujos fatos geradores ocorreram em exercícios anteriores àquele em que devia ocorrer o pagamento.
Assinale a opção correta.

 Conheça nossos planos