Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.177 questões


O conceito apresentado abaixo foi retirado da NBC TA 315 (R1), leia atentamente e ao final responda:
“É o risco que resulta de condições, eventos, circunstâncias, ações ou falta de ações significativas que possam afetar adversamente a capacidade da entidade de alcançar seus objetivos e executar suas estratégias, ou do estabelecimento de objetivos ou estratégias inadequadas.”
O conceito refere-se a qual risco?
Sobre Plano de Contas Aplicado ao Setor Público, associe os elementos da Coluna X a definição que os correspondam adequadamente na Coluna Y.
Coluna X
( 1 ) Variação Patrimonial Diminutiva de Provisões para Riscos Fiscais – Consolidação
( 2 ) Provisão para obrigações decorrentes da atuação governamental a longo prazo – Consolidação
( 3 ) Ajustes de avaliação patrimonial.
( 4 ) Encargos Sociais a Pagar
Coluna Y
( ) Compreende as obrigações a curto prazo das unidades relativas a despesas incorridas e não pagas, em benefício de seus servidores, empregados e familiares, compulsoriamente ou não, incluindo aquelas que se destinam ao financiamento da seguridade social de responsabilidade do poder público e as demais contribuições sociais
( ) Compreende/Registra a constituição de provisões de passivos de prazo ou de valor incertos, relacionados a pagamentos de indenizações a fornecedores e clientes. Compreende os saldos que não serão excluídos nos demonstrativos consolidados do orçamento fiscal e da seguridade social (OFSS).
( ) Compreende/Registra os passivos de prazo ou de valores incertos relacionados a programas governamentais, como subsídios, auxílios, desonerações, assunção de obrigações ou outros. Compreende os saldos que não serão excluídos nos demonstrativos consolidados do orçamento fiscal e da seguridade social (OFSS).
( ) Compreende as contrapartidas de aumentos ou diminuições de valor atribuídos a elementos do ativo e do passivo em decorrência da sua avaliação a valor justo, nos casos previstos pela lei 6.404/76 ou em normas expedidas pela comissão de valores mobiliários, enquanto não computadas no resultado do exercício em obediência ao regime de competência.
Marque a alternativa que apresente a sequência CORRETA, de cima para baixo:
O município de Pinhões do Sul apresentou os saldos constantes no quadro abaixo para algumas das contas sintéticas do seu Balanço Financeiro, referente ao exercício de 2019:
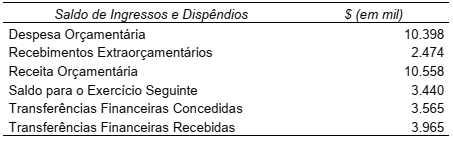
Com base nessas informações, e sabendo que o resultado financeiro do exercício foi de R$ 522 mil, é correto afirmar
que:
O Balanço Orçamentário é o relatório que evidencia a execução orçamentária em um determinado exercício. O município Santa Felicidade apresentou em 2019 as seguintes informações em seu Balanço Orçamentário (em mil R$):
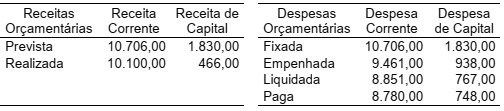
Considerando as informações acima, julgue os itens a seguir:
I. Houve um excesso de arrecadação de R$ 1.970 mil.
II. O superávit orçamentário do período foi de R$ 167 mil.
III. O total de economia de despesas foi de R$ 2.137 mil.
IV. O saldo de Restos a Pagar Processados foi de R$ 90 mil.
V. O saldo de Restos a Pagar Não Processados foi de R$ 781 mil.
Marque a alternativa correta.
Constituem ________________ as importâncias relativas a tributos, multas e créditos da Fazenda Pública, lançadas, mas não cobrados ou não recebidas, no prazo de vencimento, a partir da data de sua inscrição.
Assinale a alternativa que preenche, corretamente, a lacuna do texto:
I- O aspecto orçamentário da CASP compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto.
II- O aspecto fiscal da CASP compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de se verificar o equilíbrio das contas públicas. O Relatório de Gestão Fiscal e o Relatório Resumido da Execução Orçamentária representam os principais instrumentos para evidenciar esse aspecto.
III- O aspecto patrimonial da CASP compreende o registro e a evidenciação da composição patrimonial do ente público. Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto.
A alternativa que responde CORRETAMENTE é:

 Conheça nossos planos